Готовая презентация · 10 слайдов
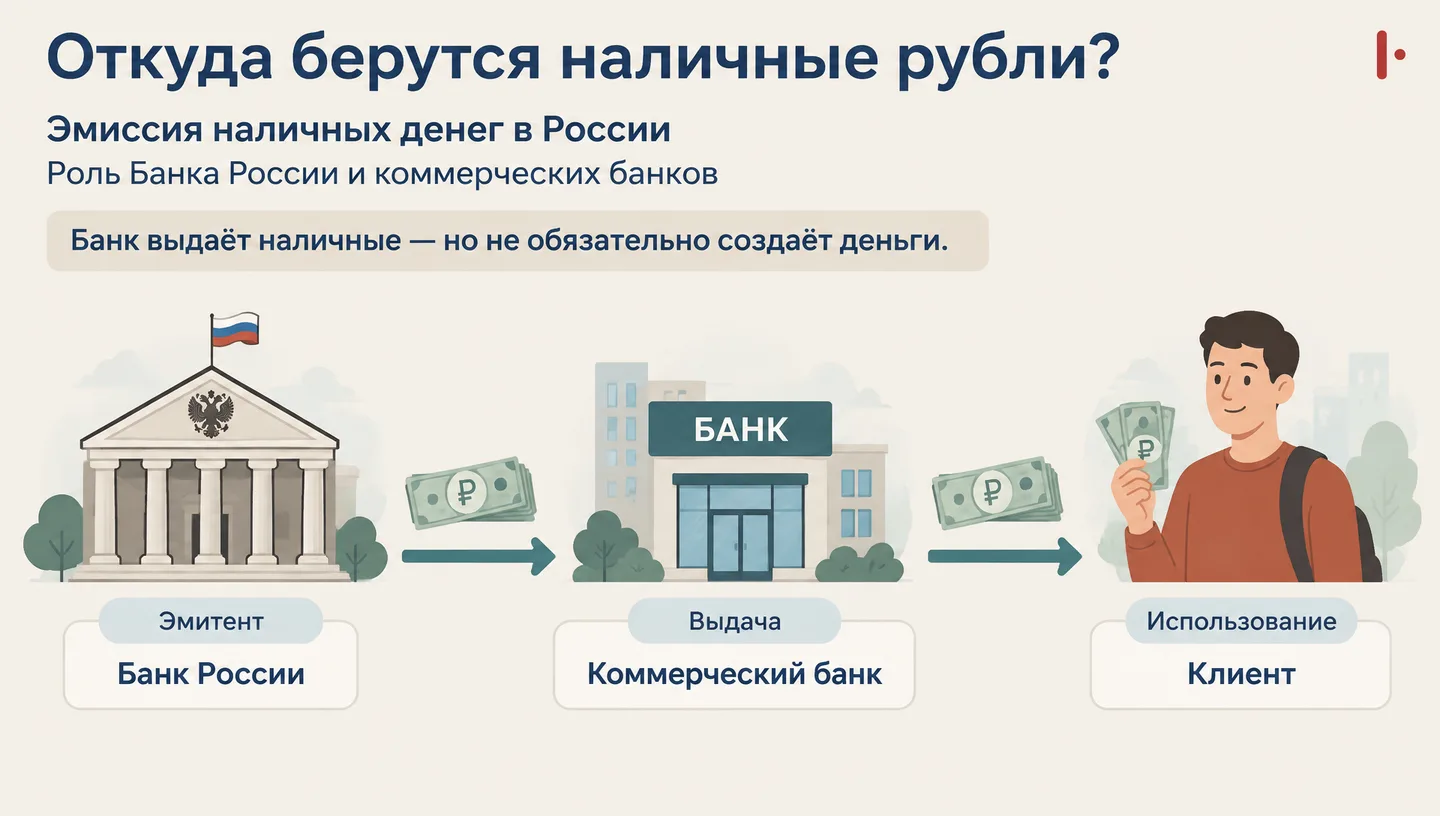
Откуда берутся наличные рубли?
Эмиссия наличных денег в России Роль Банка России и коммерческих банков Банк выдаёт наличные — но не обязательно создаёт деньги. Эмитент — Банк России Выдача — Коммерческий банк Использование — Клиент
Готовая презентация
10 слайдов · PDF и PowerPoint
Бесплатно после входа.
В этой презентации
Слайды и пояснения
Показать план
План презентации
- Откуда берутся наличные рубли?
- Один эмитент — вся страна
- Печать, выпуск и эмиссия — не одно и то же
- Кто за что отвечает
- Как наличные доходят до клиента
- Почему объём наличности меняется
- Снятие денег не делает человека богаче
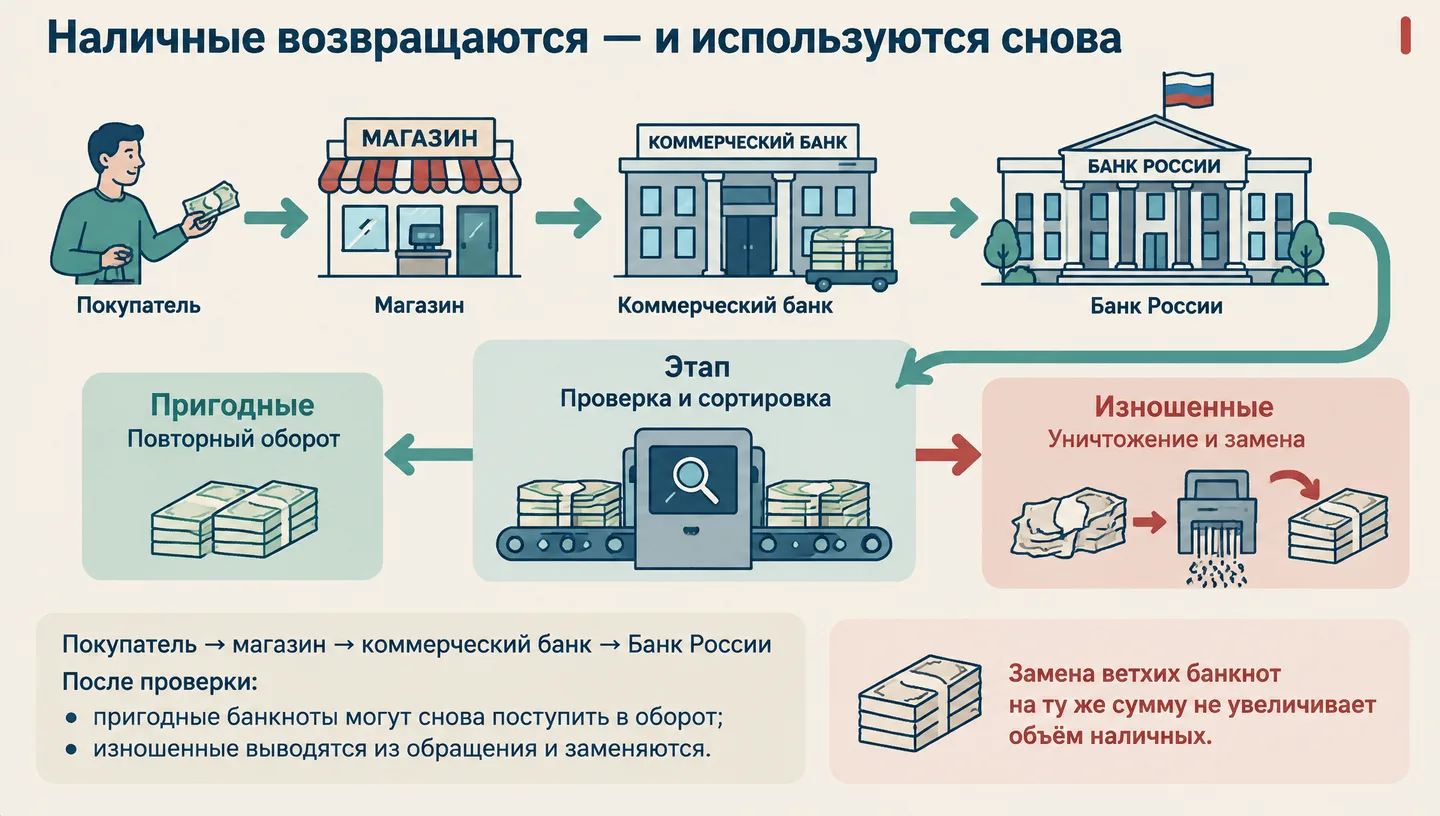
- Наличные возвращаются — и используются снова
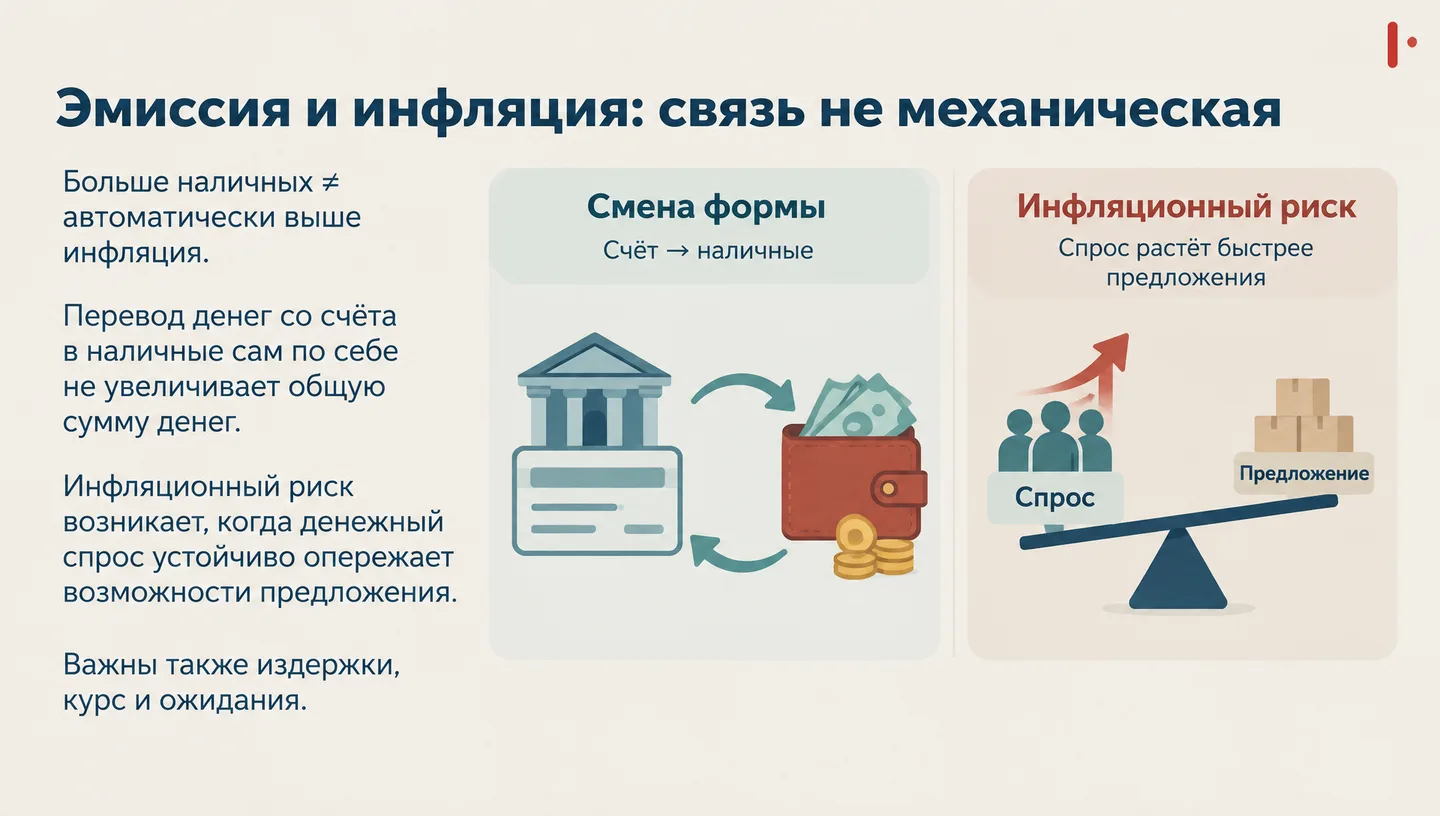
- Эмиссия и инфляция: связь не механическая
- Четыре главных вывода
1. Откуда берутся наличные рубли?
Эмиссия наличных денег в России Роль Банка России и коммерческих банков Банк выдаёт наличные — но не обязательно создаёт деньги. Эмитент — Банк России Выдача — Коммерческий банк Использование — Клиент
Подсказка для выступления
Когда мы снимаем деньги в банкомате, кажется, что наличные выпускает тот банк, чьё название написано на устройстве. Но он лишь выдаёт уже существующие банкноты. Эмитент наличных рублей в России один — Банк России. В презентации разберём, чем изготовление банкнот отличается от эмиссии, зачем в этой системе коммерческие банки и как движение наличных связано с количеством денег в экономике.
2. Один эмитент — вся страна
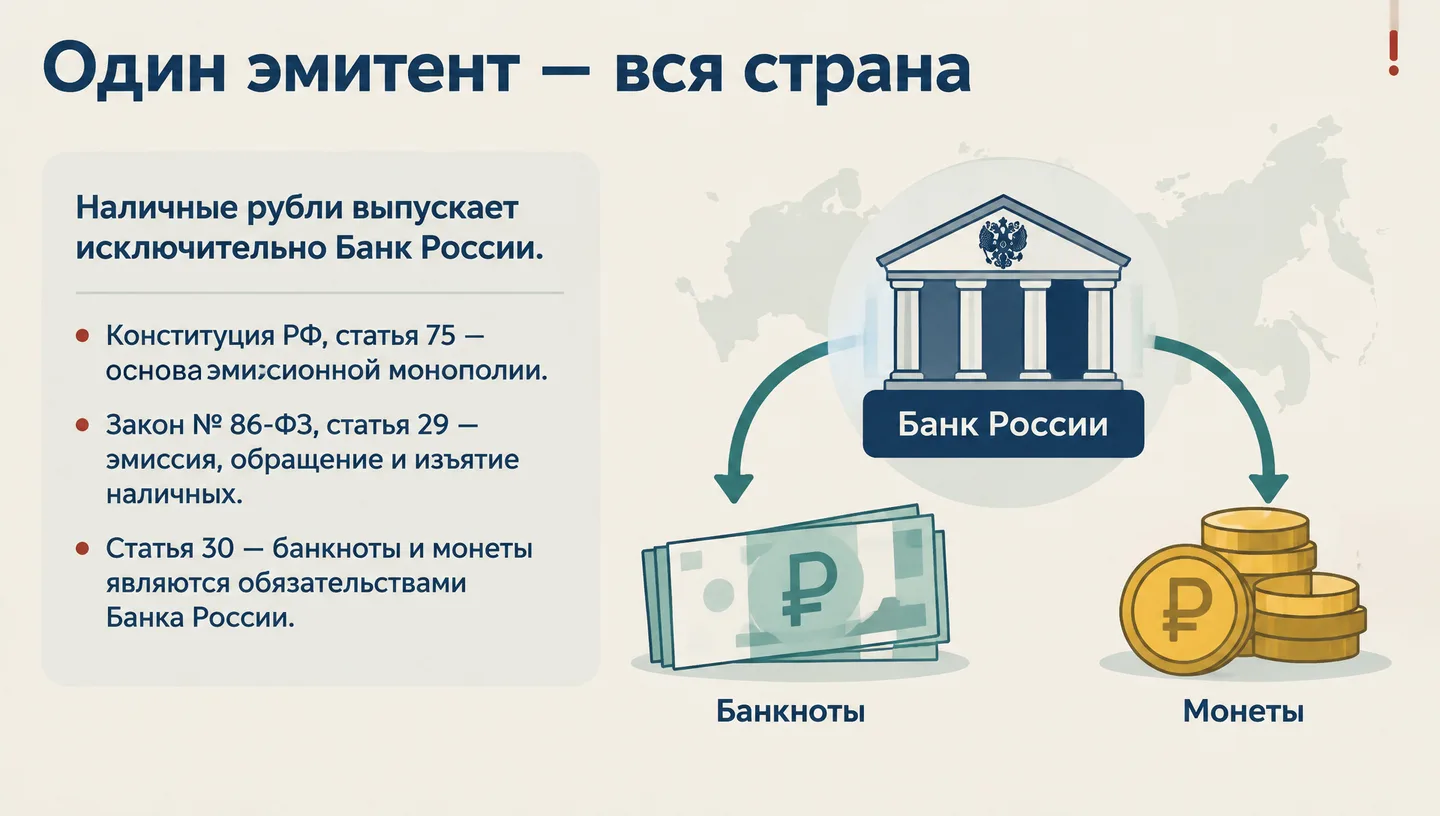
Наличные рубли выпускает исключительно Банк России. • Конституция РФ, статья 75 — основа эмиссионной монополии. • Закон № 86-ФЗ, статья 29 — эмиссия, обращение и изъятие наличных. • Статья 30 — банкноты и монеты являются обязательствами Банка России. Центр — Банк России Форма наличных — Банкноты Форма наличных — Монеты
Подсказка для выступления
Основу системы задаёт закон. Статья 75 Конституции устанавливает рубль как денежную единицу и исключительное право Банка России на денежную эмиссию. Для наличных это право конкретизирует статья 29 закона о Центральном банке: эмиссия банкнот и монеты, организация их обращения и изъятия осуществляются исключительно Банком России. Статья 30 определяет банкноты и монеты как безусловные обязательства Банка России, обеспеченные всеми его активами. Это не означает, что банкноту можно обменять на фиксированное количество золота.
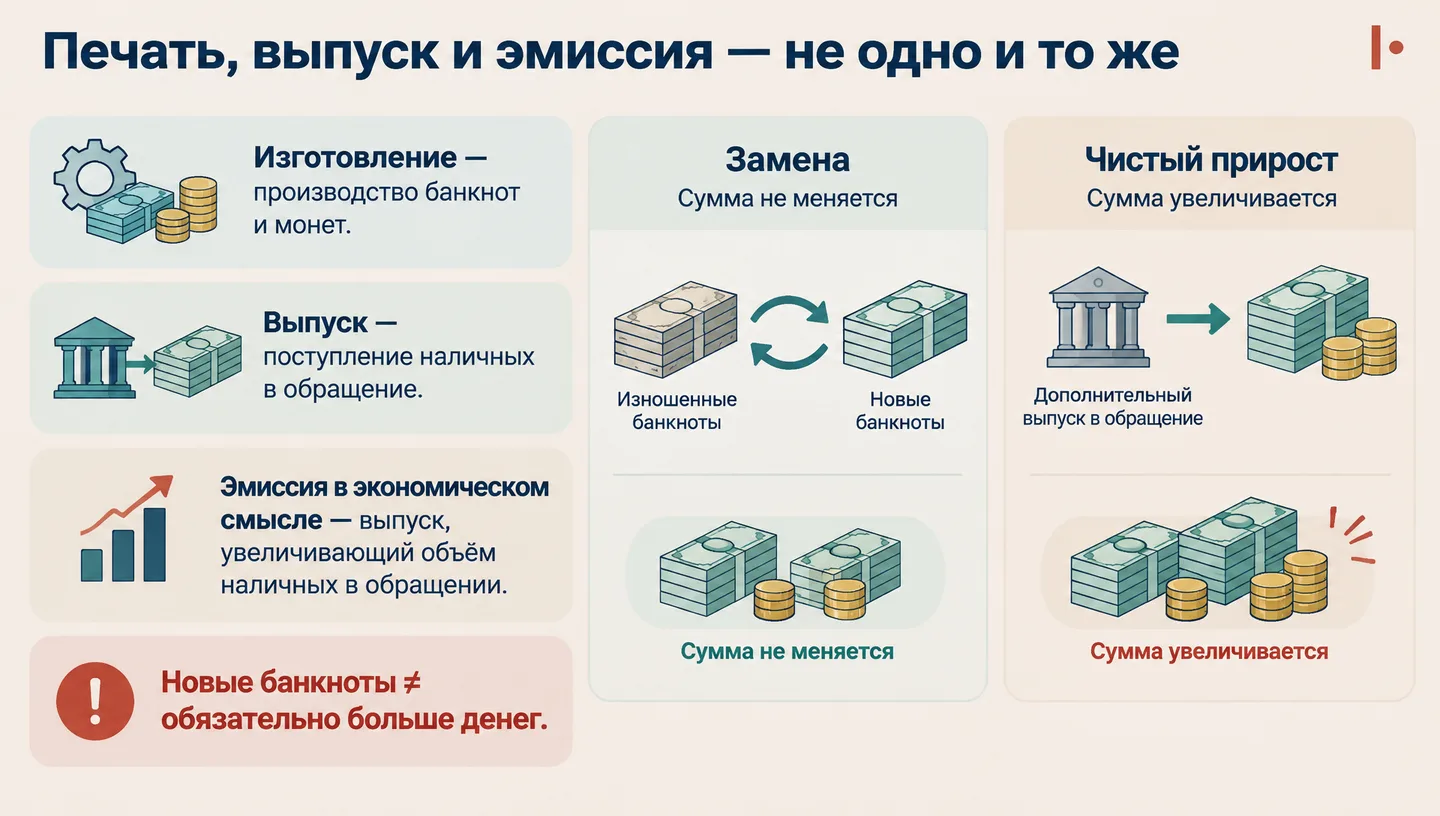
3. Печать, выпуск и эмиссия — не одно и то же
Изготовление — производство банкнот и монет. Выпуск — поступление наличных в обращение. Эмиссия в экономическом смысле — выпуск, увеличивающий объём наличных в обращении. Новые банкноты ≠ обязательно больше денег. Замена — Сумма не меняется Чистый прирост — Сумма увеличивается
Подсказка для выступления
Для понимания темы нужно разделить три процесса. Изготовление — это физическое производство денежных знаков: их печать или чеканка. Само по себе оно ещё не означает появления денег в обращении. Выпуск означает поступление наличных в оборот, но одновременно другие наличные могут возвращаться из него. Поэтому в экономическом смысле эмиссию связывают с увеличением количества наличных в обращении. Если старые банкноты заменены новыми на такую же сумму, их внешний вид изменился, а общая сумма — нет.
4. Кто за что отвечает
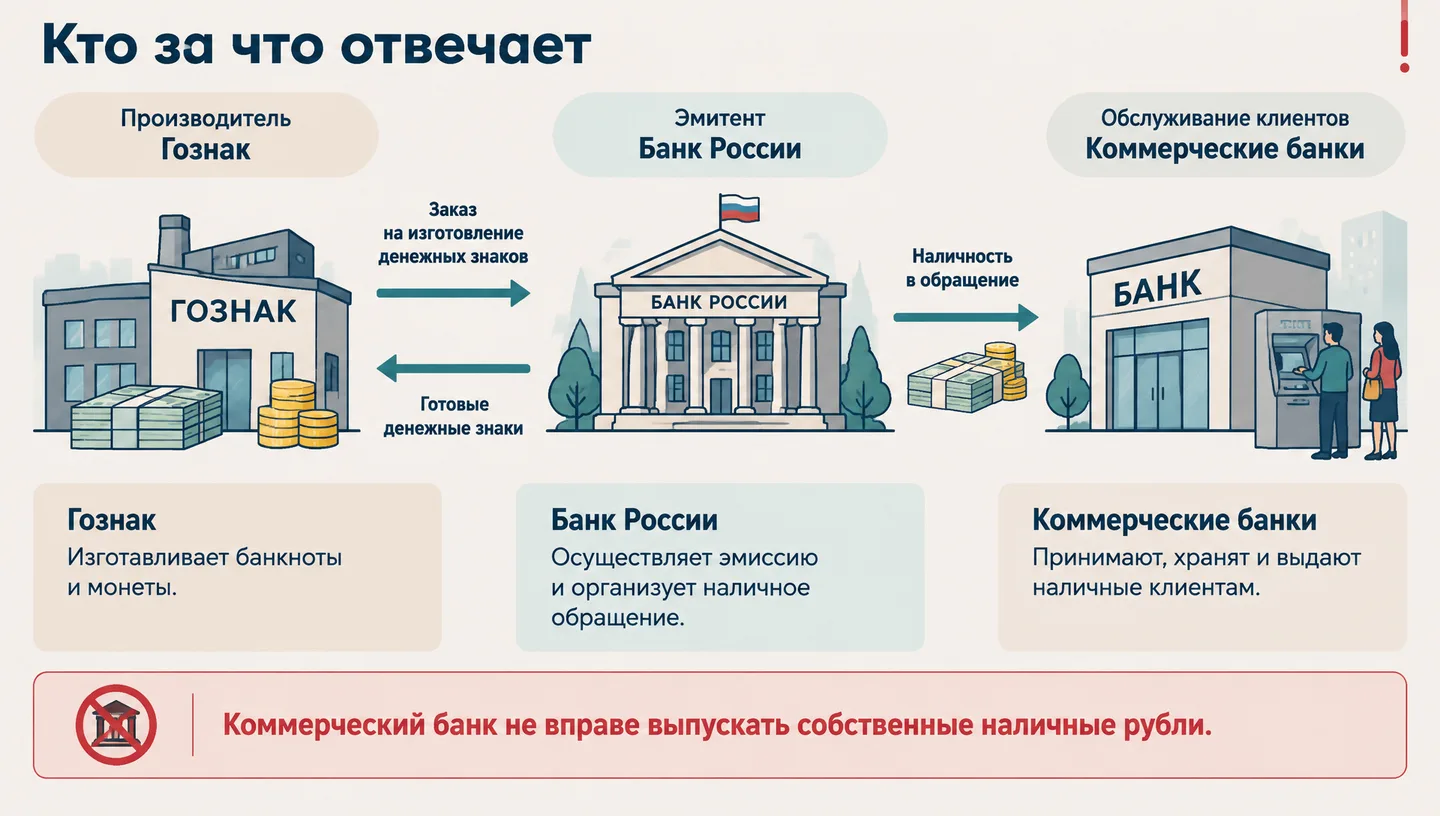
Гознак Изготавливает банкноты и монеты. Банк России Осуществляет эмиссию и организует наличное обращение. Коммерческие банки Принимают, хранят и выдают наличные клиентам. Коммерческий банк не вправе выпускать собственные наличные рубли. Производитель — Гознак Эмитент — Банк России Обслуживание клиентов — Коммерческие банки
Подсказка для выступления
В системе есть три разные роли. Гознак изготавливает денежные знаки по заказу Банка России, но сам не определяет денежную политику и не является эмитентом. Банк России организует выпуск, хранение, перевозку и обращение наличных. Коммерческие банки обслуживают клиентов: принимают выручку, выдают деньги через кассы и банкоматы, сдают излишки и получают подкрепление касс. При кредитовании банки могут создавать безналичные депозитные деньги, но это другой механизм, не право печатать наличные рубли.
5. Как наличные доходят до клиента
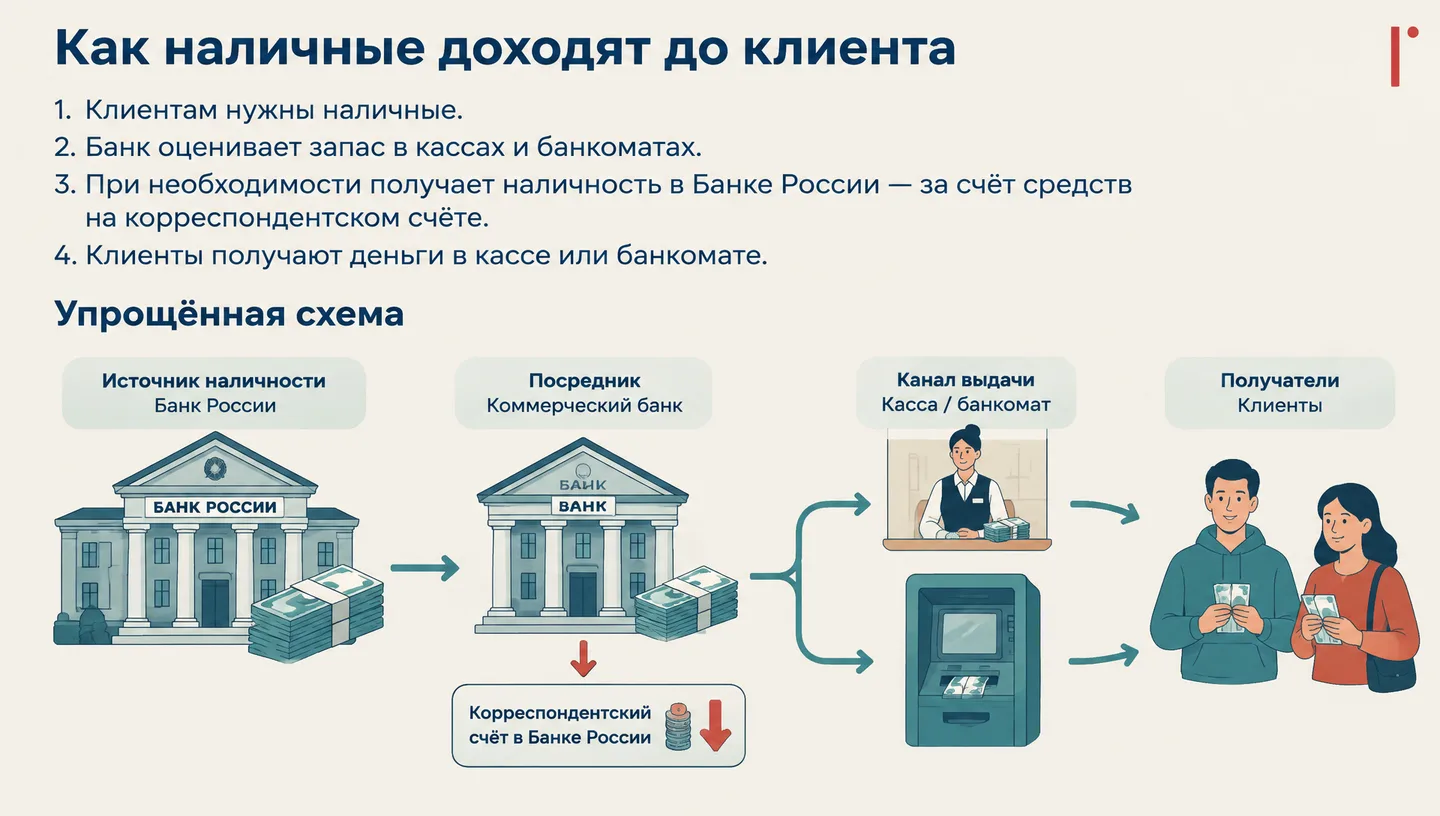
1. Клиентам нужны наличные. 2. Банк оценивает запас в кассах и банкоматах. 3. При необходимости получает наличность в Банке России — за счёт средств на корреспондентском счёте. 4. Клиенты получают деньги в кассе или банкомате. Упрощённая схема Источник наличности — Банк России Посредник — Коммерческий банк Канал выдачи — Касса / банкомат Получатели — Клиенты
Подсказка для выступления
Рассмотрим упрощённый маршрут. Клиенты предъявляют спрос на наличные. Банк оценивает, хватит ли средств в его кассах и банкоматах с учётом поступлений от других клиентов. Если наличности недостаточно, её нужно получить дополнительно. При получении наличных в Банке России соответствующая сумма списывается с корреспондентского счёта коммерческого банка. Это счёт банка в центральном банке. Таким образом, получение банкнот не является бесплатным подарком банку: меняется форма его средств. Затем наличные поступают в кассы, банкоматы и к клиентам.
6. Почему объём наличности меняется
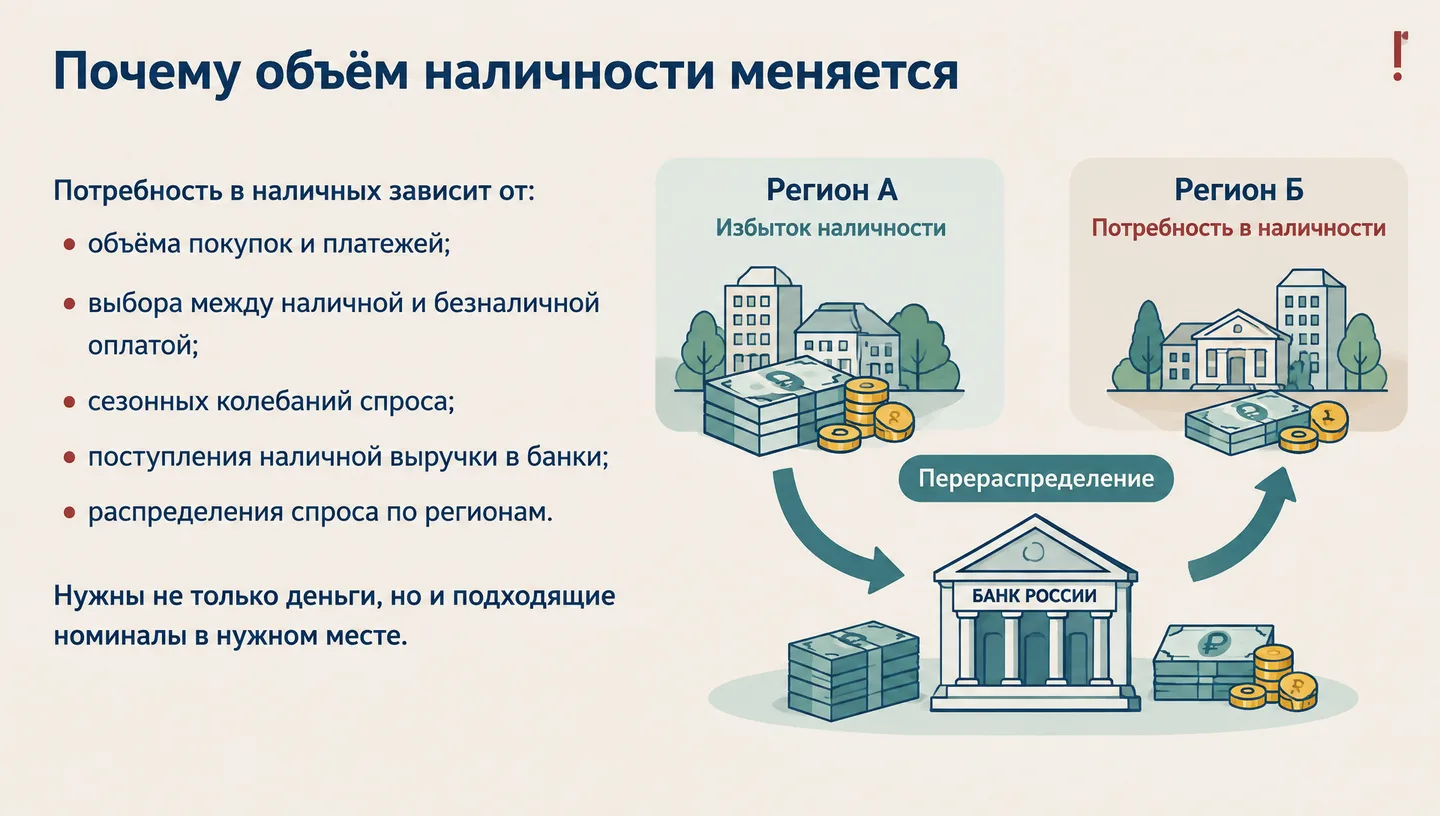
Потребность в наличных зависит от: • объёма покупок и платежей; • выбора между наличной и безналичной оплатой; • сезонных колебаний спроса; • поступления наличной выручки в банки; • распределения спроса по регионам. Нужны не только деньги, но и подходящие номиналы в нужном месте. Регион А — Избыток наличности Регион Б — Потребность в наличности Процесс — Перераспределение
Подсказка для выступления
Количество нужных банкнот связано не только с масштабом экономики, но и с тем, как люди предпочитают платить. Перед периодами крупных расходов спрос на наличные может возрастать, а расширение безналичных расчётов может его снижать. Важна и география: наличность должна находиться там, где её хотят получить. Поэтому нужны прогнозирование, запасы разных номиналов и перевозка между территориями. Задача организации наличного обращения — обеспечить расчёты, а не просто произвести как можно больше купюр.
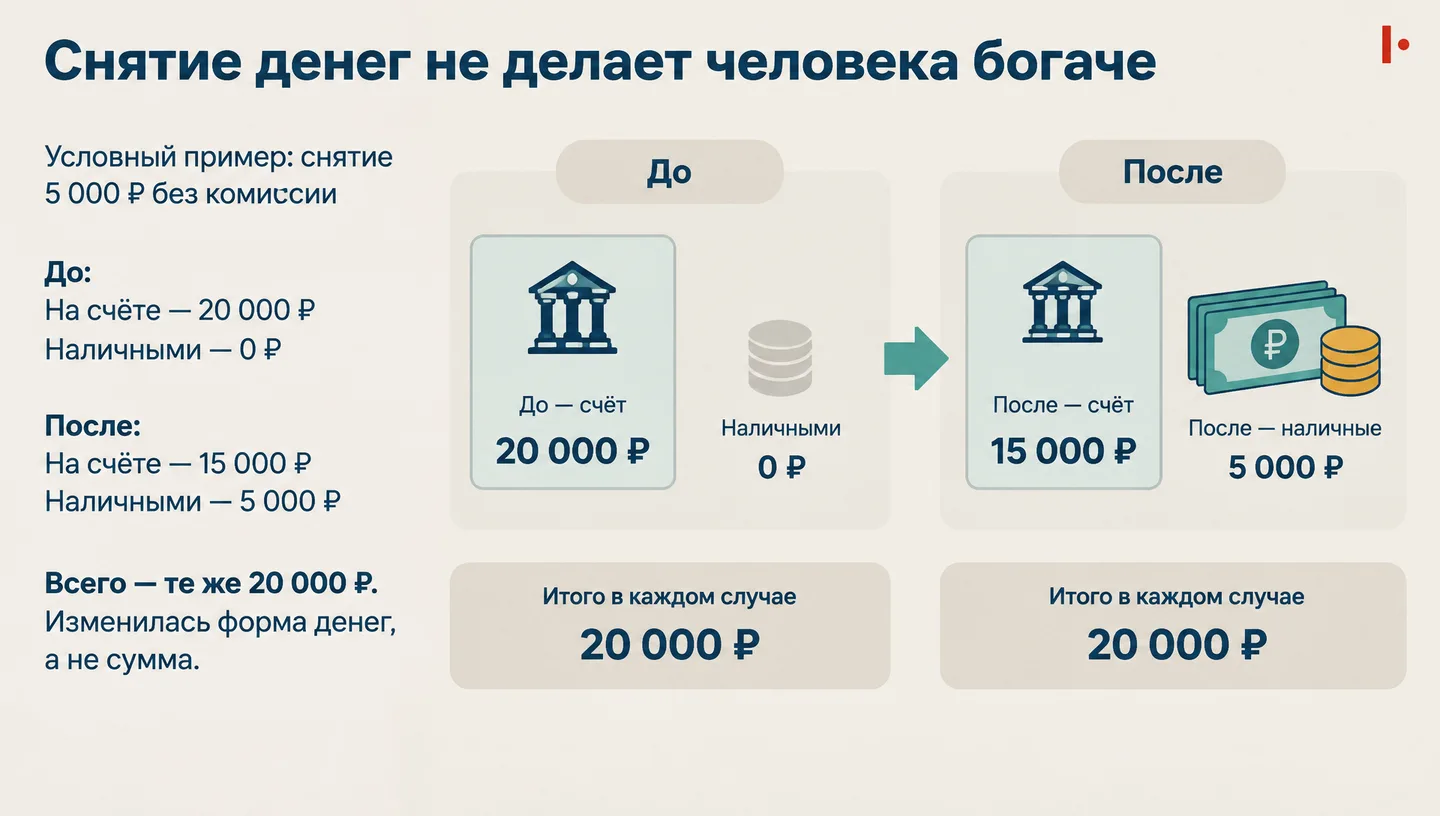
7. Снятие денег не делает человека богаче
Условный пример: снятие 5 000 ₽ без комиссии До: На счёте — 20 000 ₽ Наличными — 0 ₽ После: На счёте — 15 000 ₽ Наличными — 5 000 ₽ Всего — те же 20 000 ₽. Изменилась форма денег, а не сумма. До — счёт — 20 000 ₽ После — счёт — 15 000 ₽ После — наличные — 5 000 ₽ Итого в каждом случае — 20 000 ₽
Подсказка для выступления
Допустим, у человека на текущем счёте двадцать тысяч рублей и нет наличных. Он снимает пять тысяч без комиссии. После операции на счёте остаётся пятнадцать тысяч, а в кошельке появляются пять тысяч. Общая сумма средств не изменилась. В масштабе экономики такая операция сама по себе меняет соотношение наличных и депозитов, а не увеличивает их общую сумму. Нельзя по одному снятию определить эмиссионный результат: банк мог выдать банкноты, которые ранее внёс другой клиент.
8. Наличные возвращаются — и используются снова
Покупатель → магазин → коммерческий банк → Банк России После проверки: • пригодные банкноты могут снова поступить в оборот; • изношенные выводятся из обращения и заменяются. Замена ветхих банкнот на ту же сумму не увеличивает объём наличных. Этап — Проверка и сортировка Пригодные — Повторный оборот Изношенные — Уничтожение и замена
Подсказка для выступления
Движение наличных не заканчивается выдачей клиенту. Покупатель расплачивается в магазине, магазин сдаёт выручку в банк, а банк может снова выдать эти деньги. Излишки возвращаются в Банк России. При обработке наличность проверяют и сортируют: пригодные банкноты могут вернуться в оборот, изношенные выводятся из него и уничтожаются в установленном порядке. Важно различать уничтожение конкретной купюры и сокращение общей суммы наличных: при равноценной замене одного другим сокращения не происходит.
9. Эмиссия и инфляция: связь не механическая
Больше наличных ≠ автоматически выше инфляция. Перевод денег со счёта в наличные сам по себе не увеличивает общую сумму денег. Инфляционный риск возникает, когда денежный спрос устойчиво опережает возможности предложения. Важны также издержки, курс и ожидания. Смена формы — Счёт → наличные Инфляционный риск — Спрос растёт быстрее предложения
Подсказка для выступления
Фраза «напечатали деньги — выросли цены» слишком упрощает связь. Как показал пример со снятием, наличность может расти за счёт уменьшения денег на счетах. Покупательная способность при этом автоматически не увеличивается. Инфляционное давление может возникнуть, если совокупный денежный спрос устойчиво растёт быстрее возможностей производства товаров и услуг. Однако цены зависят также от издержек, предложения, курса и ожиданий. Поэтому по числу новых банкнот нельзя сделать вывод о будущей инфляции. Нужно смотреть на денежную массу и ситуацию в экономике в целом.
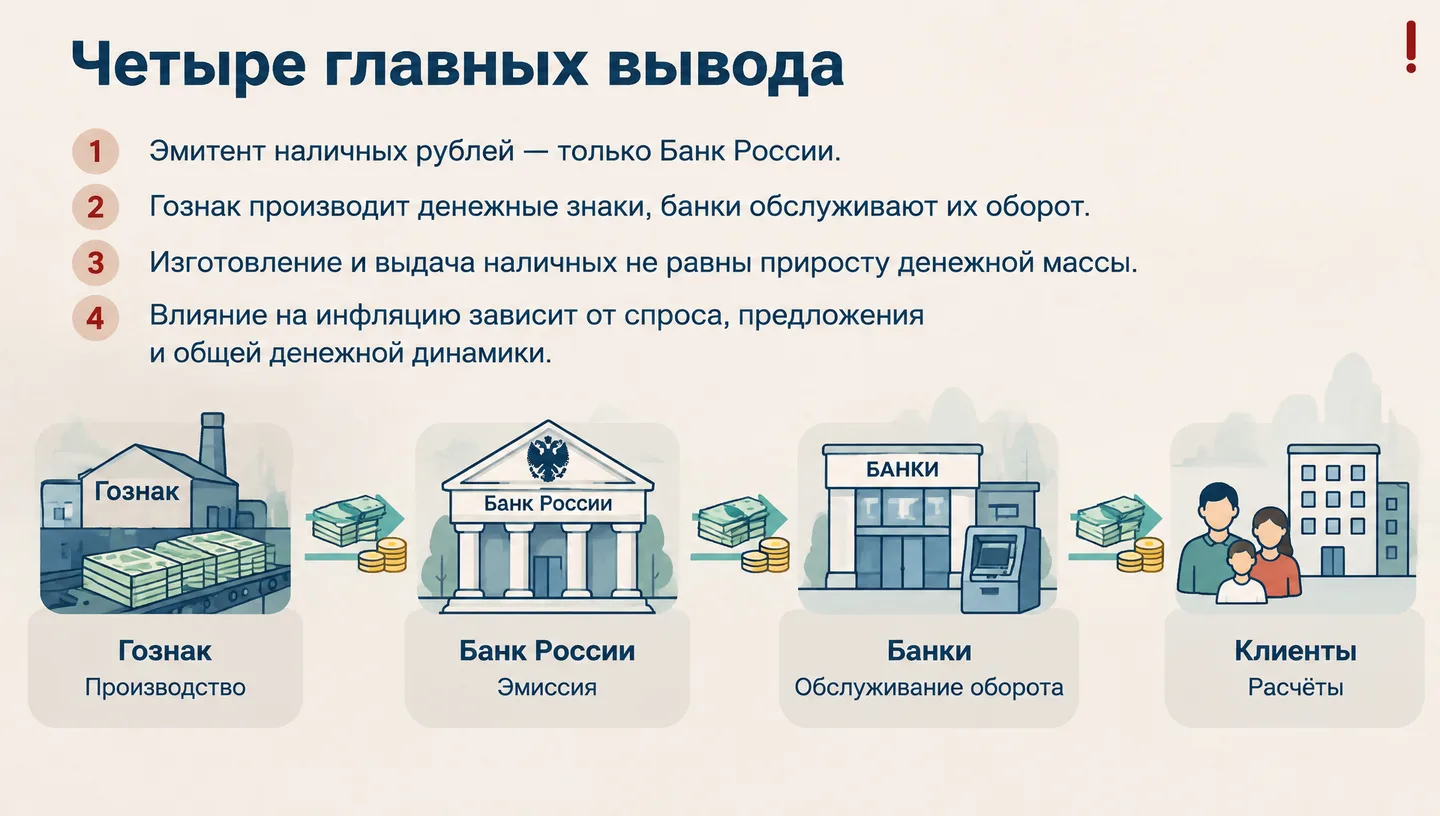
10. Четыре главных вывода
1. Эмитент наличных рублей — только Банк России. 2. Гознак производит денежные знаки, банки обслуживают их оборот. 3. Изготовление и выдача наличных не равны приросту денежной массы. 4. Влияние на инфляцию зависит от спроса, предложения и общей денежной динамики. Гознак — Производство Банк России — Эмиссия Банки — Обслуживание оборота Клиенты — Расчёты
Подсказка для выступления
Подведём итог. Право эмиссии наличных рублей принадлежит только Банку России. Производство банкнот, их выдача клиенту и увеличение наличной массы — разные события. Коммерческие банки связывают систему наличного обращения с населением и бизнесом, но не становятся эмитентами банкнот. Наконец, оценивать влияние денег на цены нужно по всей экономике, а не по факту появления новых купюр. Главный практический вывод: операция в банкомате обычно меняет место и форму наших денег, а не создаёт для нас новый доход.