Готовая презентация · 6 слайдов

Нецелевое использование бюджетных средств: контекст и актуальность темы

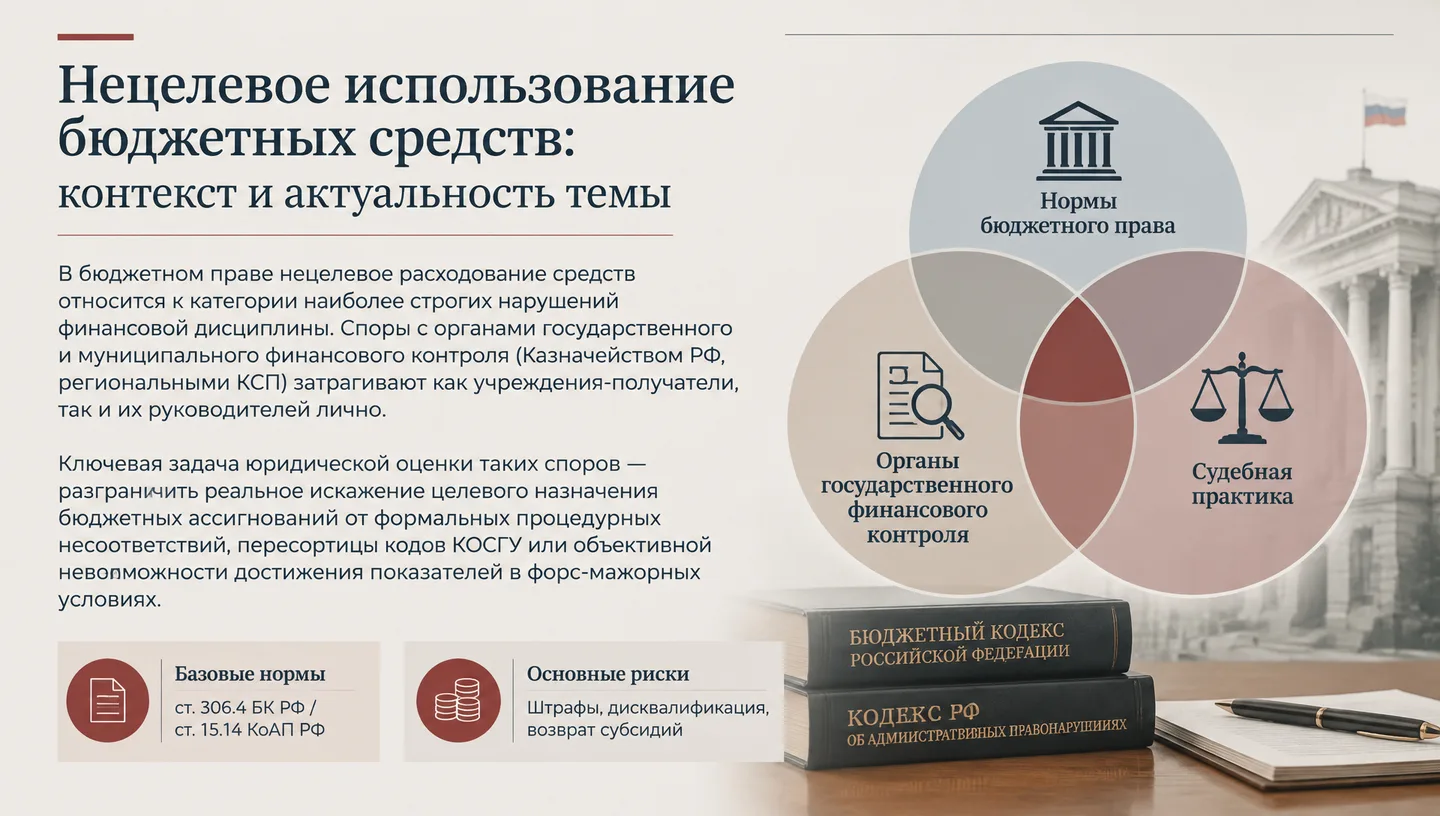
В бюджетном праве нецелевое расходование средств относится к категории наиболее строгих нарушений финансовой дисциплины. Споры с органами государственного и муниципального финансового контроля (Казначейством РФ, региональными КСП) затрагивают как учреждения-получатели, так и их руководителей лично. Ключевая задача юридической оценки таких споров — разграничить реальное искажение целевого назначения бюджетных ассигнований от формальных процедурных несоответствий, пересортицы кодов КОСГУ или объективной невозможности достижения показателей в форс-мажорных условиях. Базовые нормы — ст. 306.4 БК РФ / ст. 15.14 КоАП РФ Основные риски — Штрафы, дисквалификация, возврат субсидий
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Нецелевое использование бюджетных средств: контекст и актуальность темы
  2. Нормативная база и правовая природа нецелевого расходования
  3. Состав административного правонарушения по ст. 15.14 КоАП РФ
  4. Процедурный подход Верховного Суда РФ: порядок важнее результата
  5. Недостижение показателей субсидии и «инициатива на местах»
  6. Выплаты персоналу: разграничение нецелевки и неправомерных расходов
1. Нецелевое использование бюджетных средств: контекст и актуальность темы

В бюджетном праве нецелевое расходование средств относится к категории наиболее строгих нарушений финансовой дисциплины. Споры с органами государственного и муниципального финансового контроля (Казначейством РФ, региональными КСП) затрагивают как учреждения-получатели, так и их руководителей лично. Ключевая задача юридической оценки таких споров — разграничить реальное искажение целевого назначения бюджетных ассигнований от формальных процедурных несоответствий, пересортицы кодов КОСГУ или объективной невозможности достижения показателей в форс-мажорных условиях. Базовые нормы — ст. 306.4 БК РФ / ст. 15.14 КоАП РФ Основные риски — Штрафы, дисквалификация, возврат субсидий

Подсказка для выступления

Коллеги, приветствую. Сегодня мы подробно разберем, как суды квалифицируют нецелевое расходование бюджетных средств, почему добрые намерения руководителей учреждений часто оборачиваются миллионными исками и как выстроить грамотную линию защиты.

2. Нормативная база и правовая природа нецелевого расходования

Нормативная база и правовая природа нецелевого расходования

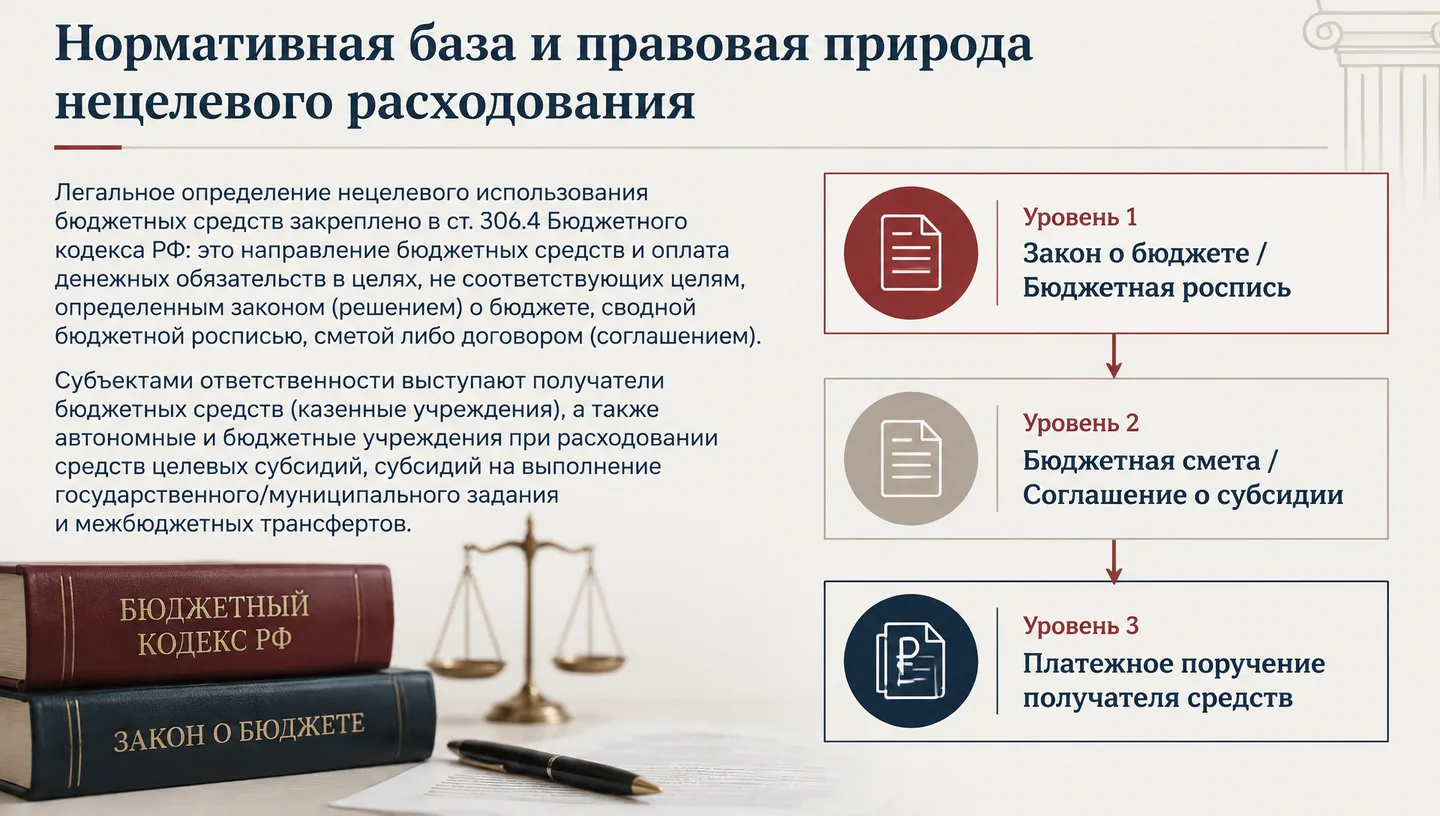
Легальное определение нецелевого использования бюджетных средств закреплено в ст. 306.4 Бюджетного кодекса РФ: это направление бюджетных средств и оплата денежных обязательств в целях, не соответствующих целям, определенным законом (решением) о бюджете, сводной бюджетной росписью, сметой либо договором (соглашением). Субъектами ответственности выступают получатели бюджетных средств (казенные учреждения), а также автономные и бюджетные учреждения при расходовании средств целевых субсидий, субсидий на выполнение государственного/муниципального задания и межбюджетных трансфертов. Уровень 1 — Закон о бюджете / Бюджетная роспись Уровень 2 — Бюджетная смета / Соглашение о субсидии Уровень 3 — Платежное поручение получателя средств

Подсказка для выступления

Обратите внимание на конструкцию статьи 306.4 Бюджетного кодекса. Нецелевым признается не только прямое хищение, но и любое отклонение от согласованной бюджетной росписи, сметы или соглашения о предоставлении субсидии.

3. Состав административного правонарушения по ст. 15.14 КоАП РФ

Состав административного правонарушения по ст. 15.14 КоАП РФ

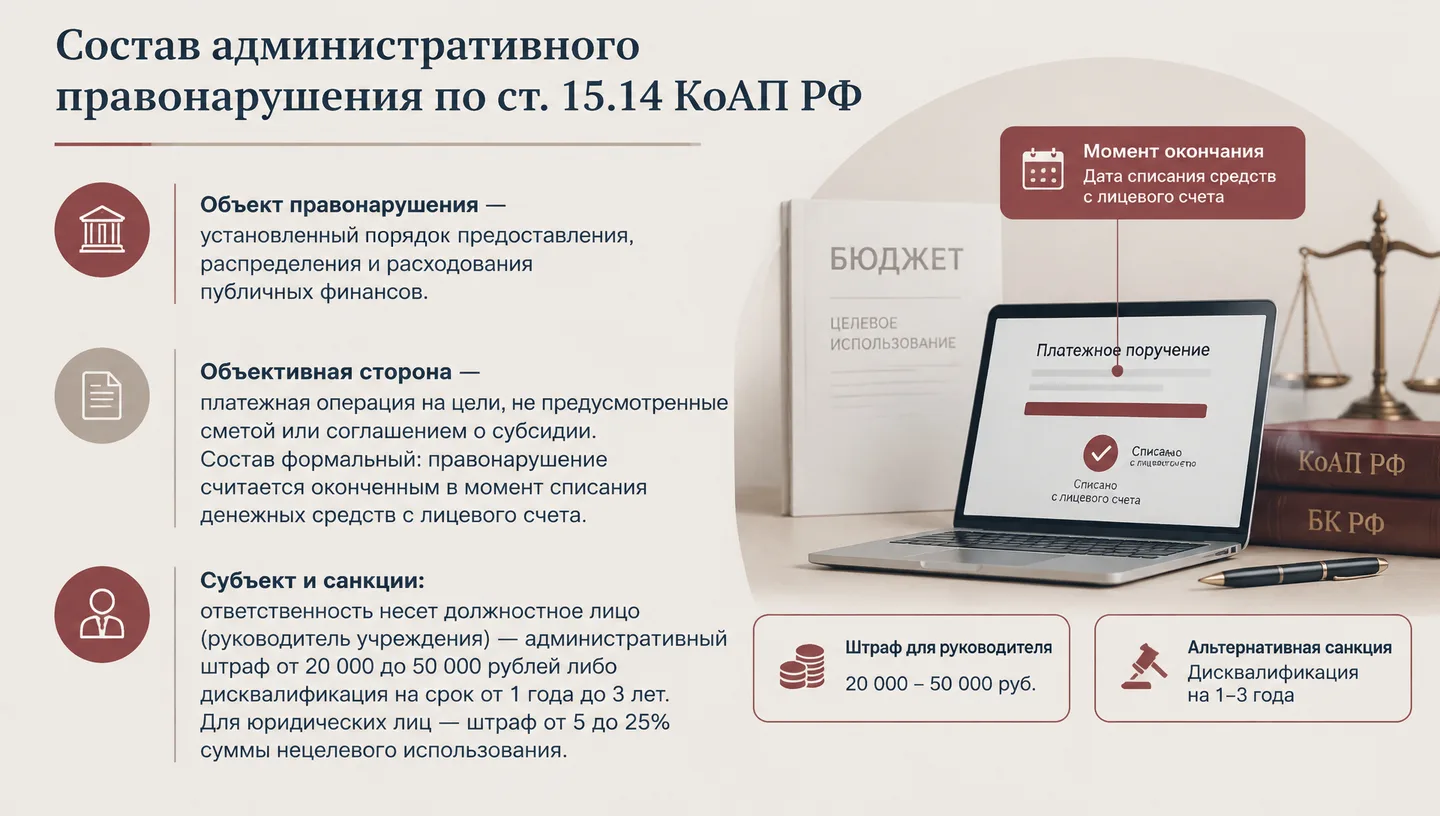
Объект правонарушения — установленный порядок предоставления, распределения и расходования публичных финансов. Объективная сторона — платежная операция на цели, не предусмотренные сметой или соглашением о субсидии. Состав формальный: правонарушение считается оконченным в момент списания денежных средств с лицевого счета. Субъект и санкции: ответственность несет должностное лицо (руководитель учреждения) — административный штраф от 20 000 до 50 000 рублей либо дисквалификация на срок от 1 года до 3 лет. Для юридических лиц — штраф от 5 до 25% суммы нецелевого использования. Момент окончания — Дата списания средств с лицевого счета Штраф для руководителя — 20 000 – 50 000 руб. Альтернативная санкция — Дисквалификация на 1–3 года

Подсказка для выступления

Состав по статье 15.14 КоАП является формальным. Это означает, что состав правонарушения возникает ровно в секунду проведения платежа через Казначейство или банк, даже если ущерб еще не наступил.

4. Процедурный подход Верховного Суда РФ: порядок важнее результата

Процедурный подход Верховного Суда РФ: порядок важнее результата

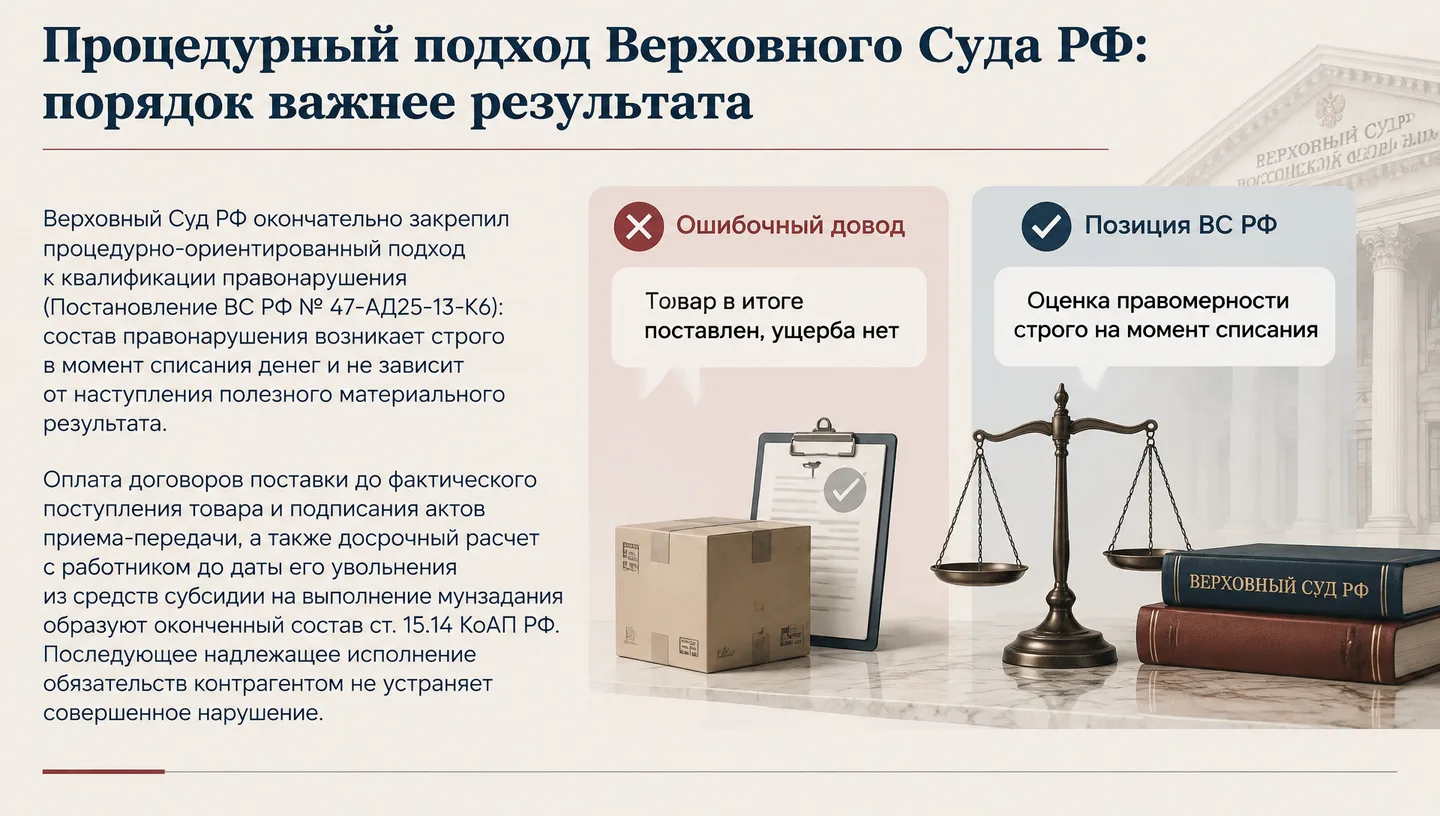
Верховный Суд РФ окончательно закрепил процедурно-ориентированный подход к квалификации правонарушения (Постановление ВС РФ № 47-АД25-13-К6): состав правонарушения возникает строго в момент списания денег и не зависит от наступления полезного материального результата. Оплата договоров поставки до фактического поступления товара и подписания актов приема-передачи, а также досрочный расчет с работником до даты его увольнения из средств субсидии на выполнение мунзадания образуют оконченный состав ст. 15.14 КоАП РФ. Последующее надлежащее исполнение обязательств контрагентом не устраняет совершенное нарушение. Ошибочный довод — Товар в итоге поставлен, ущерба нет Позиция ВС РФ — Оценка правомерности строго на момент списания

Подсказка для выступления

Рассмотрим знаковое Постановление Верховного Суда РФ № 47-АД25-13-К6. Руководитель учреждения оплатила мебель до поставки и выдала расчет увольняющемуся сотруднику. Мебель привезли, работник имел право на деньги — но суд признал это нецелевкой, потому что на момент платежа не было закрывающих документов.

5. Недостижение показателей субсидии и «инициатива на местах»

Недостижение показателей субсидии и «инициатива на местах»

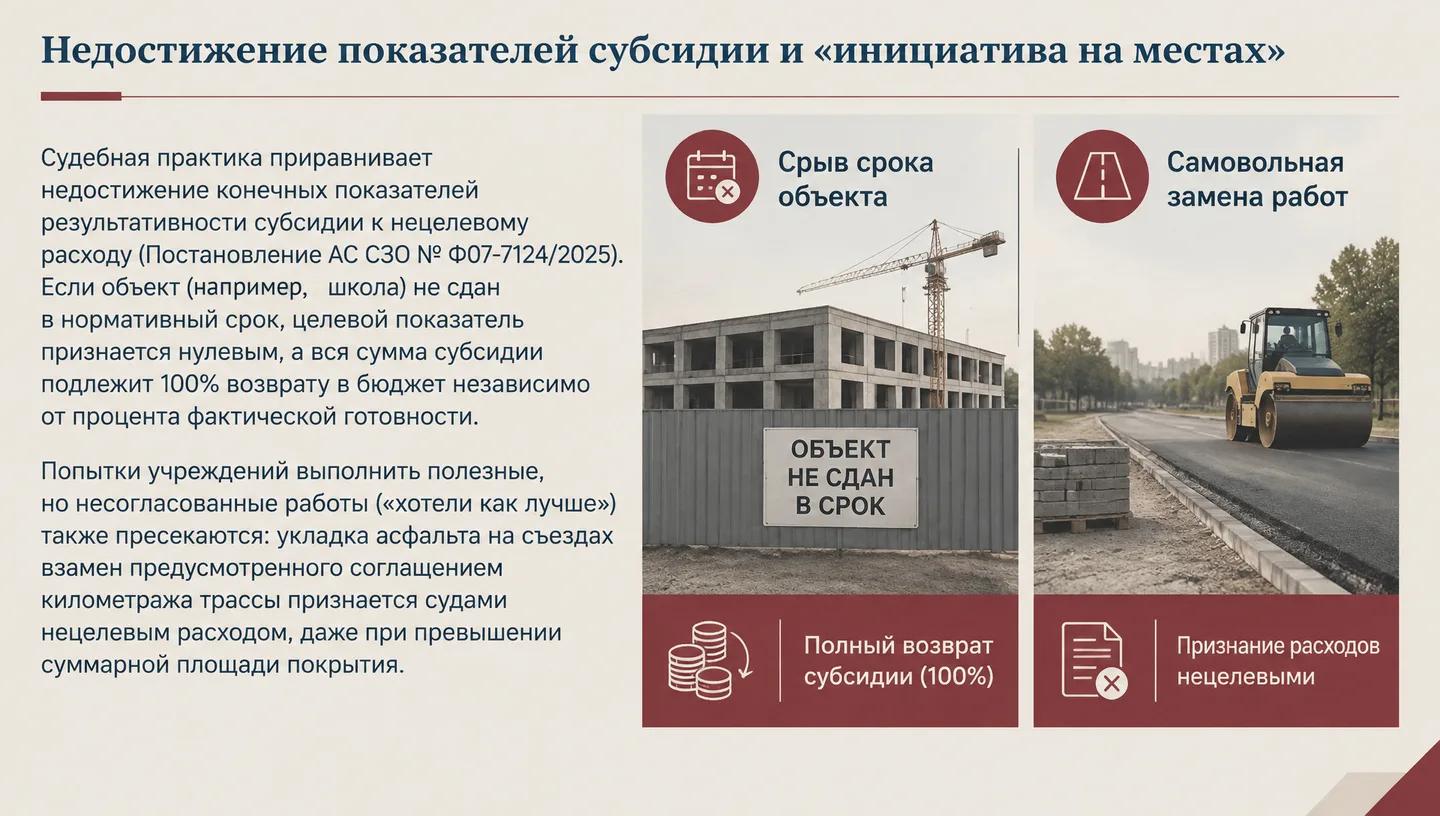
Судебная практика приравнивает недостижение конечных показателей результативности субсидии к нецелевому расходу (Постановление АС СЗО № Ф07-7124/2025). Если объект (например, школа) не сдан в нормативный срок, целевой показатель признается нулевым, а вся сумма субсидии подлежит 100% возврату в бюджет независимо от процента фактической готовности. Попытки учреждений выполнить полезные, но несогласованные работы («хотели как лучше») также пресекаются: укладка асфальта на съездах взамен предусмотренного соглашением километража трассы признается судами нецелевым расходом, даже при превышении суммарной площади покрытия. Срыв срока объекта — Полный возврат субсидии (100%) Самовольная замена работ — Признание расходов нецелевыми

Подсказка для выступления

Важнейший тренд последнего времени — недостижение целевых показателей влечет требование вернуть 100% субсидии. Если подрядчик построил 76% школы, но к 1 января объект не открыт — контролеры и суды взыскивают всю сумму. Самовольная замена работ также наказуема.

6. Выплаты персоналу: разграничение нецелевки и неправомерных расходов

Выплаты персоналу: разграничение нецелевки и неправомерных расходов

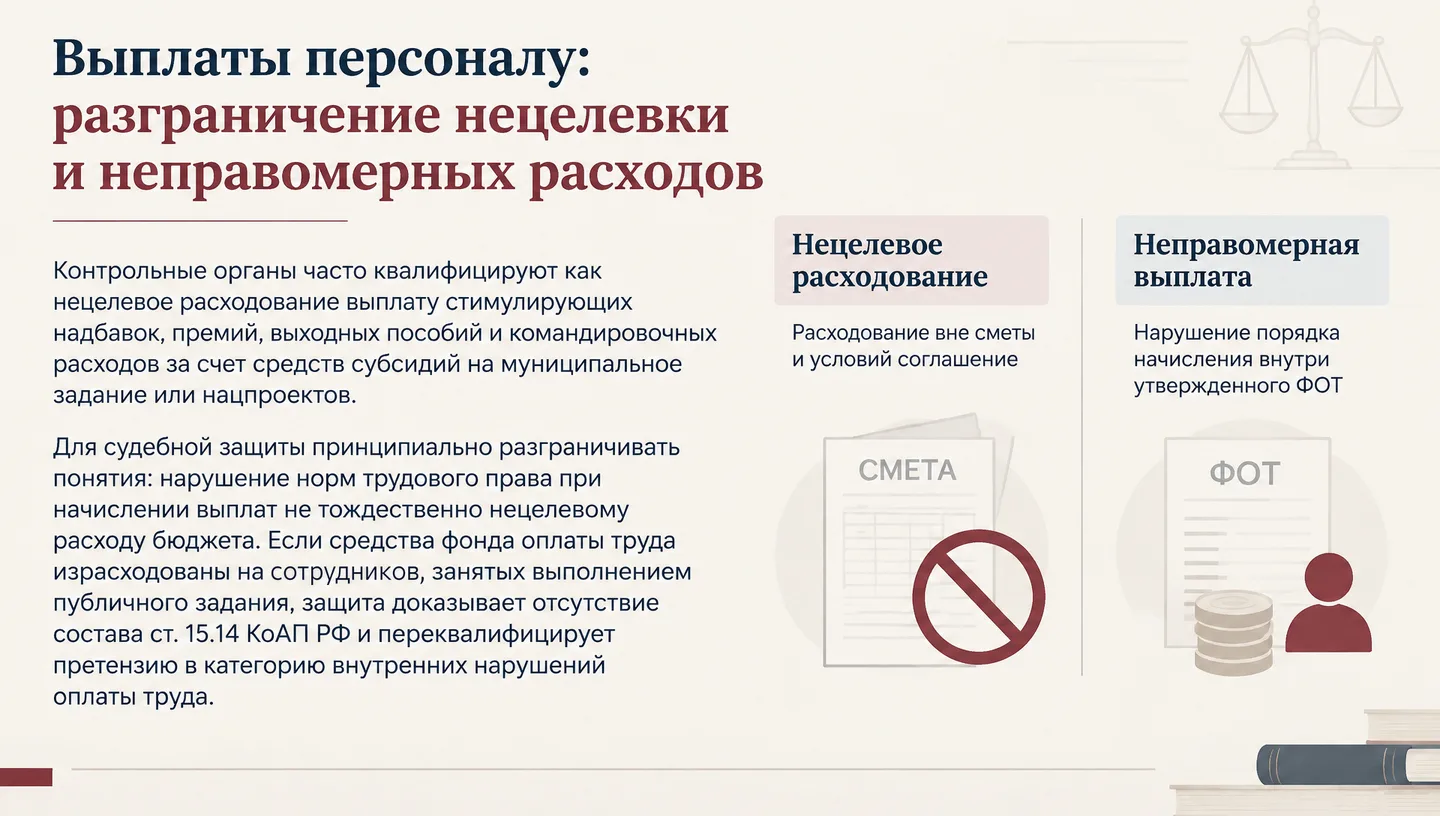
Контрольные органы часто квалифицируют как нецелевое расходование выплату стимулирующих надбавок, премий, выходных пособий и командировочных расходов за счет средств субсидий на муниципальное задание или нацпроектов. Для судебной защиты принципиально разграничивать понятия: нарушение норм трудового права при начислении выплат не тождественно нецелевому расходу бюджета. Если средства фонда оплаты труда израсходованы на сотрудников, занятых выполнением публичного задания, защита доказывает отсутствие состава ст. 15.14 КоАП РФ и переквалифицирует претензию в категорию внутренних нарушений оплаты труда. Нецелевое расходование — Расходование вне сметы и условий соглашения Неправомерная выплата — Нарушение порядка начисления внутри утвержденного ФОТ

Подсказка для выступления

При анализе выплат работникам необходимо четко разграничивать нецелевой расход и нарушение норм трудового права. Если фонд оплаты труда израсходован на сотрудников учреждения в рамках выполнения задания, состава нецелевки по 15.14 КоАП РФ нет.

Источники