Готовая презентация · 6 слайдов
Учетная система Ирана
Главный вопрос: по каким правилам компания превращает хозяйственные операции в финансовую отчетность?
Готовая презентация
6 слайдов · PDF и PowerPoint
Бесплатно после входа.
В этой презентации
Слайды и пояснения
Показать план
План презентации
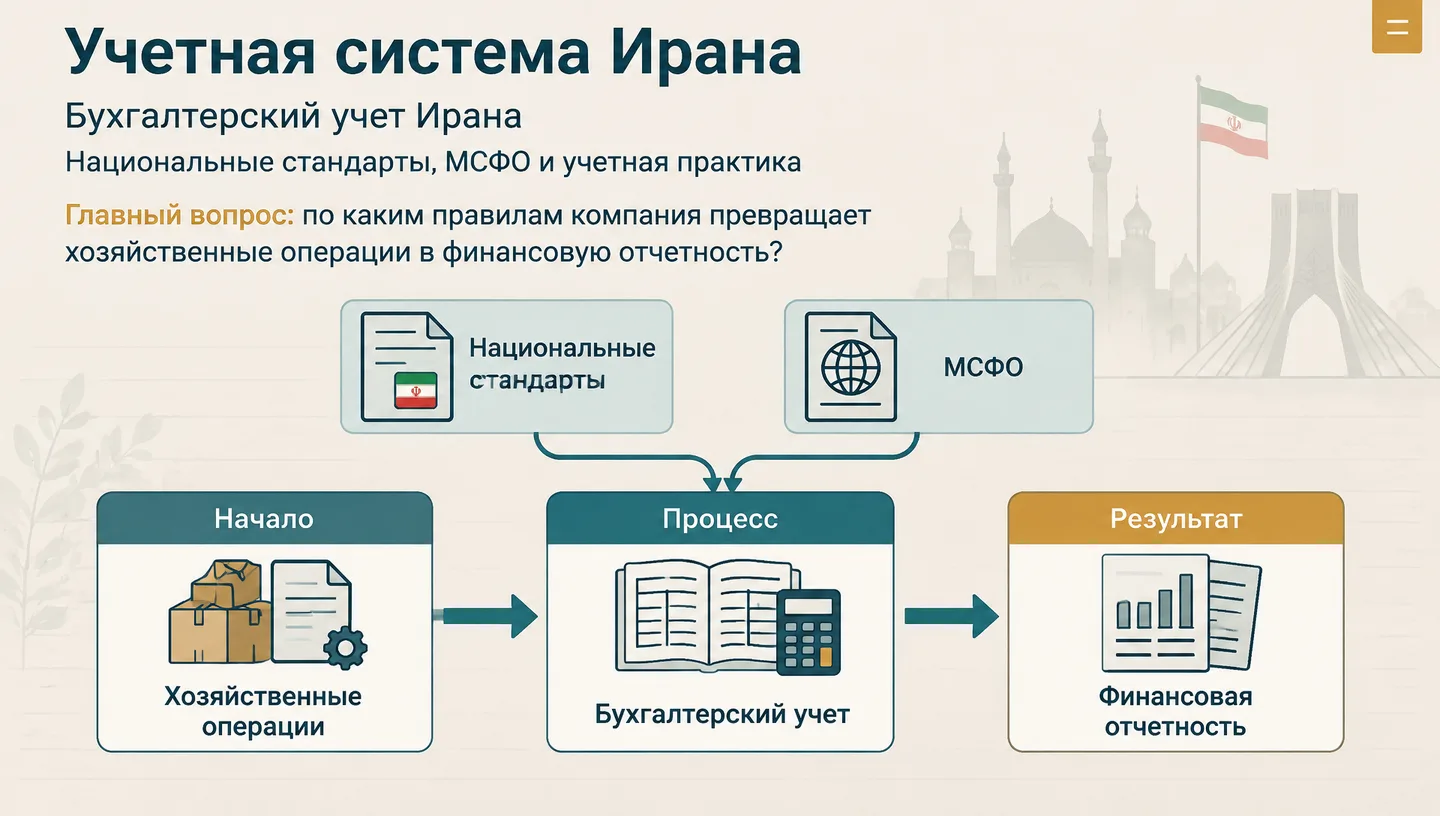
1. Учетная система Ирана
Бухгалтерский учет Ирана Национальные стандарты, МСФО и учетная практика Главный вопрос: по каким правилам компания превращает хозяйственные операции в финансовую отчетность? Начало — Хозяйственные операции Процесс — Бухгалтерский учет Результат — Финансовая отчетность
Подсказка для выступления
Рассмотрим прежде всего бухгалтерский учет коммерческих организаций, а не бюджетную систему или обзор программ. Главная особенность — сочетание национальной нормативной основы с применением МСФО для определенных категорий организаций и отчетности. Чтобы разобраться в системе, последовательно рассмотрим участников регулирования, правила подготовки отчетности и работу бухгалтера.
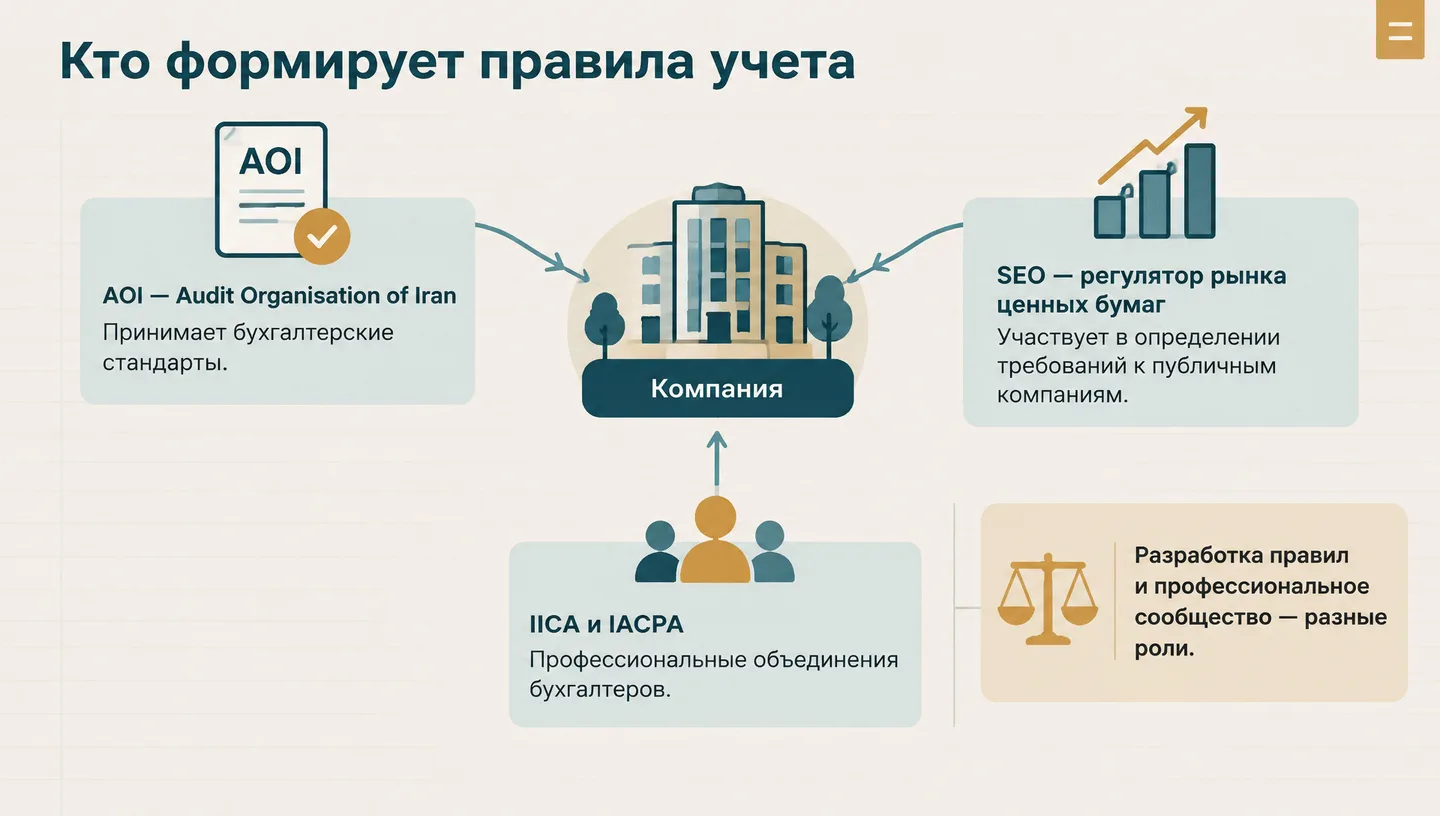
2. Кто формирует правила учета
AOI — Audit Organisation of Iran Принимает бухгалтерские стандарты. IICA и IACPA Профессиональные объединения бухгалтеров. SEO — регулятор рынка ценных бумаг Участвует в определении требований к публичным компаниям. Разработка правил и профессиональное сообщество — разные роли.
Подсказка для выступления
Audit Organisation of Iran, или AOI, законодательно признана органом принятия бухгалтерских стандартов. IICA и IACPA — профессиональные объединения; их нельзя отождествлять с органом принятия стандартов. IACPA является членом Международной федерации бухгалтеров IFAC. Регулятор рынка ценных бумаг участвует в установлении требований к публичным компаниям, в том числе критериев их отнесения к крупным.
3. Национальные стандарты и МСФО сосуществуют
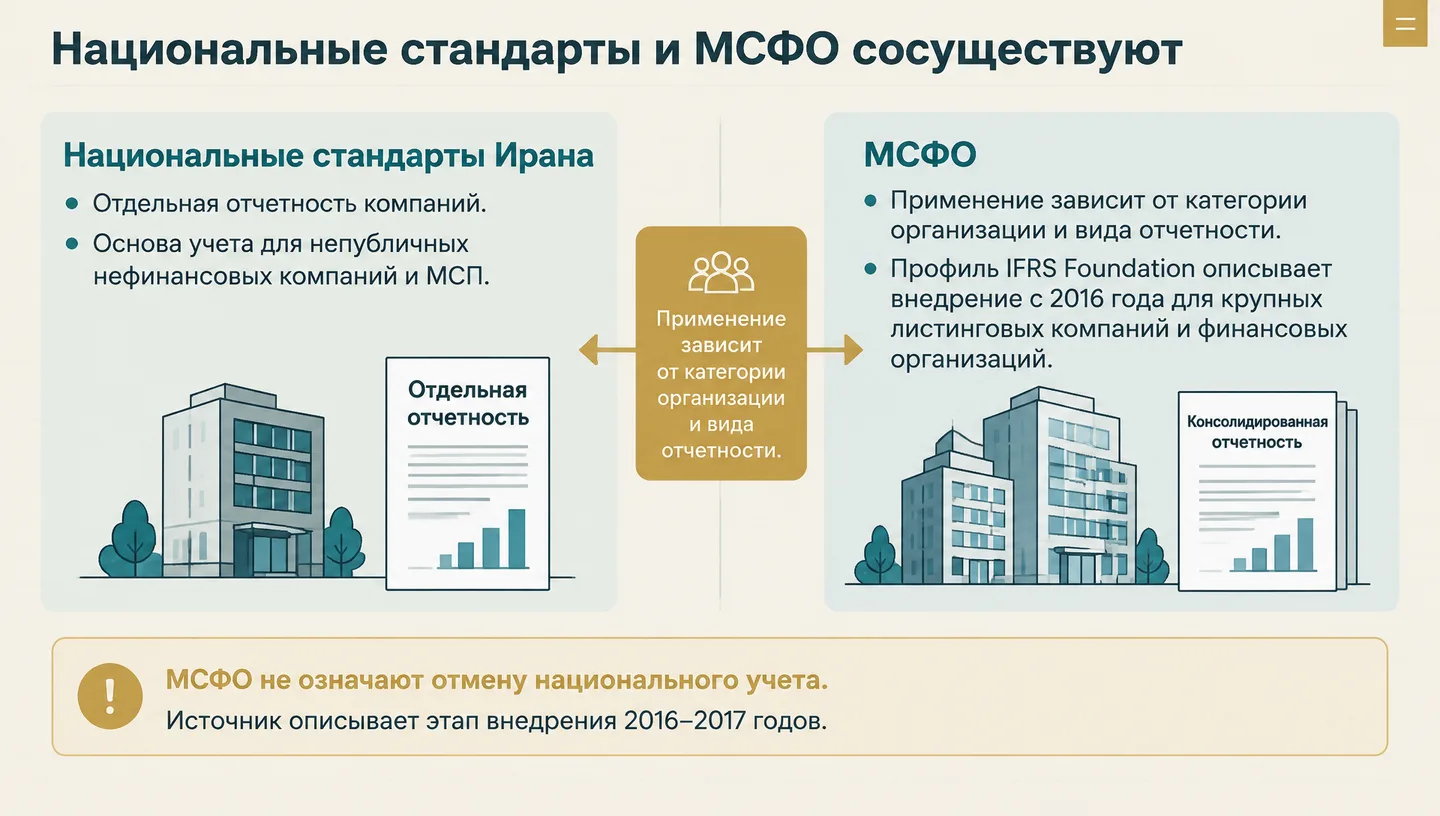
Национальные стандарты Ирана • Отдельная отчетность компаний. • Основа учета для непубличных нефинансовых компаний и МСП. МСФО • Применение зависит от категории организации и вида отчетности. • Профиль IFRS Foundation описывает внедрение с 2016 года для крупных листинговых компаний и финансовых организаций. МСФО не означают отмену национального учета. Источник описывает этап внедрения 2016–2017 годов.
Подсказка для выступления
Важно различать отчетность отдельного юридического лица и консолидированную отчетность группы. Профиль Ирана, опубликованный IFRS Foundation, указывает национальные стандарты для отдельной отчетности и описывает введение МСФО для крупных листинговых компаний и финансовых организаций с финансового года, начавшегося 20 марта 2016 года. Это описание этапа внедрения, а не подтверждение актуального охвата всех компаний. Для практического применения необходимо проверять действующие требования к конкретной организации.
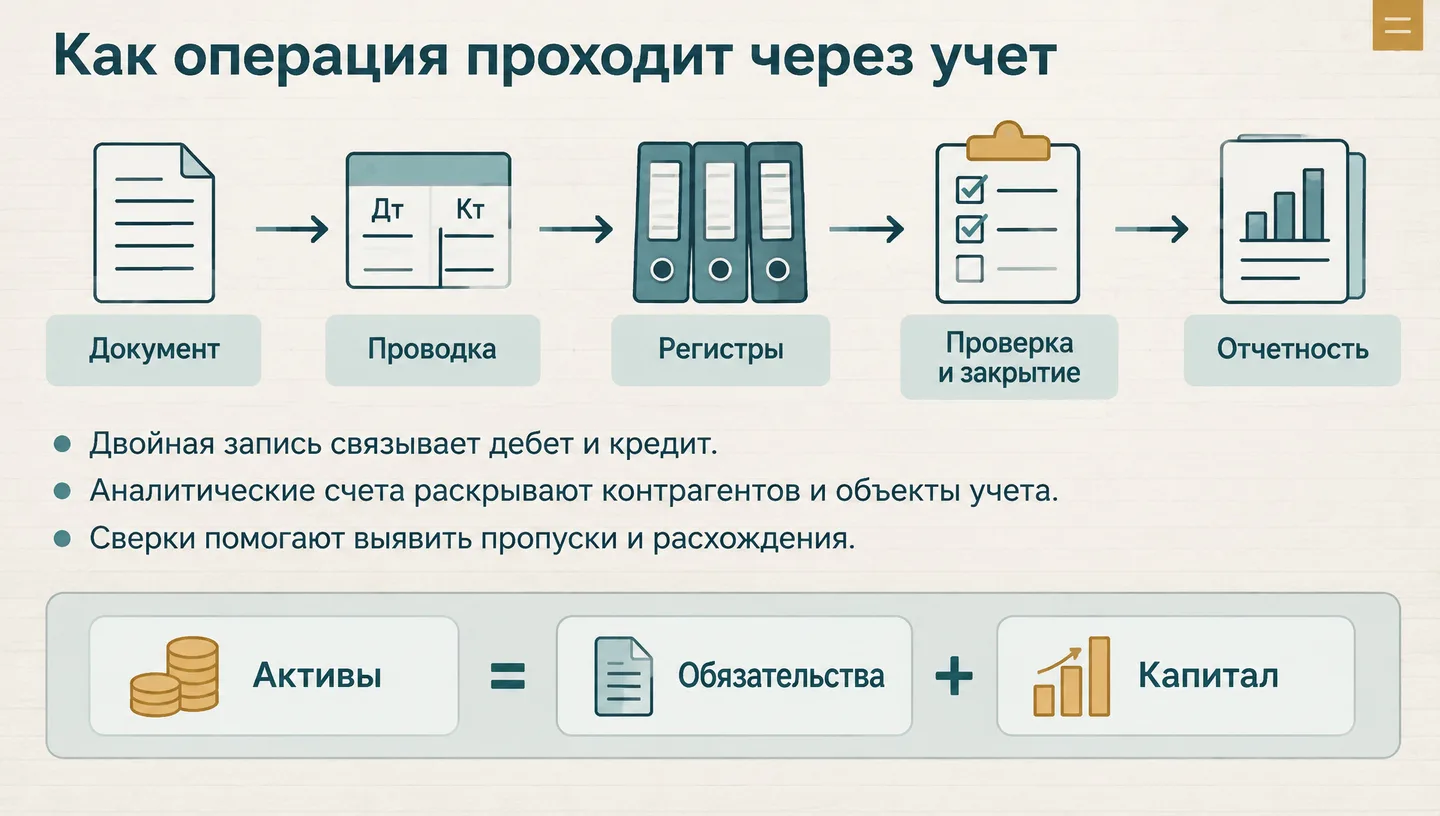
4. Как операция проходит через учет
Документ → проводка → регистры → проверка и закрытие → отчетность • Двойная запись связывает дебет и кредит. • Аналитические счета раскрывают контрагентов и объекты учета. • Сверки помогают выявить пропуски и расхождения. Активы = Обязательства + Капитал
Подсказка для выступления
Механика учета знакома по общей теории бухгалтерии: операция подтверждается документом, отражается двойной записью, попадает в регистры и затем в отчетность. Иранские программные продукты описывают главную книгу, аналитические уровни, оборотные ведомости и закрытие счетов. Эти сведения иллюстрируют практику, но не доказывают существование единого обязательного плана счетов для всех отраслей. Контроль равенства дебета и кредита необходим, однако сам по себе не гарантирует правильной классификации операции.
5. Что входит в финансовую отчетность
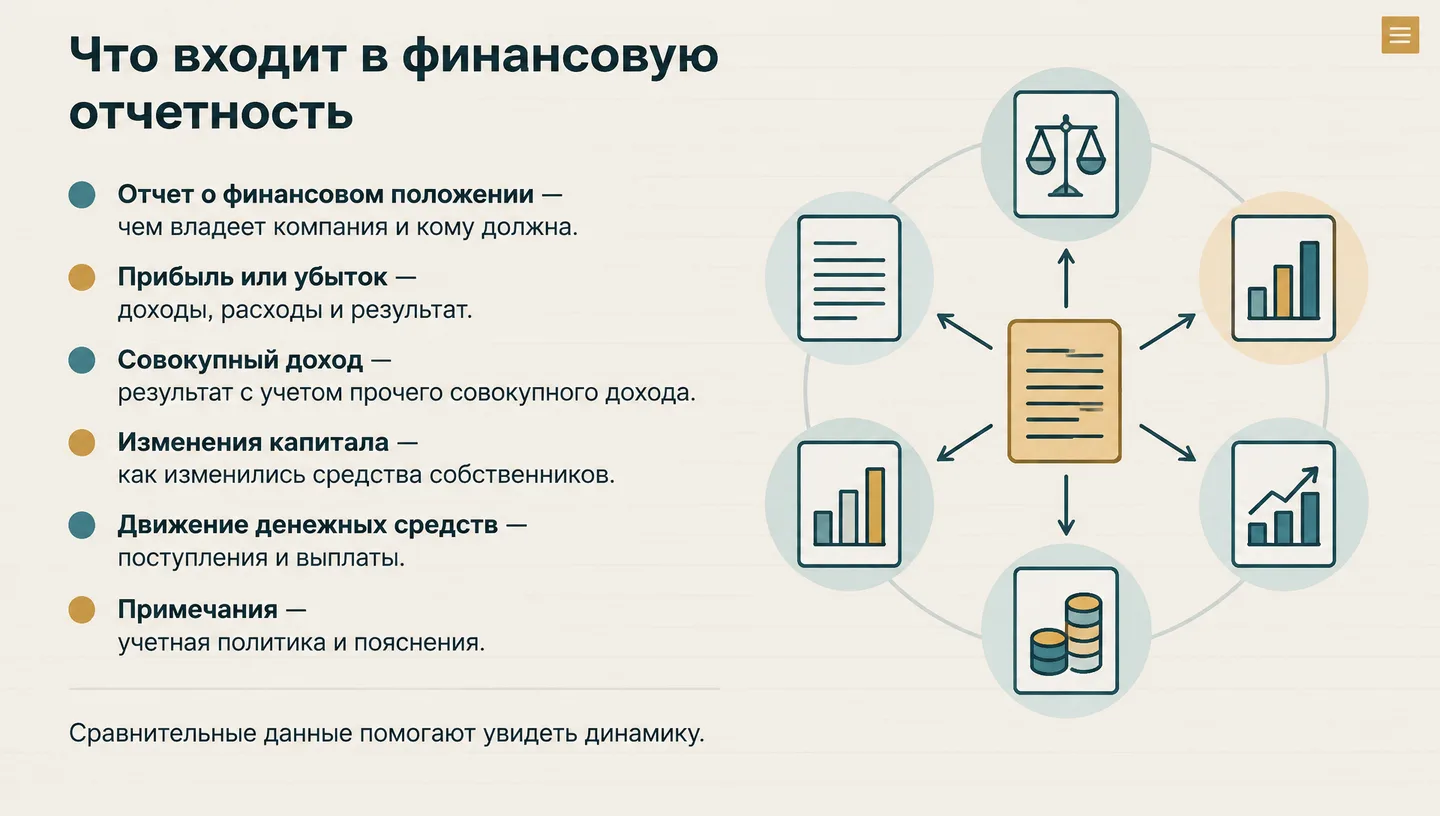
Отчет о финансовом положении — чем владеет компания и кому должна. Прибыль или убыток — доходы, расходы и результат. Совокупный доход — результат с учетом прочего совокупного дохода. Изменения капитала — как изменились средства собственников. Движение денежных средств — поступления и выплаты. Примечания — учетная политика и пояснения. Сравнительные данные помогают увидеть динамику.
Подсказка для выступления
Перечень основан на доступном тексте иранского стандарта бухгалтерского учета № 1. Отчет о финансовом положении показывает состояние на дату, остальные основные отчеты раскрывают изменения за период. Совокупный доход шире прибыли или убытка. Примечания являются частью комплекта, а не необязательным приложением. Стандарт также предусматривает сравнительную информацию и, при определенных обстоятельствах, отчет о финансовом положении на начало предыдущего периода.
6. Почему «МСФО» нужно читать внимательно
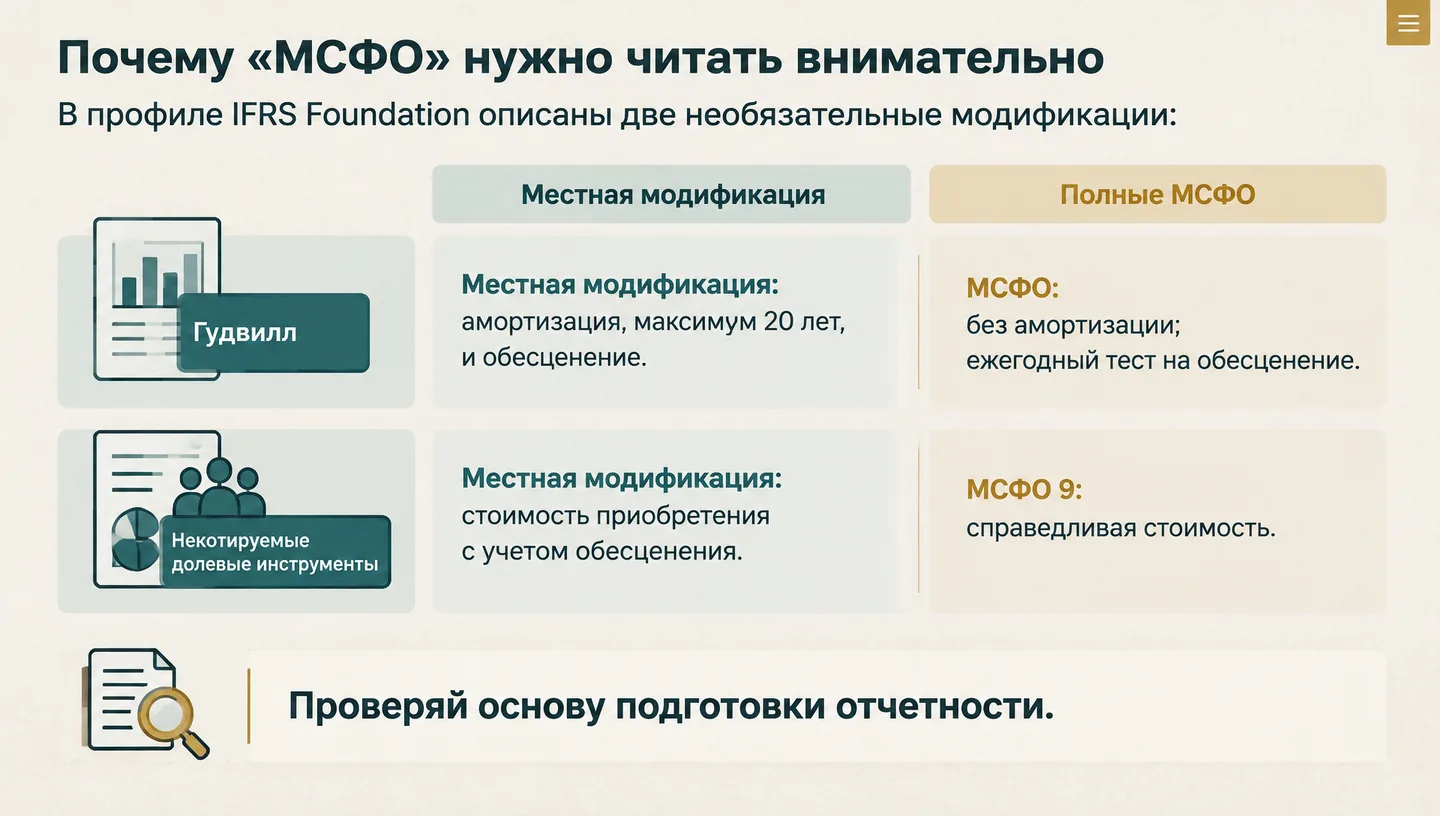
В профиле IFRS Foundation описаны две необязательные модификации: Гудвилл Местная модификация: амортизация, максимум 20 лет, и обесценение. МСФО: без амортизации; ежегодный тест на обесценение. Некотируемые долевые инструменты Местная модификация: стоимость приобретения с учетом обесценения. МСФО 9: справедливая стоимость. Проверяй основу подготовки отчетности.
Подсказка для выступления
Профиль IFRS Foundation описывает две необязательные местные модификации. Первая допускает амортизацию гудвилла в пределах срока полезного использования, не более 20 лет, с учетом обесценения. По полным МСФО гудвилл не амортизируется и проверяется на обесценение ежегодно, а также при наличии соответствующих признаков. Вторая модификация касается некотируемых долевых инструментов. Поэтому нужно читать заявление о соответствии: применение модификаций отличается от применения МСФО без оговорок. Здесь мы передаем содержание профиля, а не утверждаем неизменность этих правил на текущую дату.