Готовая презентация · 6 слайдов

Модели сетевой автокорреляции

Модели сетевой автокорреляции Как учесть взаимное влияние наблюдений в сети
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Модели сетевой автокорреляции
  2. Зачем нужна сетевая автокорреляция?
  3. Сеть превращается в матрицу весов
  4. Модель первого порядка
  5. Как распространяется влияние
  6. Матрица W — это содержательная гипотеза
1. Модели сетевой автокорреляции

Модели сетевой автокорреляции Как учесть взаимное влияние наблюдений в сети

Подсказка для выступления

Начните с вопроса: почему результаты связанных объектов нельзя всегда считать независимыми? Обозначьте, что сеть может быть социальной, географической или организационной.

2. Зачем нужна сетевая автокорреляция?

Зачем нужна сетевая автокорреляция?

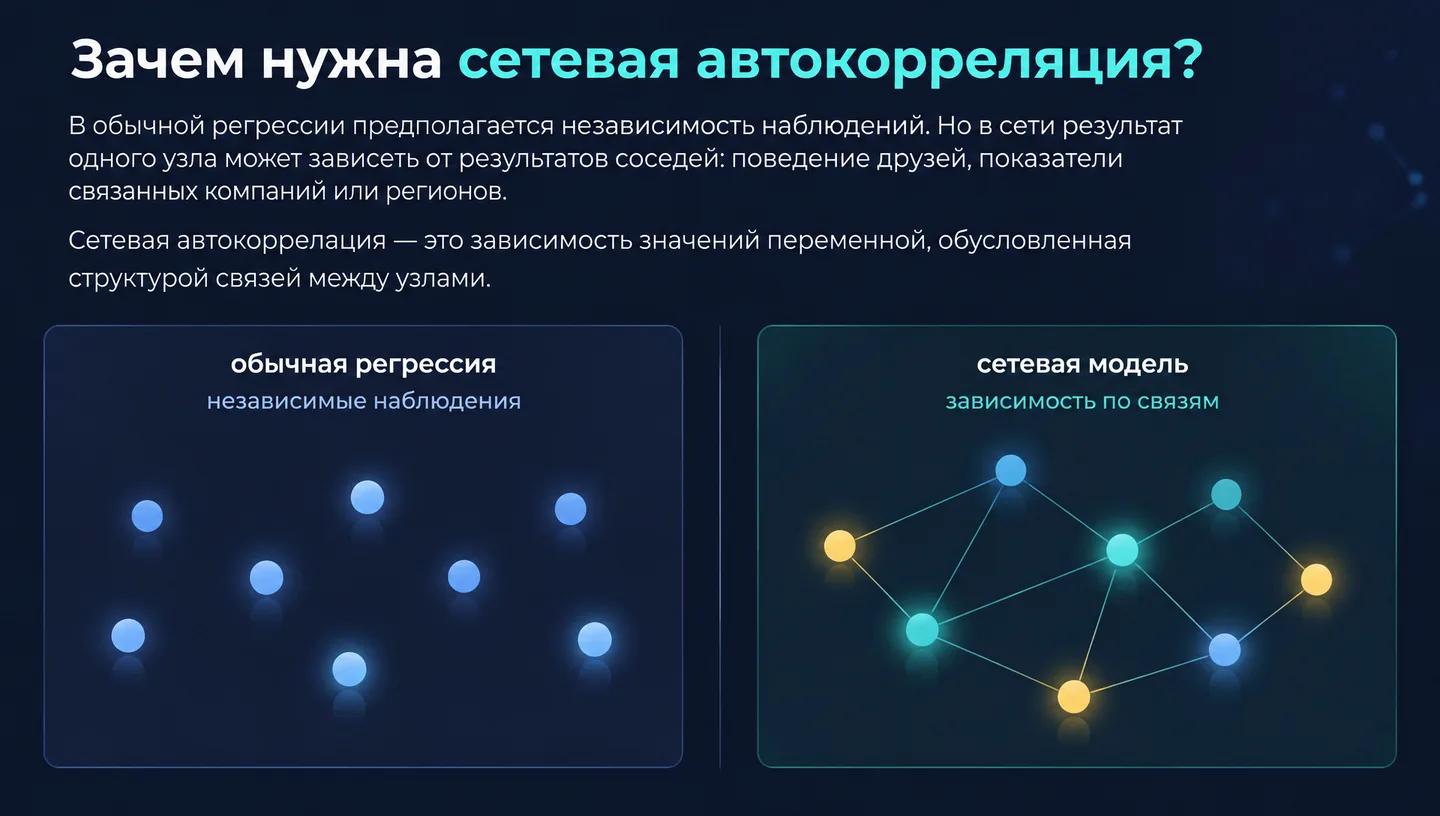
В обычной регрессии предполагается независимость наблюдений. Но в сети результат одного узла может зависеть от результатов соседей: поведение друзей, показатели связанных компаний или регионов. Сетевая автокорреляция — это зависимость значений переменной, обусловленная структурой связей между узлами. обычная регрессия — независимые наблюдения сетевая модель — зависимость по связям

Подсказка для выступления

Подчеркните отличие корреляции по близости от обычной корреляции в таблице наблюдений: здесь зависимость задаётся заранее или оценивается через структуру сети.

3. Сеть превращается в матрицу весов

Сеть превращается в матрицу весов

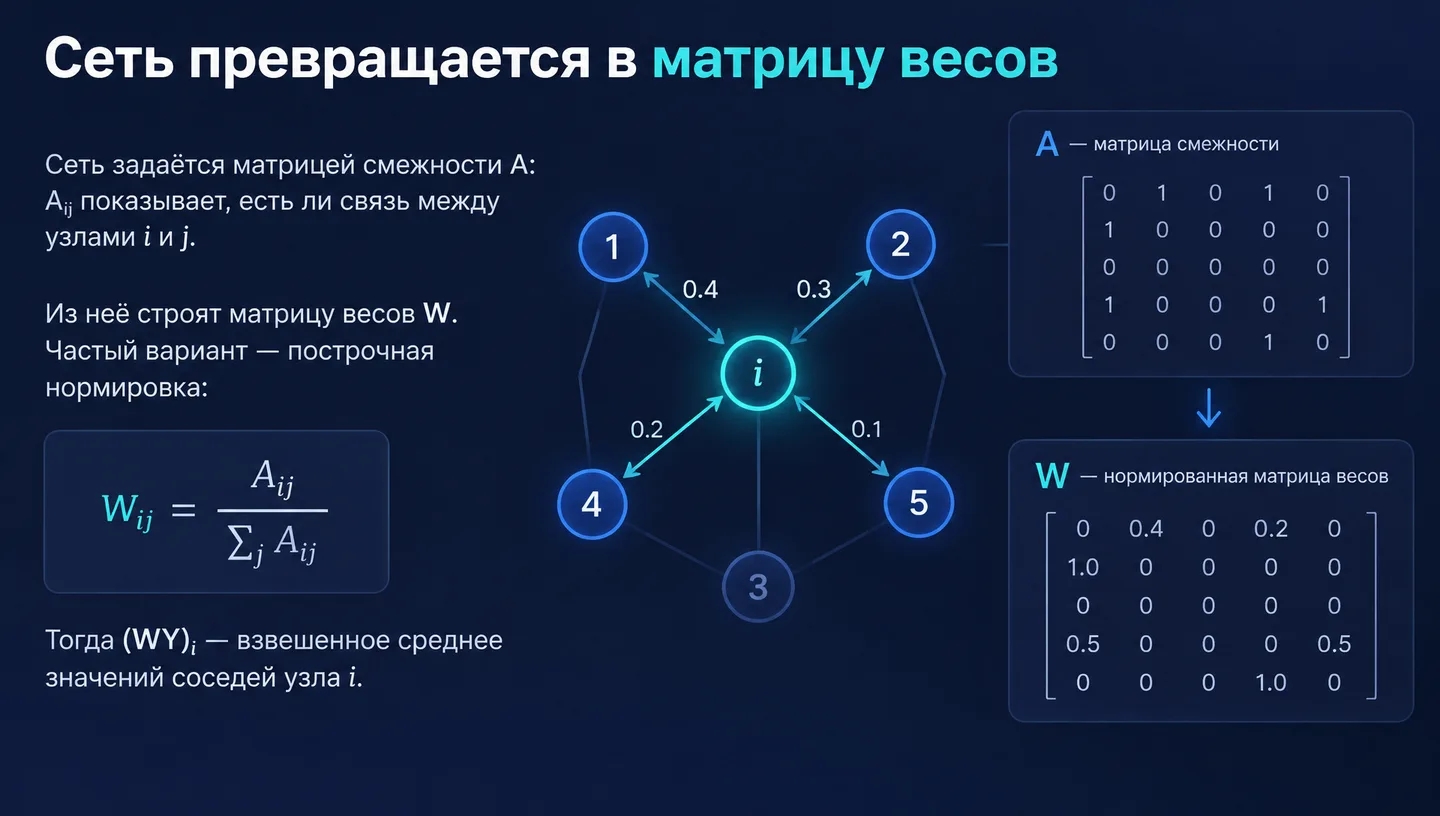
Сеть задаётся матрицей смежности A: Aᵢⱼ показывает, есть ли связь между узлами i и j. Из неё строят матрицу весов W. Частый вариант — построчная нормировка: Wᵢⱼ = Aᵢⱼ / Σⱼ Aᵢⱼ Тогда (WY)ᵢ — взвешенное среднее значений соседей узла i. A — матрица смежности W — нормированная матрица весов

Подсказка для выступления

Поясните, что матрица W — не просто техническая деталь. Выбор её элементов выражает содержательную гипотезу о том, какие связи важны.

4. Модель первого порядка

Модель первого порядка

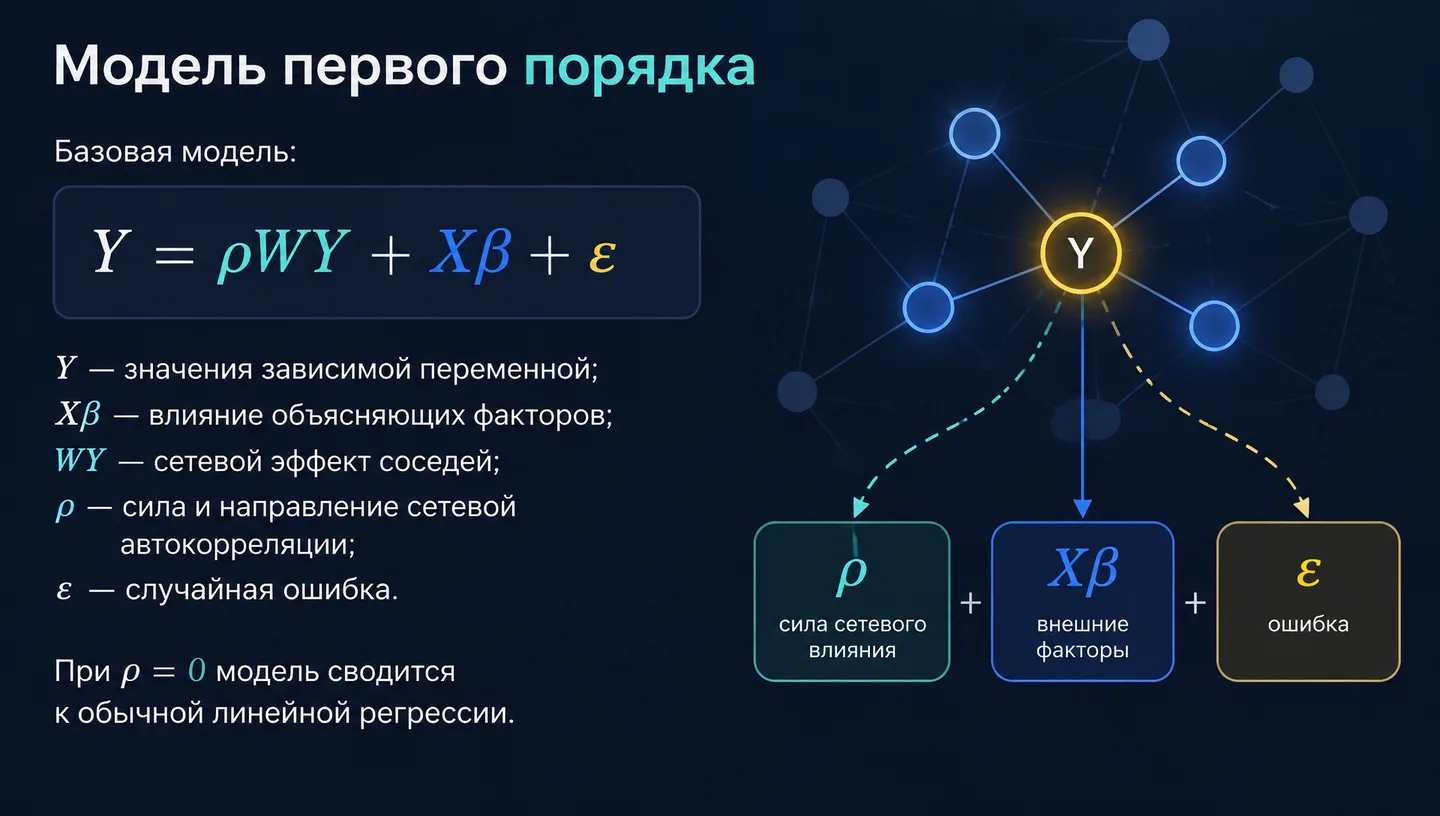
Базовая модель: Y = ρWY + Xβ + ε Y — значения зависимой переменной; Xβ — влияние объясняющих факторов; WY — сетевой эффект соседей; ρ — сила и направление сетевой автокорреляции; ε — случайная ошибка. При ρ = 0 модель сводится к обычной линейной регрессии. ρ — сила сетевого влияния Xβ — внешние факторы ε — ошибка

Подсказка для выступления

Разберите слайд по частям: WY — сетевой предиктор, Xβ — обычная часть регрессии, ρ — параметр силы сетевого влияния. Отдельно отметьте, что знак ρ определяет направление зависимости.

5. Как распространяется влияние

Как распространяется влияние

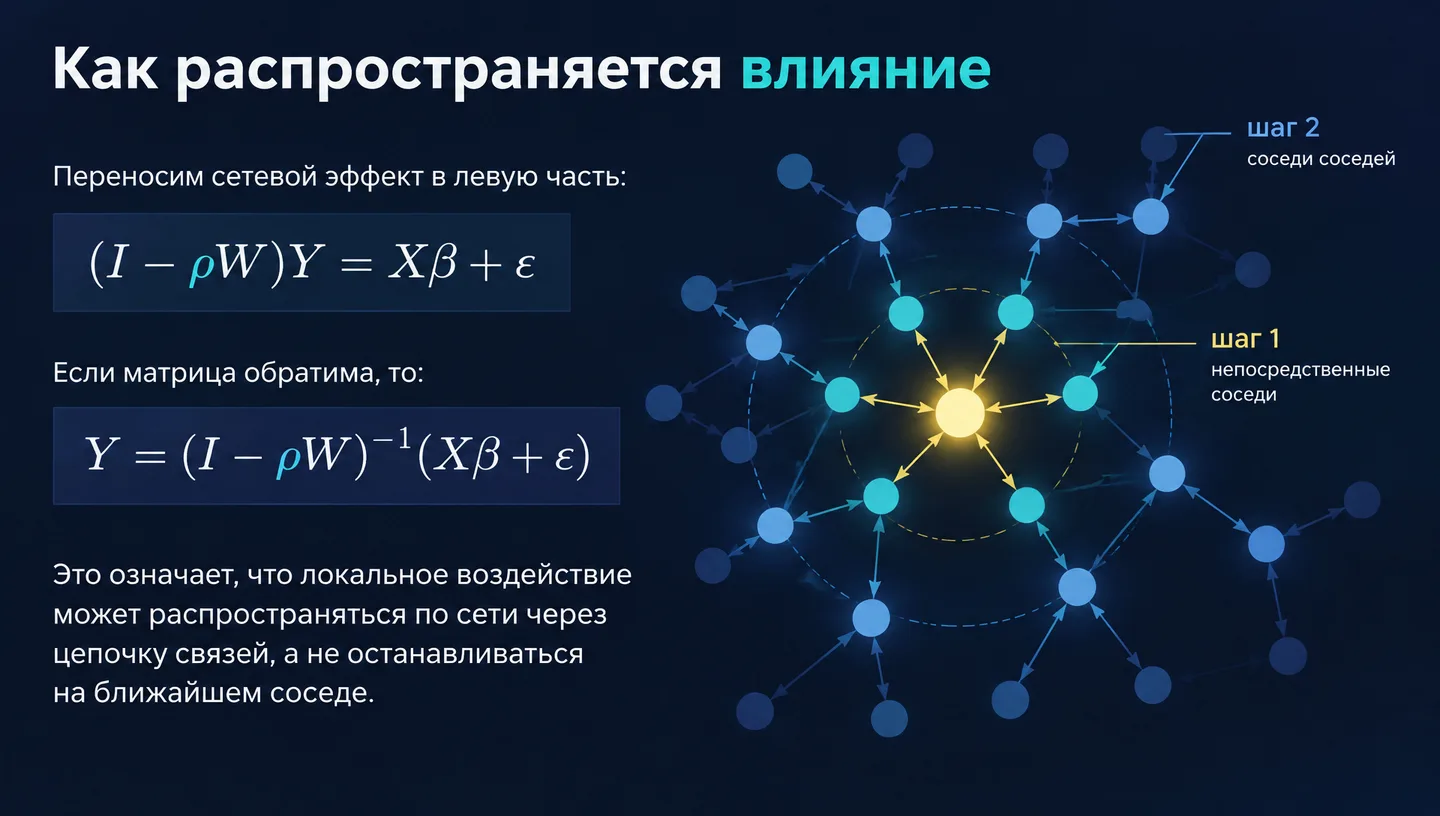
Переносим сетевой эффект в левую часть: (I − ρW)Y = Xβ + ε Если матрица обратима, то: Y = (I − ρW)⁻¹(Xβ + ε) Это означает, что локальное воздействие может распространяться по сети через цепочку связей, а не останавливаться на ближайшем соседе. шаг 1 — непосредственные соседи шаг 2 — соседи соседей

Подсказка для выступления

Объясните обратную матрицу интуитивно: изменение в одном узле может перейти к соседям, затем к их соседям и так далее. Не утверждайте, что эффект всегда бесконечен: он зависит от структуры сети и допустимого значения ρ.

6. Матрица W — это содержательная гипотеза

Матрица W — это содержательная гипотеза

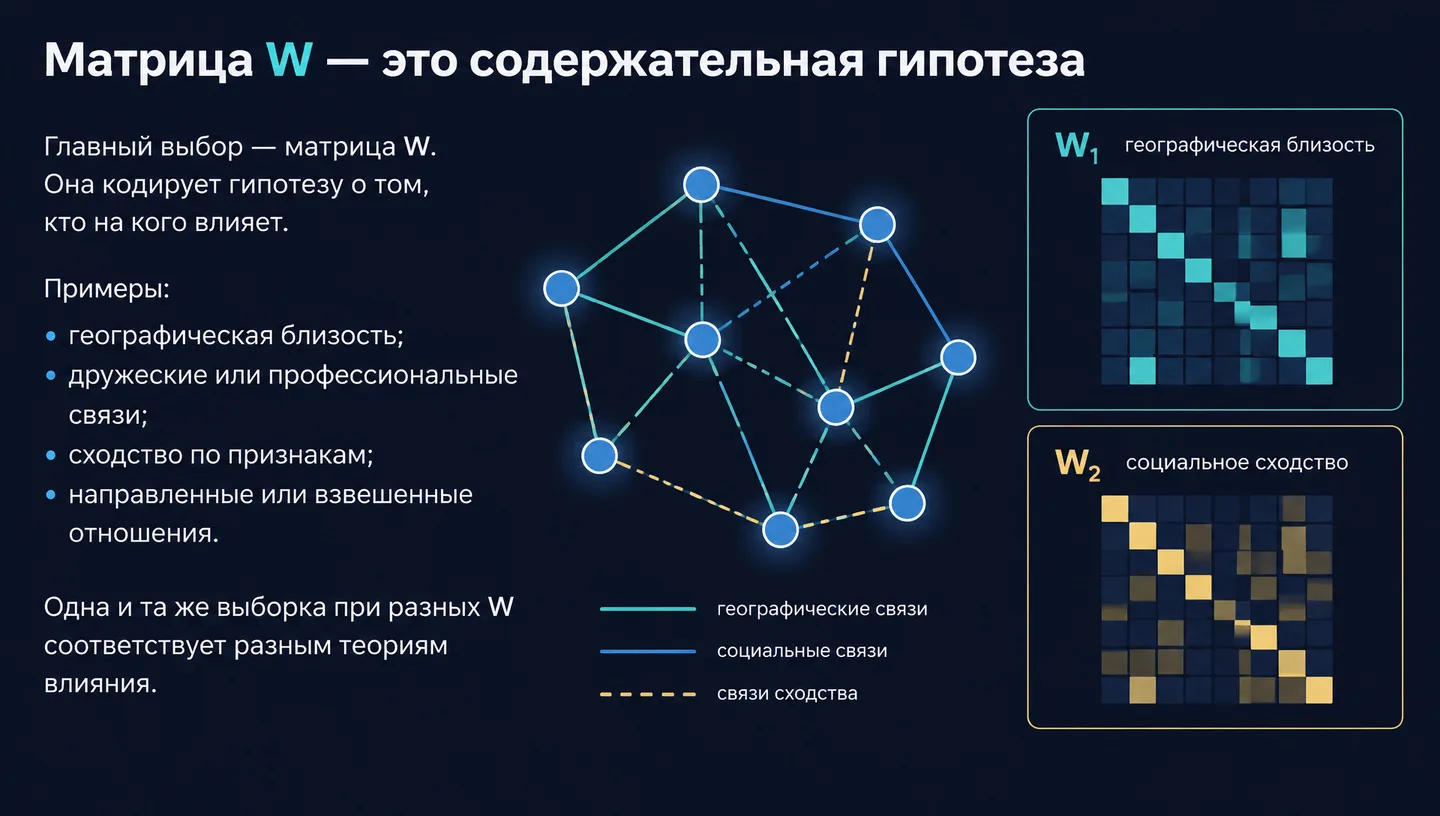
Главный выбор — матрица W. Она кодирует гипотезу о том, кто на кого влияет. Примеры: • географическая близость; • дружеские или профессиональные связи; • сходство по признакам; • направленные или взвешенные отношения. Одна и та же выборка при разных W соответствует разным теориям влияния. W₁ — географическая близость W₂ — социальное сходство

Подсказка для выступления

Попросите студентов привести две разные матрицы W для одной и той же совокупности объектов. Обсудите, как изменится интерпретация параметра ρ.

Источники