Готовая презентация · 6 слайдов

Нефть и газ в XXI веке: главная опора и двигатель эпохи

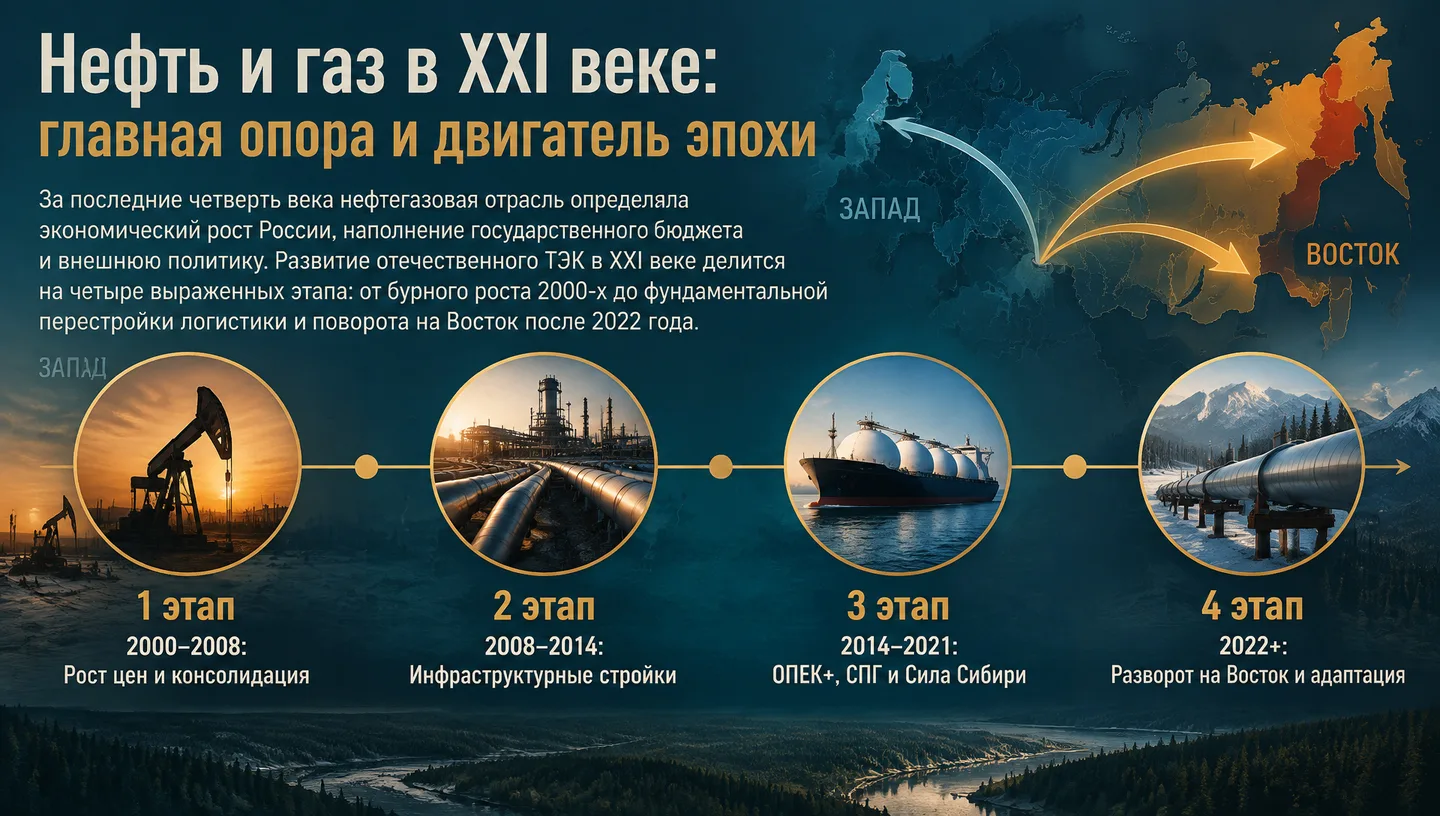
За последние четверть века нефтегазовая отрасль определяла экономический рост России, наполнение государственного бюджета и внешнюю политику. Развитие отечественного ТЭК в XXI веке делится на четыре выраженных этапа: от бурного роста 2000-х до фундаментальной перестройки логистики и поворота на Восток после 2022 года. 1 этап — 2000–2008: Рост цен и консолидация 2 этап — 2008–2014: Инфраструктурные стройки 3 этап — 2014–2021: ОПЕК+, СПГ и Сила Сибири 4 этап — 2022+: Разворот на Восток и адаптация
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Нефть и газ в XXI веке: главная опора и двигатель эпохи
  2. 1 этап (2000–2008): Взлёт цен, налоговая реформа и консолидация
  3. 2 этап (2008–2014): Преодоление кризиса и новые маршруты
  4. 3 этап (2014–2021): Первые санкции, сделка ОПЕК+ и СПГ-индустрия
  5. 4 этап (2022+): Санкционный шок и закрытие европейского рынка
  6. 4 этап (2022+): «Поворот на Восток» и технологическая адаптация
1. Нефть и газ в XXI веке: главная опора и двигатель эпохи

За последние четверть века нефтегазовая отрасль определяла экономический рост России, наполнение государственного бюджета и внешнюю политику. Развитие отечественного ТЭК в XXI веке делится на четыре выраженных этапа: от бурного роста 2000-х до фундаментальной перестройки логистики и поворота на Восток после 2022 года. 1 этап — 2000–2008: Рост цен и консолидация 2 этап — 2008–2014: Инфраструктурные стройки 3 этап — 2014–2021: ОПЕК+, СПГ и Сила Сибири 4 этап — 2022+: Разворот на Восток и адаптация

Подсказка для выступления

Здравствуйте! Сегодня мы рассмотрим, как развивалась нефтегазовая промышленность России на протяжении первых 25 лет XXI века. Нефть и газ для нашей страны — это не просто полезные ископаемые, а базис модернизации, ключевой источник бюджетных доходов и один из важнейших факторов международного влияния. Мы выделим четыре главных исторических этапа и проследим, как менялись технологии, маршруты и рынки сбыта.

2. 1 этап (2000–2008): Взлёт цен, налоговая реформа и консолидация

1 этап (2000–2008): Взлёт цен, налоговая реформа и консолидация

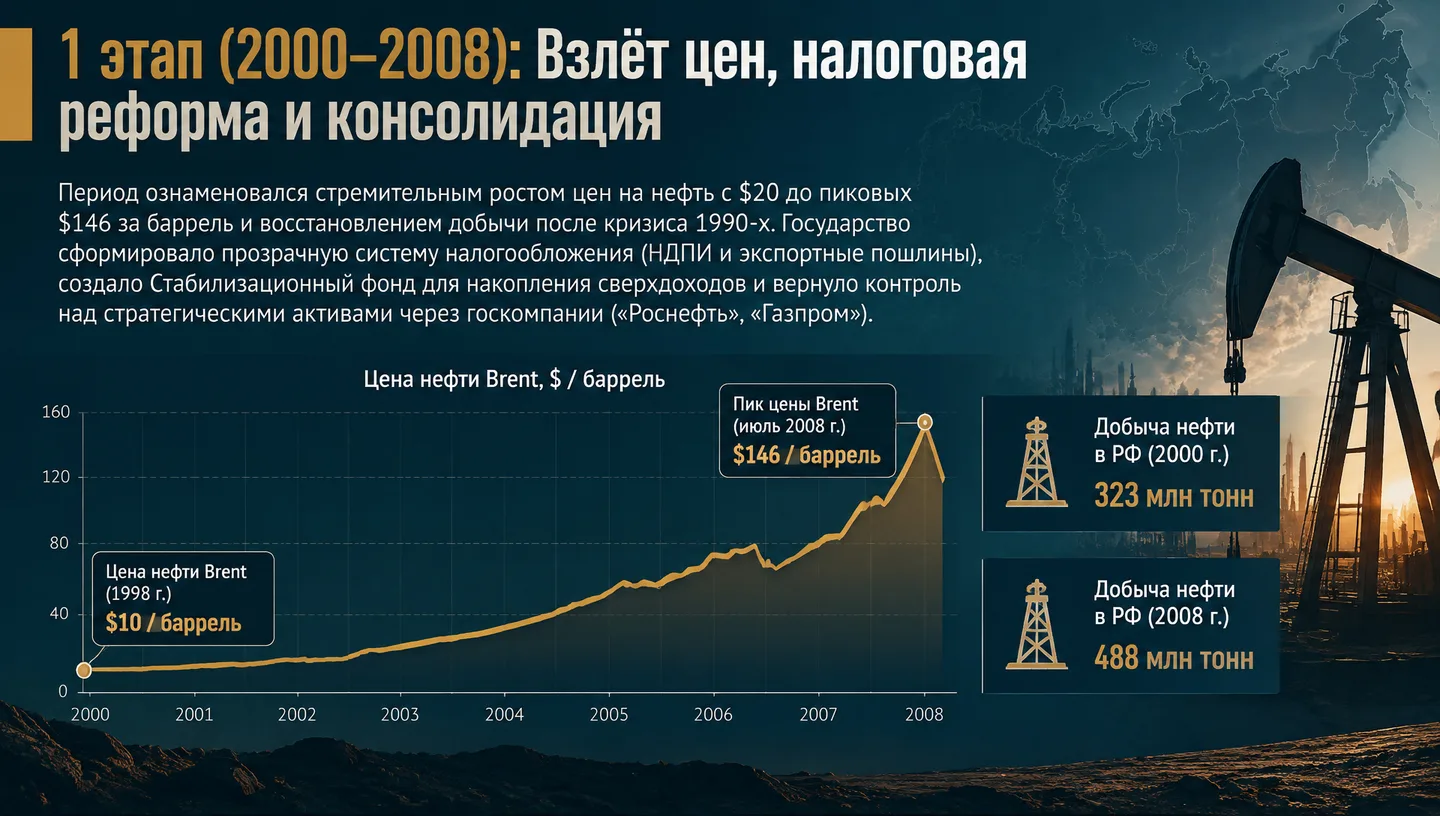
Период ознаменовался стремительным ростом цен на нефть с $20 до пиковых $146 за баррель и восстановлением добычи после кризиса 1990-х. Государство сформировало прозрачную систему налогообложения (НДПИ и экспортные пошлины), создало Стабилизационный фонд для накопления сверхдоходов и вернуло контроль над стратегическими активами через госкомпании («Роснефть», «Газпром»). Цена нефти Brent (1998 г.) — $10 / баррель Пик цены Brent (июль 2008 г.) — $146 / баррель Добыча нефти в РФ (2000 г.) — 323 млн тонн Добыча нефти в РФ (2008 г.) — 488 млн тонн

Подсказка для выступления

Первый этап начался в условиях восстановления страны после кризиса 1990-х годов. Мировые цены на нефть стремительно росли — с $10–20 в конце 1990-х до исторического рекорда в $146 за баррель летом 2008 года. Государство провело налоговую реформу, введя налог на добычу полезных ископаемых (НДПИ), привязав доходы бюджета к мировой цене. Для защиты экономики от инфляции и кризисов был создан Стабилизационный фонд. Параллельно государство вернуло контроль над стратегическими компаниями: активы «ЮКОСа» перешли «Роснефти», а «Газпром» выкупил «Сибнефть».

3. 2 этап (2008–2014): Преодоление кризиса и новые маршруты

2 этап (2008–2014): Преодоление кризиса и новые маршруты

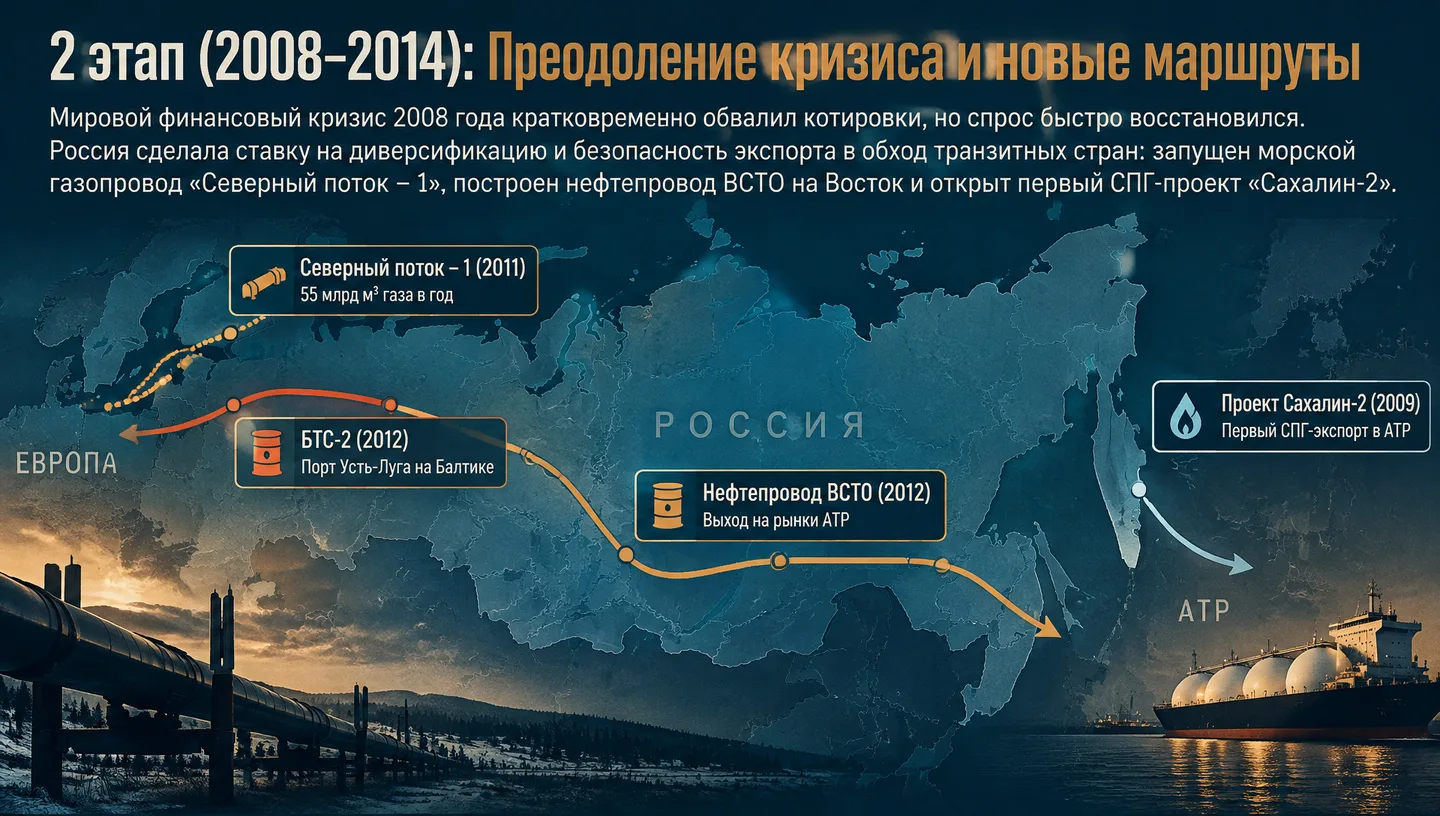
Мировой финансовый кризис 2008 года кратковременно обвалил котировки, но спрос быстро восстановился. Россия сделала ставку на диверсификацию и безопасность экспорта в обход транзитных стран: запущен морской газопровод «Северный поток – 1», построен нефтепровод ВСТО на Восток и открыт первый СПГ-проект «Сахалин-2». Северный поток – 1 (2011) — 55 млрд м³ газа в год Нефтепровод ВСТО (2012) — Выход на рынки АТР Проект Сахалин-2 (2009) — Первый СПГ-экспорт в АТР БТС-2 (2012) — Порт Усть-Луга на Балтике

Подсказка для выступления

Второй этап открылся мировым финансовым кризисом 2008–2009 годов. Цены кратковременно упали, но быстро вернулись к $100 за баррель. Главным уроком этого этапа стала необходимость создания собственных независимых экспортных каналов без рисков транзитных стран. В 2011 году заработал «Северный поток – 1» по дну Балтийского моря в Германию, в 2012 году запустили трубопроводную систему ВСТО для поставок нефти в Азию через порт Козьмино, а на Сахалине начал работу первый в стране крупный завод по сжижению природного газа (СПГ).

4. 3 этап (2014–2021): Первые санкции, сделка ОПЕК+ и СПГ-индустрия

3 этап (2014–2021): Первые санкции, сделка ОПЕК+ и СПГ-индустрия

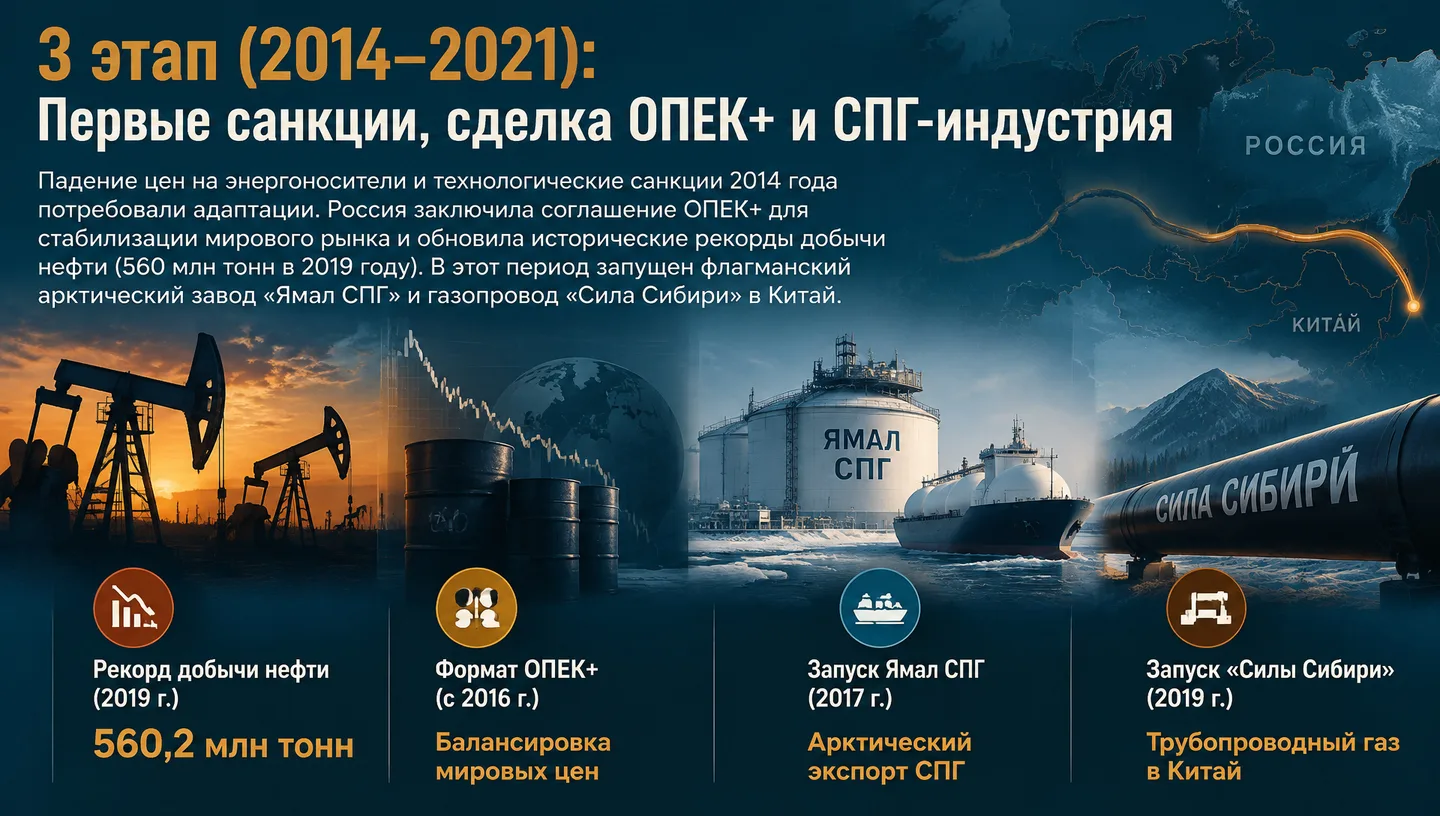
Падение цен на энергоносители и технологические санкции 2014 года потребовали адаптации. Россия заключила соглашение ОПЕК+ для стабилизации мирового рынка и обновила исторические рекорды добычи нефти (560 млн тонн в 2019 году). В этот период запущен флагманский арктический завод «Ямал СПГ» и газопровод «Сила Сибири» в Китай. Рекорд добычи нефти (2019 г.) — 560,2 млн тонн Запуск Ямал СПГ (2017 г.) — Арктический экспорт СПГ Запуск «Силы Сибири» (2019 г.) — Трубопроводный газ в Китай Формат ОПЕК+ (с 2016 г.) — Балансировка мировых цен

Подсказка для выступления

Третий этап начался в 2014 году с геополитической напряженности и введения первых технологических санкций, ограничивших доступ к сложным глубоководным и арктическим технологиям. Одновременно котировки нефти рухнули со $100 до $30–50. Ответом России стало заключение беспрецедентного соглашения ОПЕК+ с Саудовской Аравией и другими странами для регулирования добычи. Несмотря на ограничения, в 2019 году Россия достигла рекорда добычи нефти — 560 млн тонн. «Новатэк» запустил гигантский проект «Ямал СПГ», а «Газпром» ввел в строй газопровод «Сила Сибири» в Китай.

5. 4 этап (2022+): Санкционный шок и закрытие европейского рынка

4 этап (2022+): Санкционный шок и закрытие европейского рынка

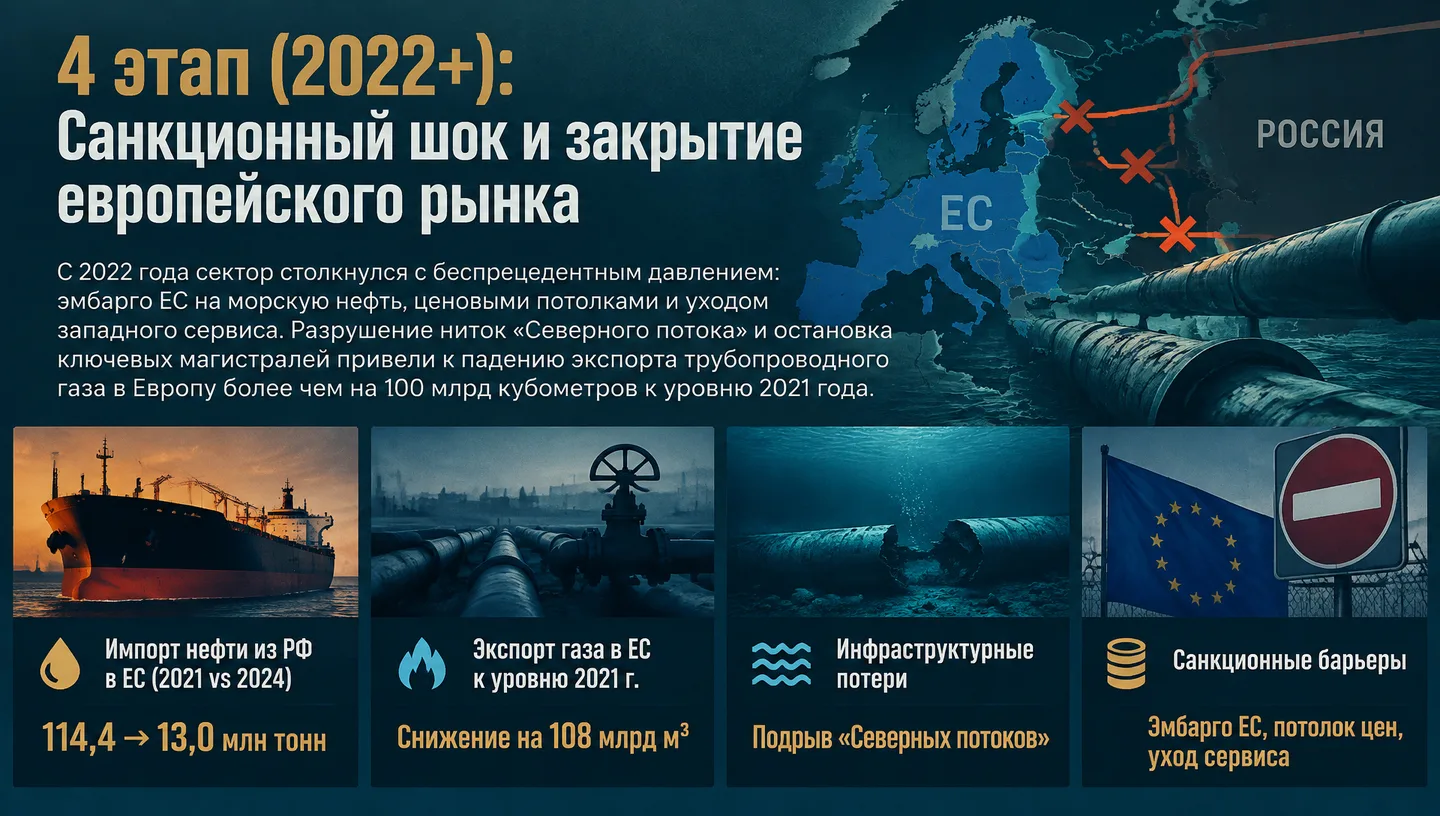
С 2022 года сектор столкнулся с беспрецедентным давлением: эмбарго ЕС на морскую нефть, ценовыми потолками и уходом западного сервиса. Разрушение ниток «Северного потока» и остановка ключевых магистралей привели к падению экспорта трубопроводного газа в Европу более чем на 100 млрд кубометров к уровню 2021 года. Импорт нефти из РФ в ЕС (2021 vs 2024) — 114,4 → 13,0 млн тонн Экспорт газа в ЕС к уровню 2021 г. — Снижение на 108 млрд м³ Инфраструктурные потери — Подрыв «Северных потоков» Санкционные барьеры — Эмбарго ЕС, потолок цен, уход сервиса

Подсказка для выступления

События 2022 года ознаменовали начало четвертого, самого драматичного этапа. Европейский союз ввел эмбарго на российскую морскую нефть и нефтепродукты, страны G7 установили «ценовой потолок», а западные сервисные гиганты ушли с рынка. В сентябре 2022 года произошли взрывы на нитках «Северного потока», а маршруты через Польшу и Украину были заблокированы или ограничены. Экспорт трубопроводного газа в ЕС упал со 114+ млрд кубометров до исторических минимумов, что потребовало срочной смены стратегии всей отрасли.

6. 4 этап (2022+): «Поворот на Восток» и технологическая адаптация

4 этап (2022+): «Поворот на Восток» и технологическая адаптация

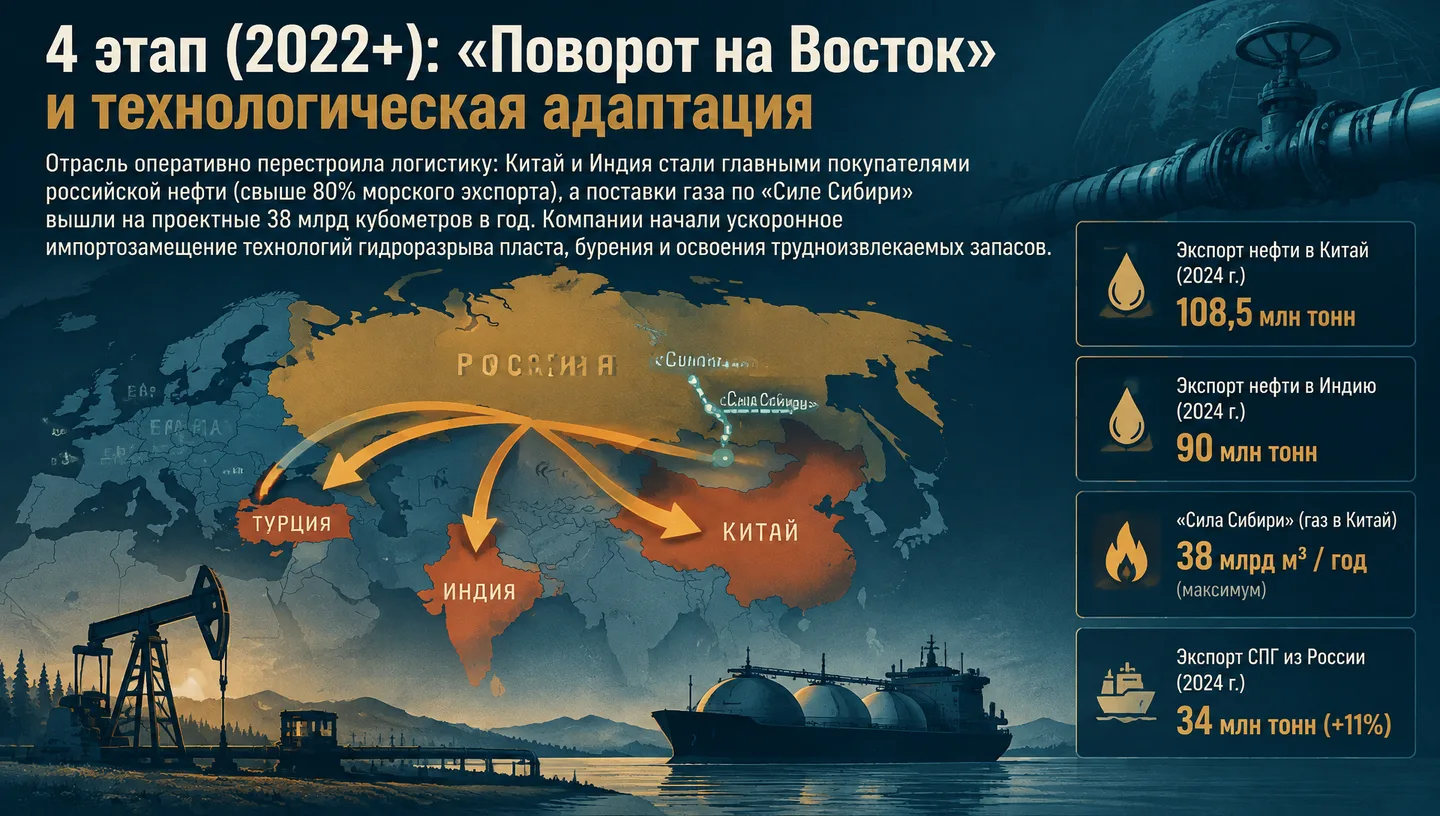
Отрасль оперативно перестроила логистику: Китай и Индия стали главными покупателями российской нефти (свыше 80% морского экспорта), а поставки газа по «Силе Сибири» вышли на проектные 38 млрд кубометров в год. Компании начали ускоренное импортозамещение технологий гидроразрыва пласта, бурения и освоения трудноизвлекаемых запасов. Экспорт нефти в Китай (2024 г.) — 108,5 млн тонн Экспорт нефти в Индию (2024 г.) — 90 млн тонн «Сила Сибири» (газ в Китай) — 38 млрд м³ / год (максимум) Экспорт СПГ из России (2024 г.) — 34 млн тонн (+11%)

Подсказка для выступления

Несмотря на масштаб вызовов, коллапса отрасли не произошло. Россия оперативно перенаправила потоки сырья. В 2024 году экспорт нефти составил 240 млн тонн: крупнейшими партнерами стали Китай (108,5 млн т), Индия (90 млн т) и Турция. Поставки газа по «Силе Сибири» досрочно вышли на максимальный контрактный уровень в 38 млрд м³ в год, а экспорт СПГ вырос до 34 млн тонн. Одновременно компании начали активно замещать западные сервисы отечественными технологиями — от бурового оборудования до программного обеспечения.