Готовая презентация · 6 слайдов

Принципы и методы бухгалтерского учета

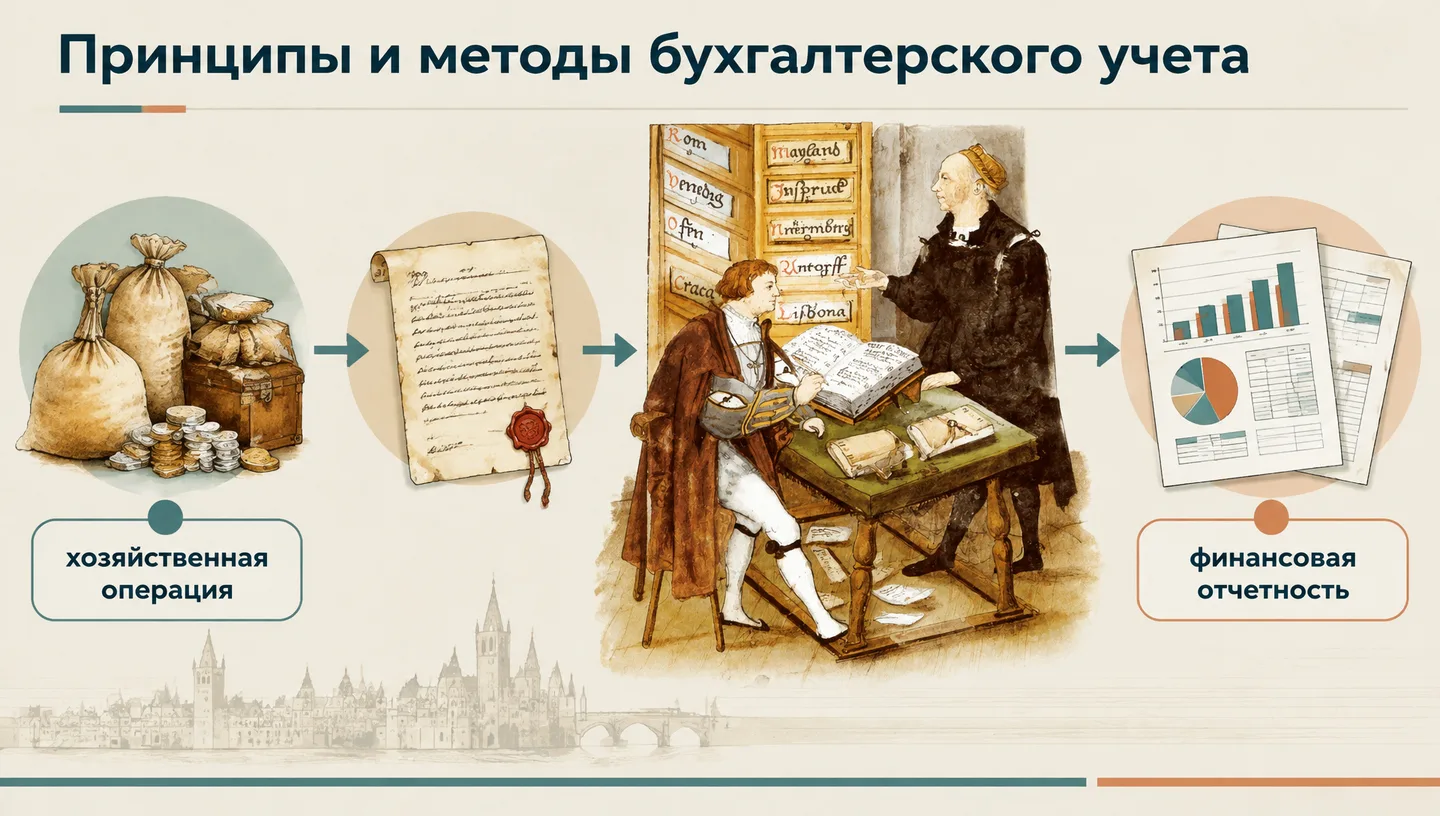
Принципы и методы бухгалтерского учета операция — хозяйственная операция результат — финансовая отчетность
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Принципы и методы бухгалтерского учета
  2. Что изучает бухгалтерский учет
  3. Ключевые принципы учета
  4. Начисление и соответствие
  5. Что такое метод учета
  6. Наблюдение и измерение
1. Принципы и методы бухгалтерского учета

Принципы и методы бухгалтерского учета операция — хозяйственная операция результат — финансовая отчетность

Подсказка для выступления

Начни с вопроса: какие данные нужны руководителю, чтобы понять состояние организации? Подведи к идее систематизированной и документированной информации.

2. Что изучает бухгалтерский учет

Что изучает бухгалтерский учет

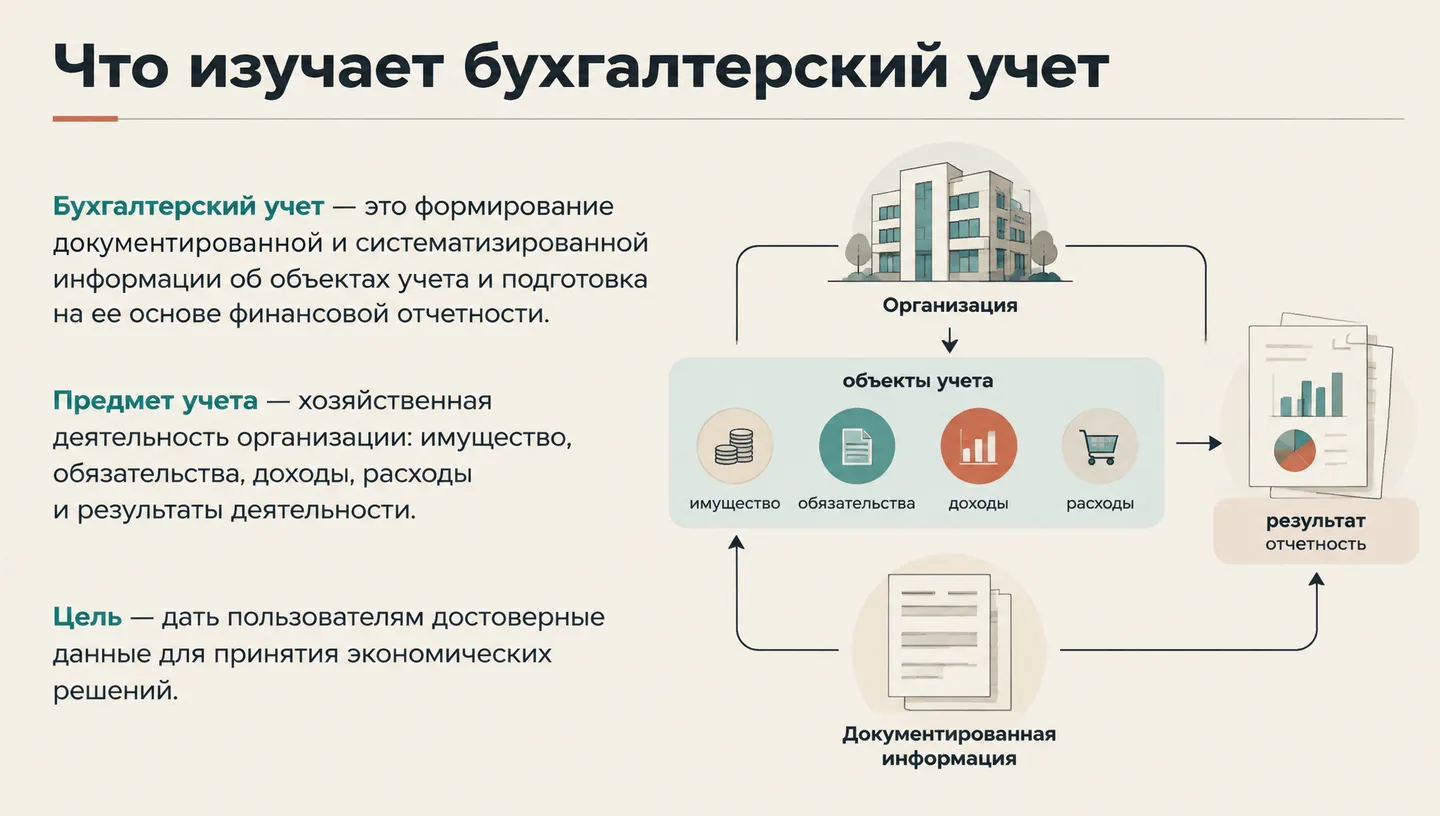
Бухгалтерский учет — это формирование документированной и систематизированной информации об объектах учета и подготовка на ее основе финансовой отчетности. Предмет учета — хозяйственная деятельность организации: имущество, обязательства, доходы, расходы и результаты деятельности. Цель — дать пользователям достоверные данные для принятия экономических решений. объекты учета — имущество, обязательства, доходы, расходы результат — отчетность

Подсказка для выступления

Разграничь предмет и цель учета. Обрати внимание, что учет не ограничивается подсчетом денег: он описывает имущество, обязательства и результаты деятельности.

3. Ключевые принципы учета

Ключевые принципы учета

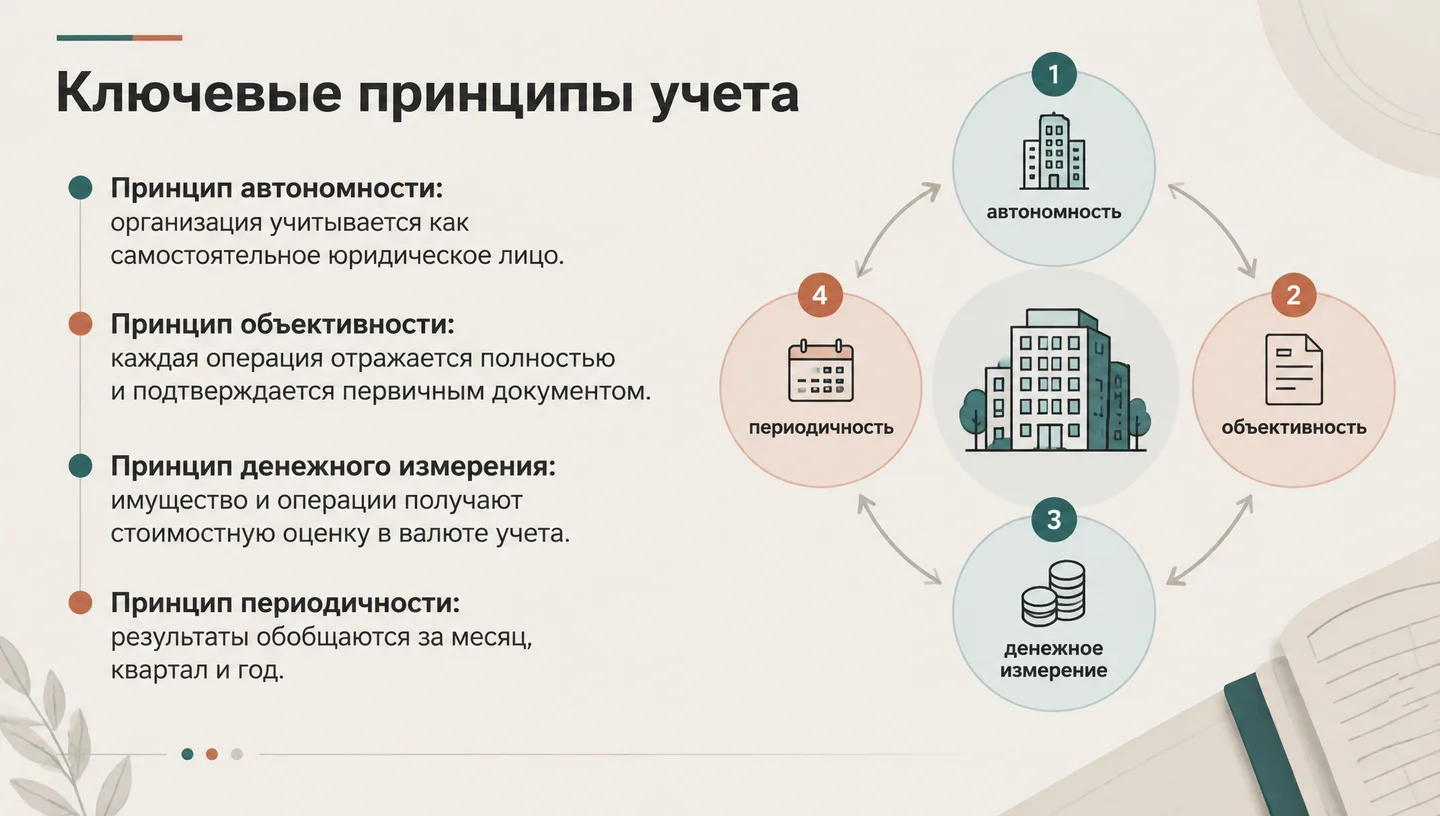
Принцип автономности: организация учитывается как самостоятельное юридическое лицо. Принцип объективности: каждая операция отражается полностью и подтверждается первичным документом. Принцип денежного измерения: имущество и операции получают стоимостную оценку в валюте учета. Принцип периодичности: результаты обобщаются за месяц, квартал и год. 1 — автономность 2 — объективность 3 — денежное измерение 4 — периодичность

Подсказка для выступления

Поясни, что принципы работают вместе: документ подтверждает операцию, денежная оценка делает ее сопоставимой, периодичность позволяет сравнивать результаты во времени.

4. Начисление и соответствие

Начисление и соответствие

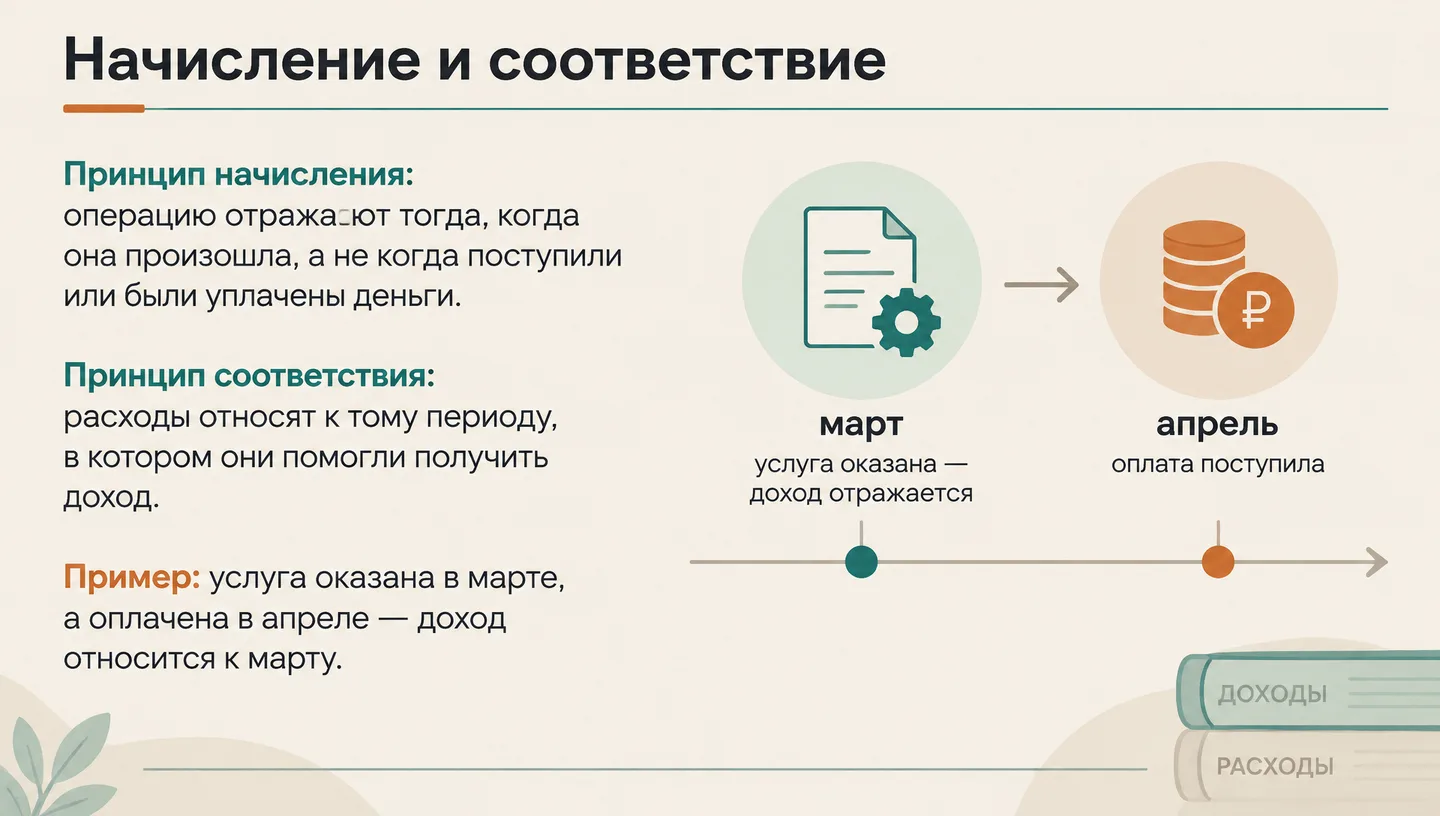
Принцип начисления: операцию отражают тогда, когда она произошла, а не когда поступили или были уплачены деньги. Принцип соответствия: расходы относят к тому периоду, в котором они помогли получить доход. Пример: услуга оказана в марте, а оплачена в апреле — доход относится к марту. март — услуга оказана — доход отражается апрель — оплата поступила

Подсказка для выступления

Попроси студентов определить, в каком месяце признается доход в примере. Затем объясни отличие момента оказания услуги от момента оплаты.

5. Что такое метод учета

Что такое метод учета

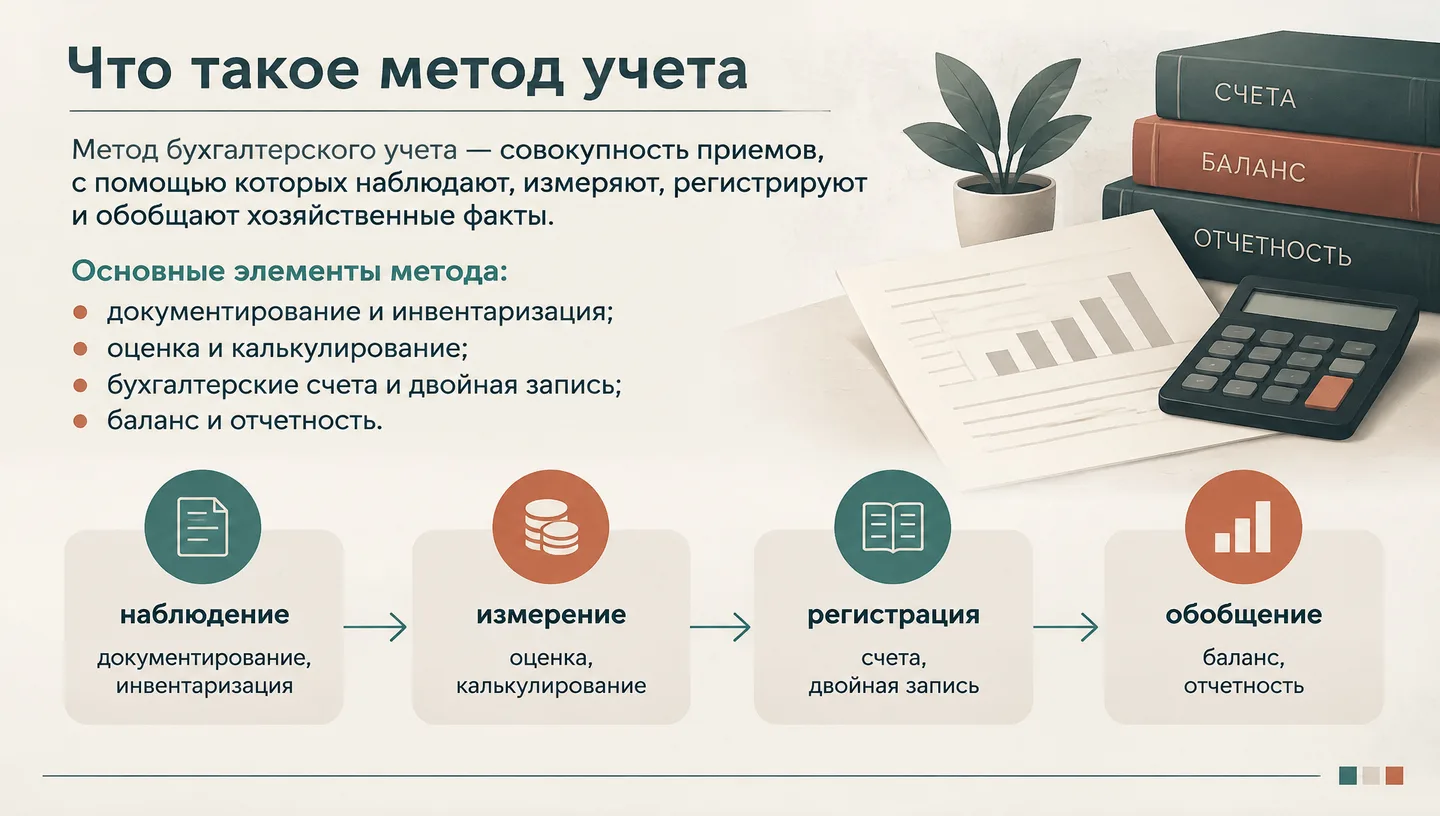
Метод бухгалтерского учета — совокупность приемов, с помощью которых наблюдают, измеряют, регистрируют и обобщают хозяйственные факты. Основные элементы метода: • документирование и инвентаризация; • оценка и калькулирование; • бухгалтерские счета и двойная запись; • баланс и отчетность. наблюдение — документирование, инвентаризация измерение — оценка, калькулирование регистрация — счета, двойная запись обобщение — баланс, отчетность

Подсказка для выступления

Покажи различие между наблюдением, измерением, регистрацией и обобщением. Не нужно заучивать перечень изолированно: каждый прием отвечает на отдельный вопрос учета.

6. Наблюдение и измерение

Наблюдение и измерение

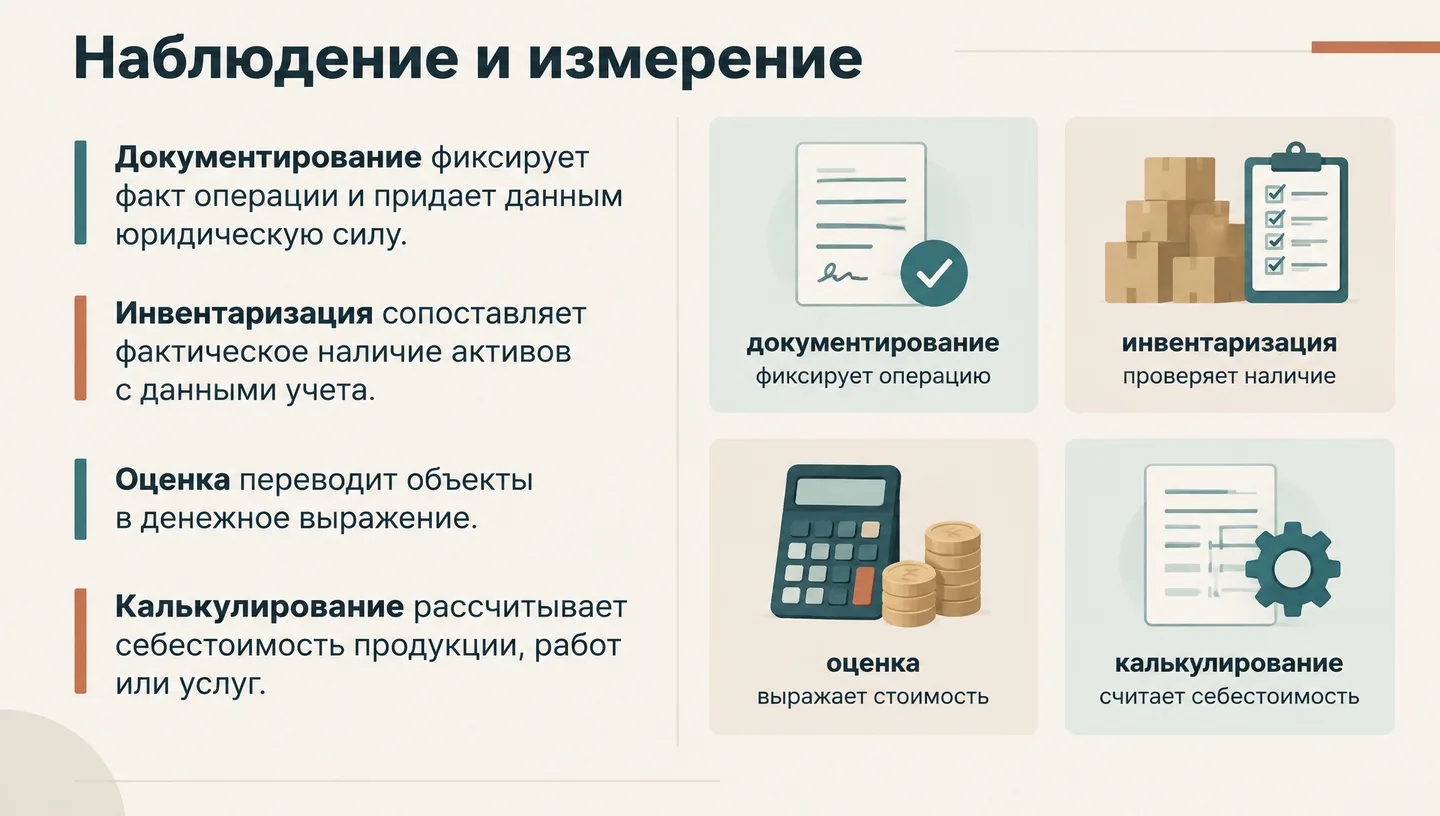
Документирование фиксирует факт операции и придает данным юридическую силу. Инвентаризация сопоставляет фактическое наличие активов с данными учета. Оценка переводит объекты в денежное выражение. Калькулирование рассчитывает себестоимость продукции, работ или услуг. документирование — фиксирует операцию инвентаризация — проверяет наличие оценка — выражает стоимость калькулирование — считает себестоимость

Подсказка для выступления

Объясни, что документирование отвечает на вопрос «что произошло», а инвентаризация — «что есть фактически». Калькулирование особенно важно для определения себестоимости.

Источники