Готовая презентация · 6 слайдов

Отчетность как элемент метода бухгалтерского учета

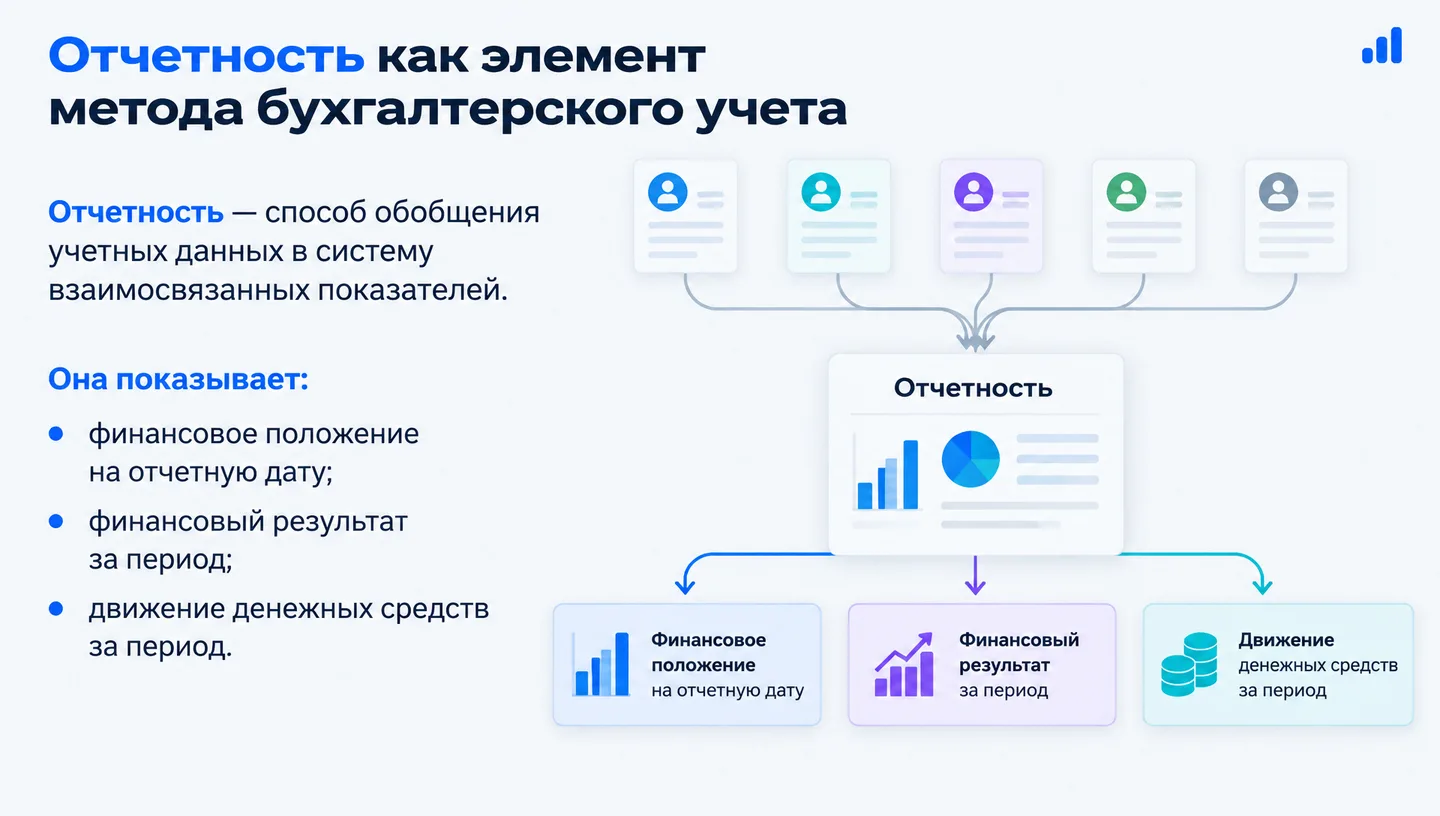
Отчетность — способ обобщения учетных данных в систему взаимосвязанных показателей. Она показывает: • финансовое положение на отчетную дату; • финансовый результат за период; • движение денежных средств за период.
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Отчетность как элемент метода бухгалтерского учета
  2. От отдельных операций — к общей картине
  3. Разные формы отвечают на разные вопросы
  4. Одна деятельность — три взаимосвязанных результата
  5. Отчетность превращает данные в основу решений
  6. Итог: отчетность — результат и инструмент обобщения
1. Отчетность как элемент метода бухгалтерского учета

Отчетность — способ обобщения учетных данных в систему взаимосвязанных показателей. Она показывает: • финансовое положение на отчетную дату; • финансовый результат за период; • движение денежных средств за период.

Подсказка для выступления

Отдельная запись в учете описывает конкретную операцию. Но для оценки организации нужна общая картина: какими ресурсами она располагает, сколько должна и какой результат получила. Отчетность обобщает учетные данные и делает их пригодными для такой оценки. Поэтому ее рассматривают не только как комплект документов, но и как элемент метода бухгалтерского учета.

2. От отдельных операций — к общей картине

От отдельных операций — к общей картине

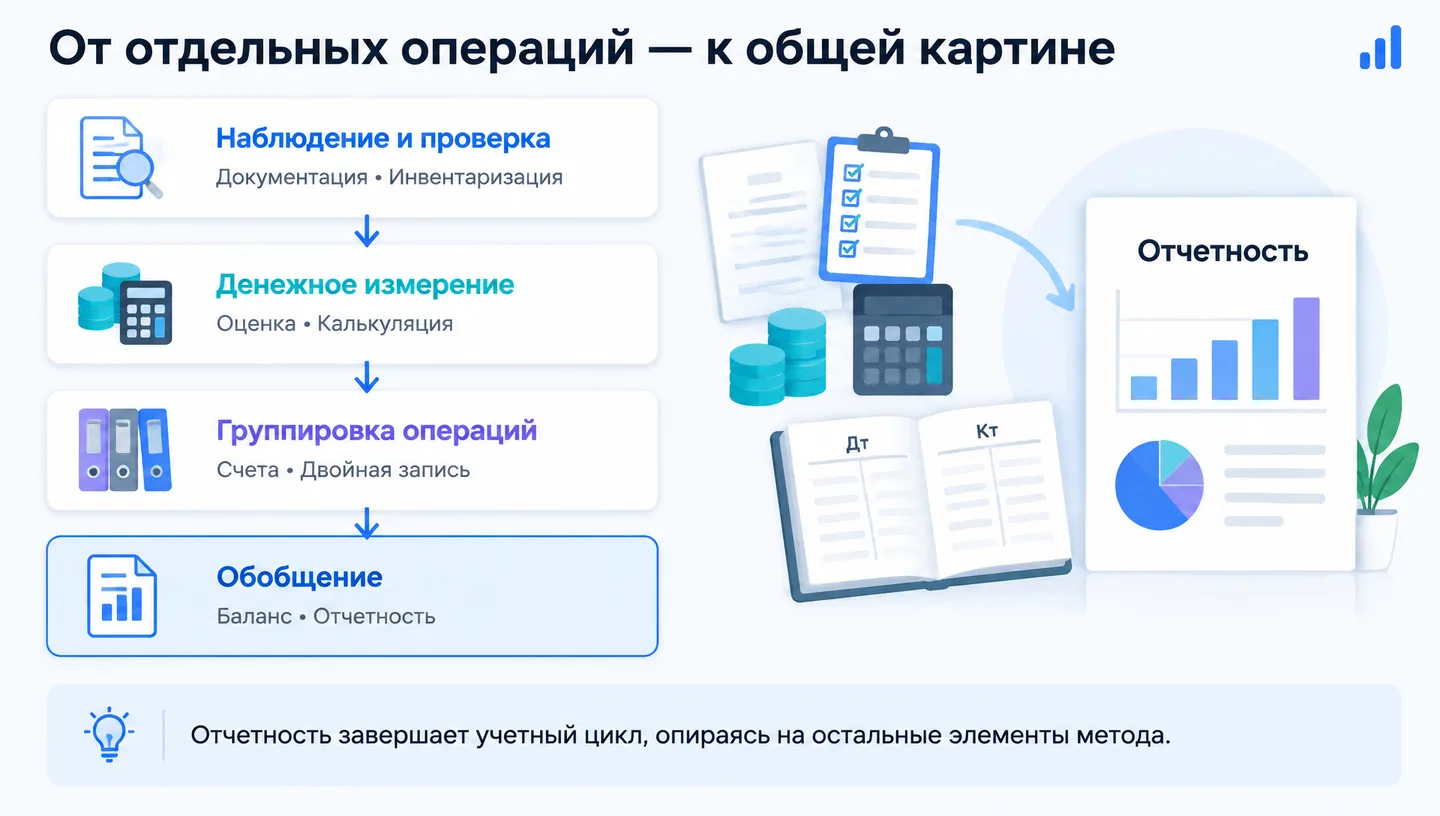
Наблюдение и проверка Документация • Инвентаризация ↓ Денежное измерение Оценка • Калькуляция ↓ Группировка операций Счета • Двойная запись ↓ Обобщение Баланс • Отчетность Отчетность завершает учетный цикл, опираясь на остальные элементы метода.

Подсказка для выступления

В учебной классификации элементы метода учета связаны между собой. Документация фиксирует факты хозяйственной жизни, инвентаризация проверяет фактическое наличие объектов и состояние расчетов. Оценка выражает объекты в деньгах, калькуляция определяет себестоимость. Счета и двойная запись обеспечивают группировку и взаимосвязанное отражение операций. Баланс и отчетность обобщают результаты. Это логическая схема, а не жесткая очередность: например, инвентаризация также используется при подготовке отчетности. Баланс выделяют как самостоятельный элемент метода, хотя одновременно он входит в состав отчетности.

3. Разные формы отвечают на разные вопросы

Разные формы отвечают на разные вопросы

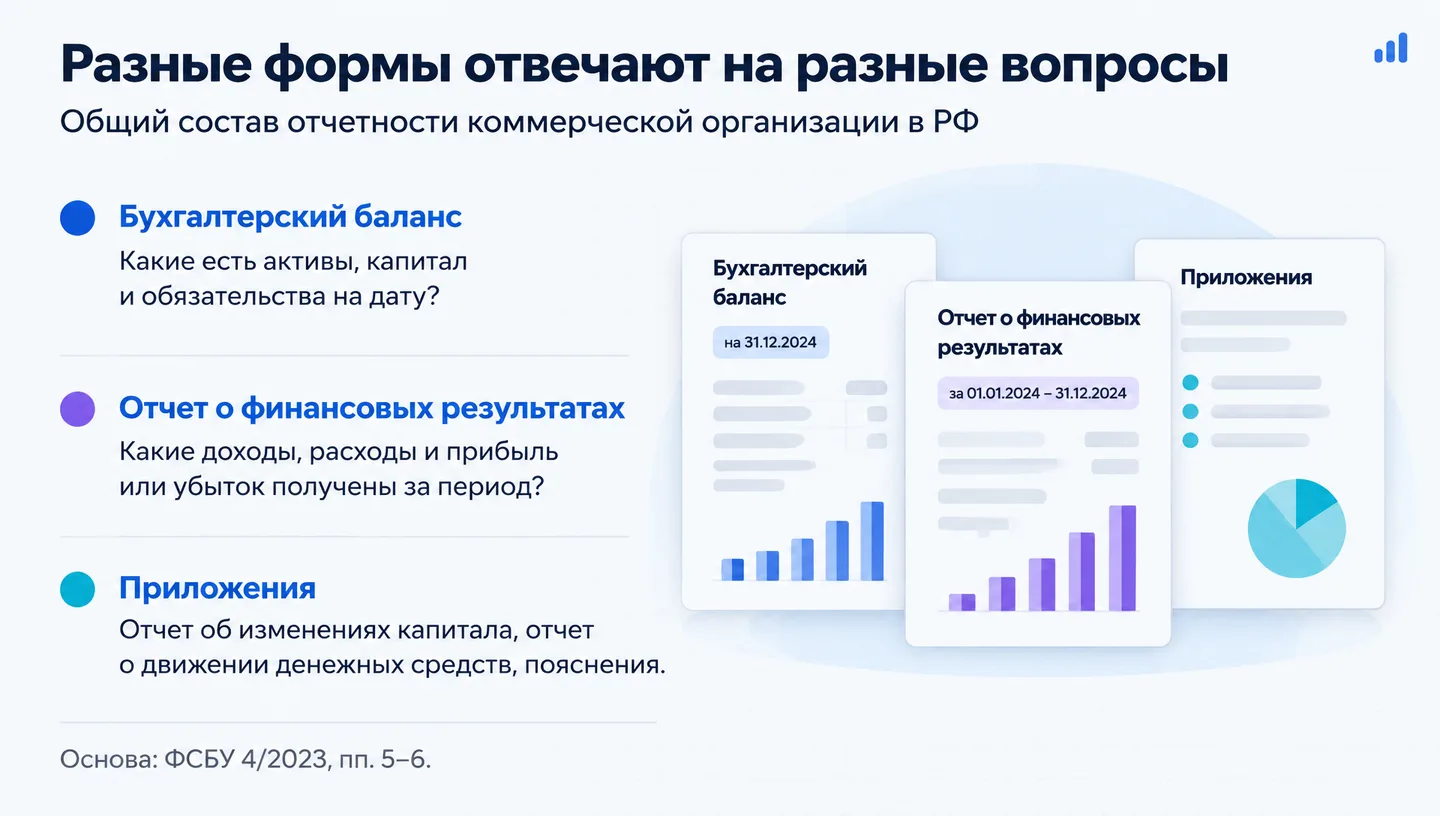
Общий состав отчетности коммерческой организации в РФ Бухгалтерский баланс Какие есть активы, капитал и обязательства на дату? Отчет о финансовых результатах Какие доходы, расходы и прибыль или убыток получены за период? Приложения Отчет об изменениях капитала, отчет о движении денежных средств, пояснения. Основа: ФСБУ 4/2023, пп. 5–6.

Подсказка для выступления

Рассмотрим общий состав отчетности коммерческой организации в РФ по ФСБУ 4/2023, без разбора специальных случаев и упрощений. Баланс характеризует положение на конкретную дату, а отчет о финансовых результатах — деятельность за период. Приложения раскрывают изменения капитала, денежные потоки и поясняющую информацию. Таким образом, отчетность шире баланса: одна форма не заменяет все остальные.

4. Одна деятельность — три взаимосвязанных результата

Одна деятельность — три взаимосвязанных результата

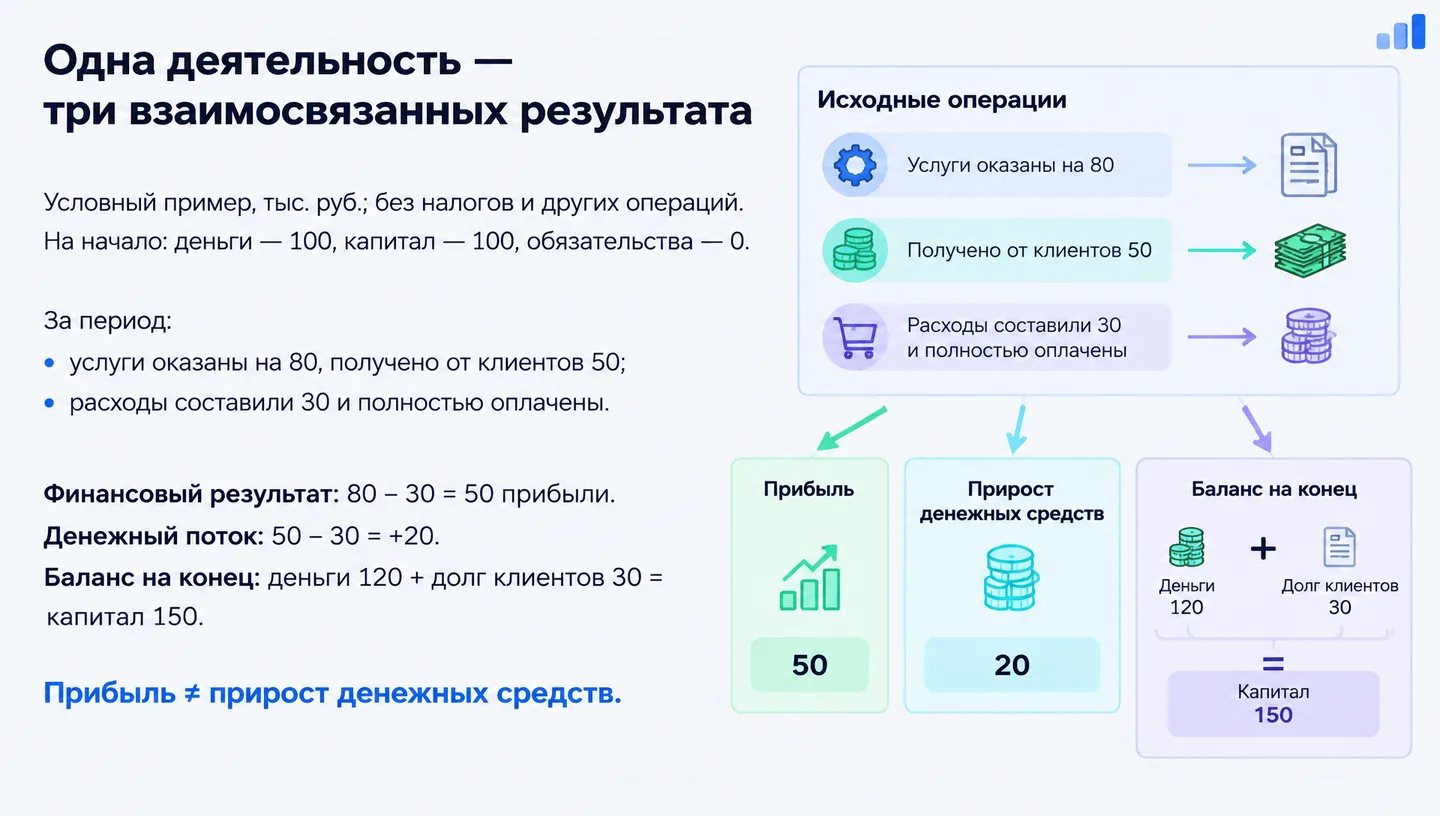
Условный пример, тыс. руб.; без налогов и других операций. На начало: деньги — 100, капитал — 100, обязательства — 0. За период: • услуги оказаны на 80, получено от клиентов 50; • расходы составили 30 и полностью оплачены. Финансовый результат: 80 − 30 = 50 прибыли. Денежный поток: 50 − 30 = +20. Баланс на конец: деньги 120 + долг клиентов 30 = капитал 150. Прибыль ≠ прирост денежных средств.

Подсказка для выступления

Это условный пример, все суммы указаны в тысячах рублей. На начало периода у организации были только деньги — 100, и капитал — 100; обязательств не было. За период она оказала услуги на 80, из которых заказчики оплатили 50. Расходы составили 30 и полностью оплачены. Налоги и другие операции для простоты не рассматриваем. Прибыль равна 80 минус 30, то есть 50. Денег стало 100 плюс 50 минус 30, то есть 120. Еще 30 должны покупатели. Активы равны 150, а капитал при отсутствии выплат собственникам вырос до 150. Пример показывает, почему прибыль не равна приросту денег и зачем нужны взаимосвязанные формы отчетности.

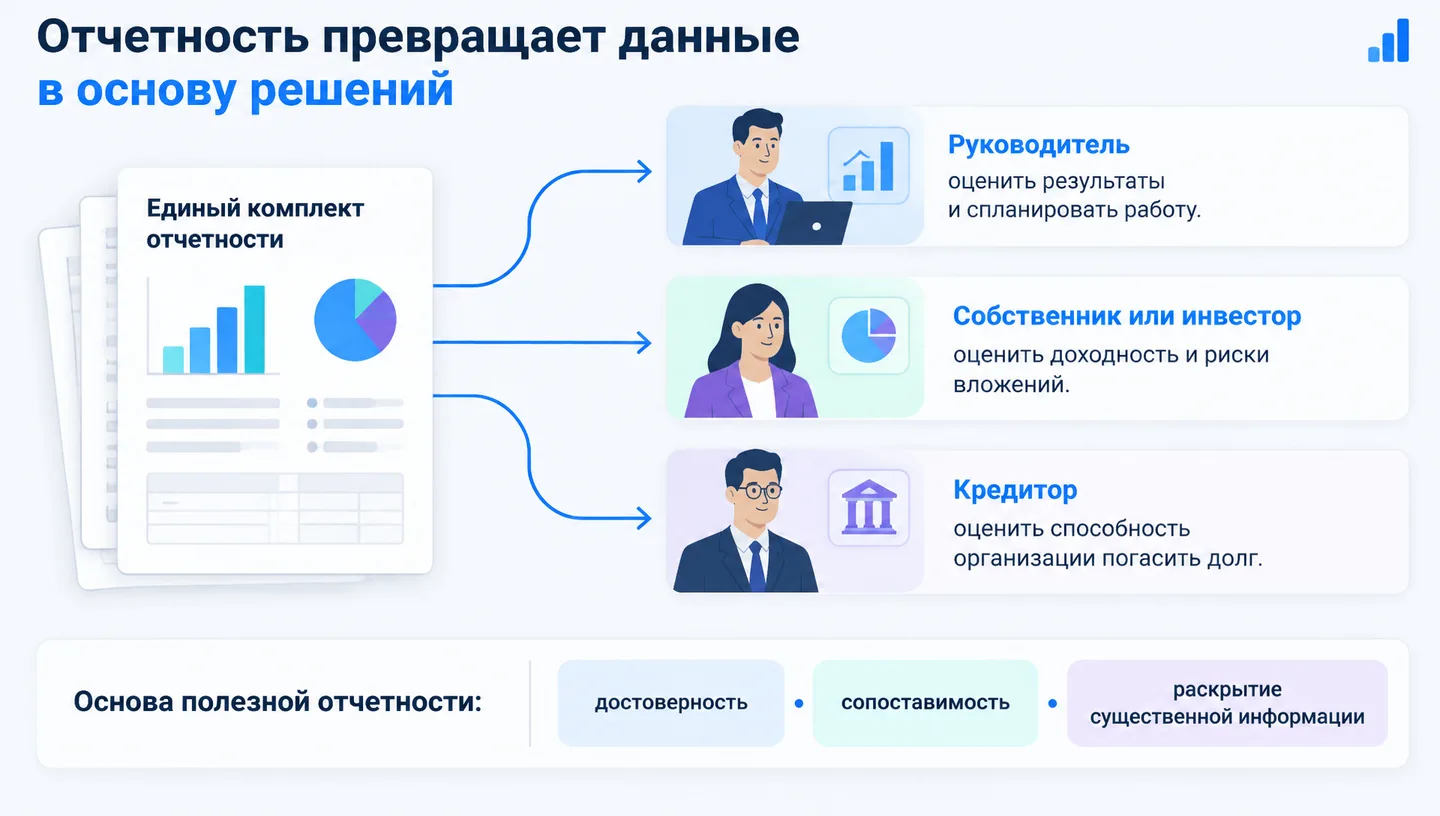
5. Отчетность превращает данные в основу решений

Отчетность превращает данные в основу решений

Руководитель → оценить результаты и спланировать работу. Собственник или инвестор → оценить доходность и риски вложений. Кредитор → оценить способность организации погасить долг. Основа полезной отчетности: достоверность • сопоставимость • раскрытие существенной информации

Подсказка для выступления

Отчетность нужна не только для представления в установленные адреса. Руководитель использует ее для оценки результатов и планирования, собственник — для оценки доходности и сохранности вложений, кредитор — для оценки возможности возврата долга. При этом отчетность служит основой анализа, но не заменяет всю необходимую для решения информацию. Чтобы выводы были обоснованными, показатели должны давать достоверное представление, быть сопоставимыми, а существенная информация — раскрываться, в том числе в пояснениях.

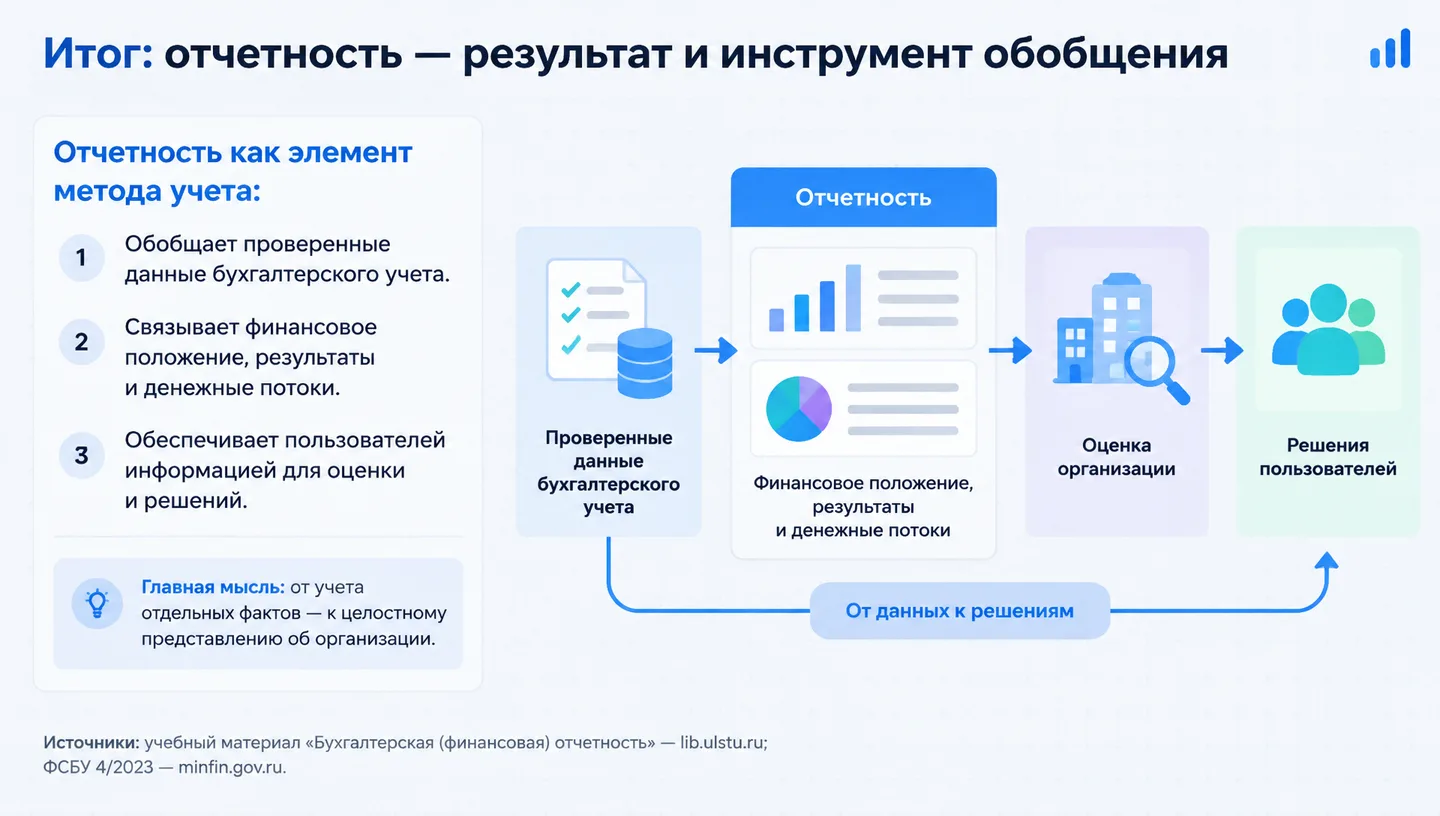
6. Итог: отчетность — результат и инструмент обобщения

Итог: отчетность — результат и инструмент обобщения

Отчетность как элемент метода учета: 1. Обобщает проверенные данные бухгалтерского учета. 2. Связывает финансовое положение, результаты и денежные потоки. 3. Обеспечивает пользователей информацией для оценки и решений. Главная мысль: от учета отдельных фактов — к целостному представлению об организации. Источники: учебный материал «Бухгалтерская (финансовая) отчетность» — lib.ulstu.ru; ФСБУ 4/2023 — minfin.gov.ru.

Подсказка для выступления

Главный вывод: отчетность — это итоговое обобщение, а не простое переписывание записей со счетов. Перед составлением проверяют полноту отражения операций, сверяют данные, учитывают результаты инвентаризации и выполняют необходимые заключительные записи. Затем показатели группируют в формы и пояснения и проверяют их согласованность. Так учетные данные становятся целостной информацией о положении и результатах организации. Для теоретического определения использован учебный материал; состав отчетности рассмотрен по ФСБУ 4/2023, а не по устаревшим нормативным ссылкам учебного пособия.