Готовая презентация · 6 слайдов
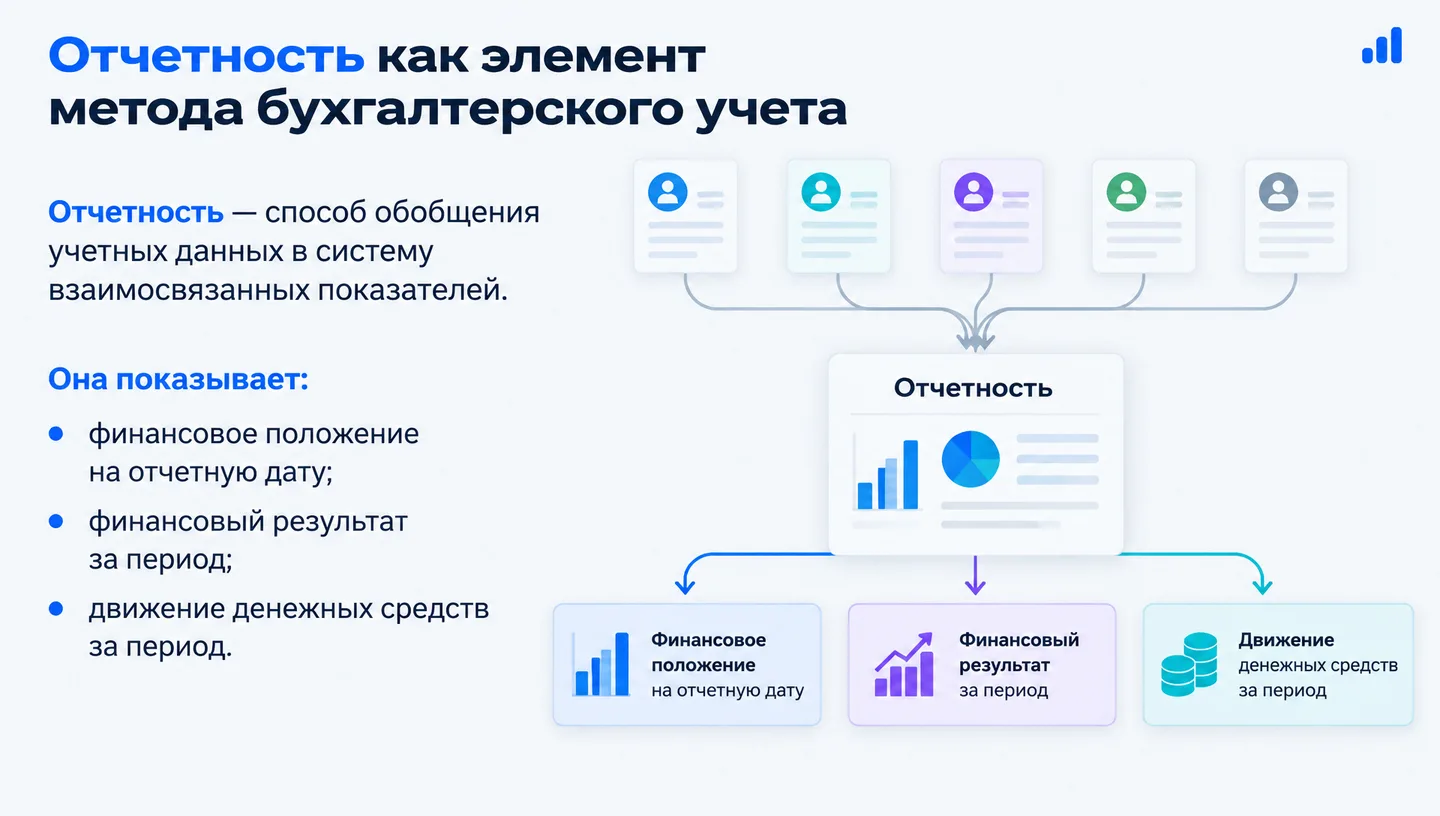
Отчетность как элемент метода бухгалтерского учета
Отчетность — способ обобщения учетных данных в систему взаимосвязанных показателей. Она показывает: • финансовое положение на отчетную дату; • финансовый результат за период; • движение денежных средств за период.
Готовая презентация
6 слайдов · PDF и PowerPoint
Бесплатно после входа.
В этой презентации
Слайды и пояснения
Показать план
План презентации
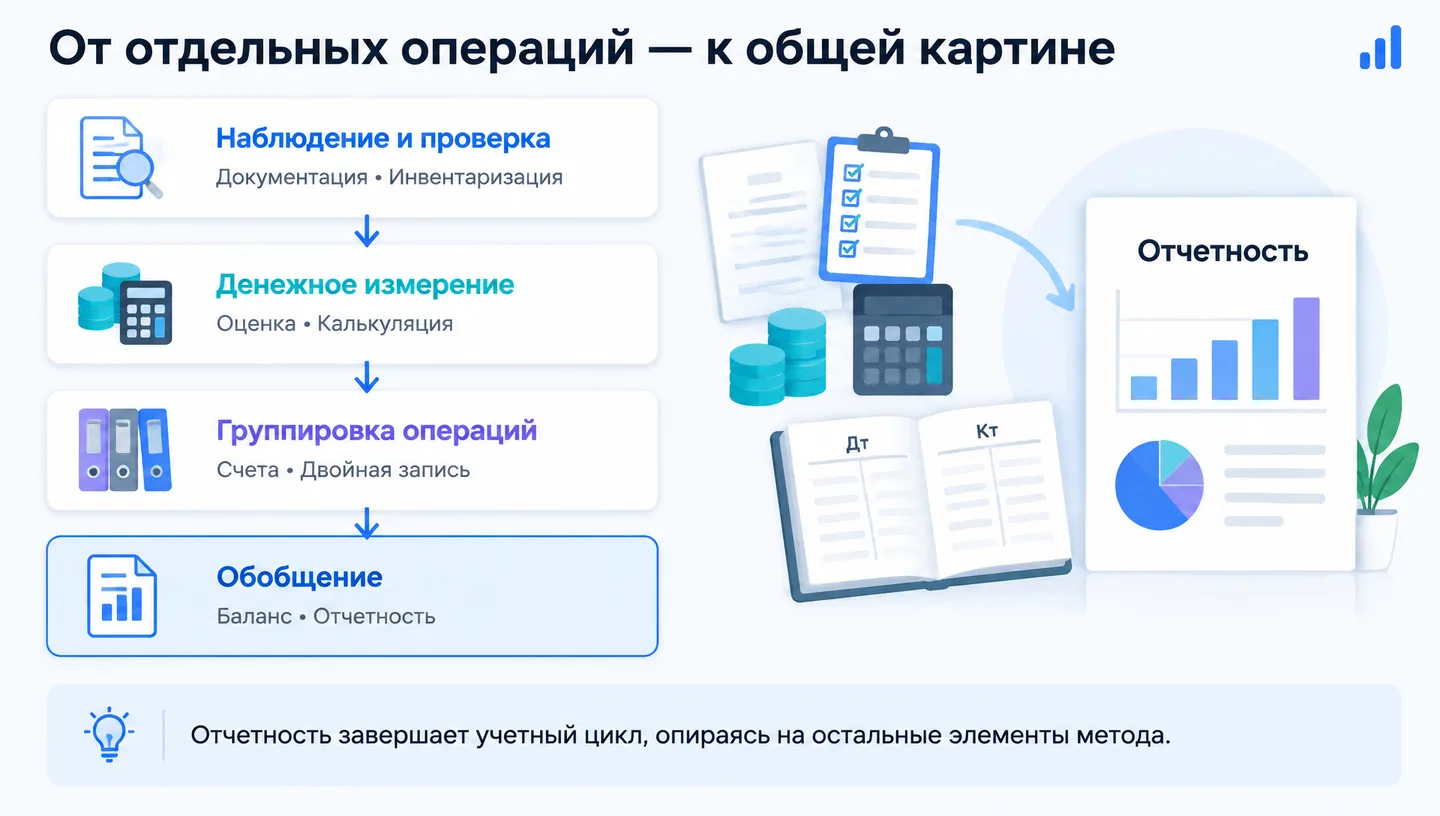
2. От отдельных операций — к общей картине
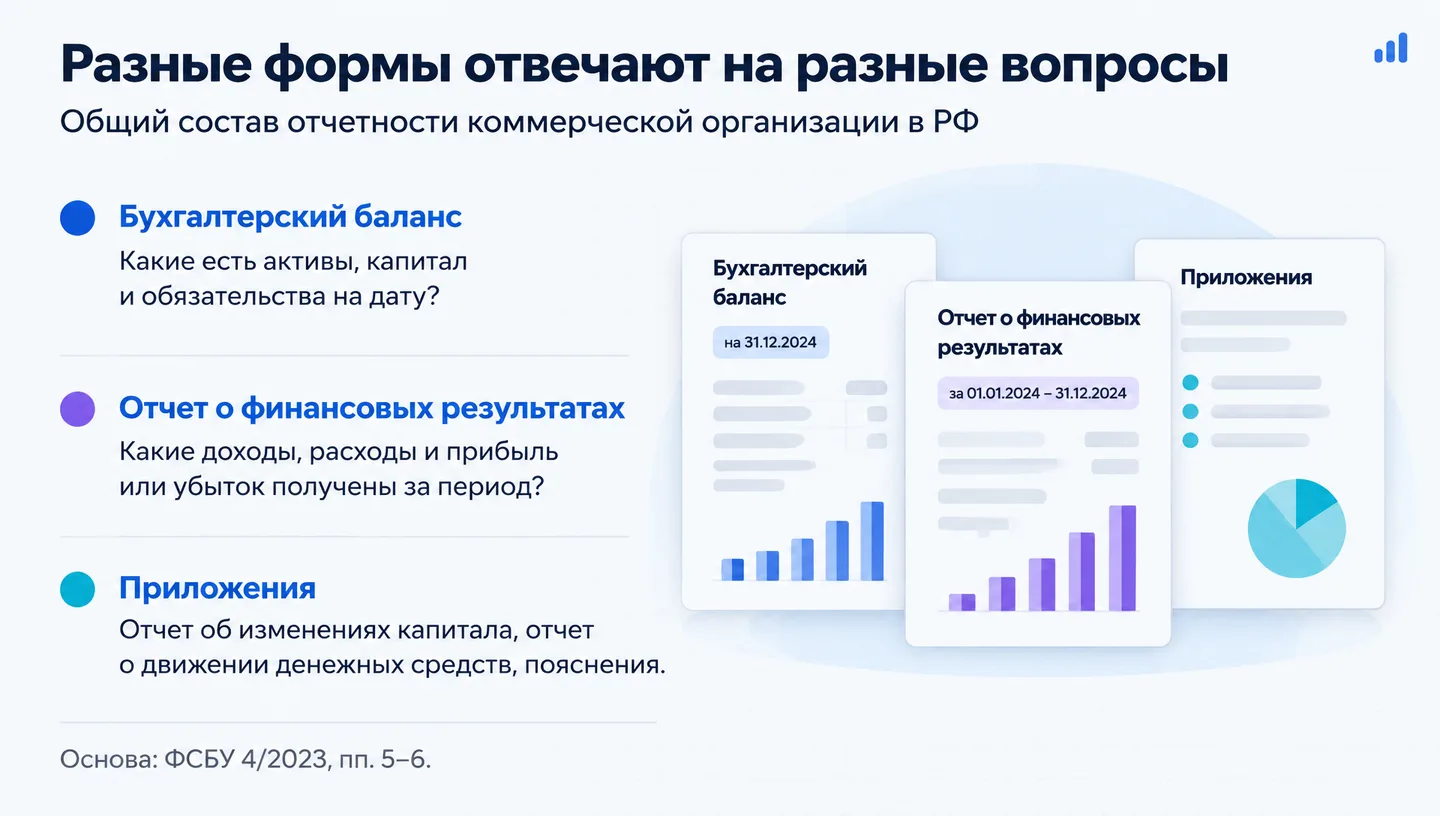
3. Разные формы отвечают на разные вопросы
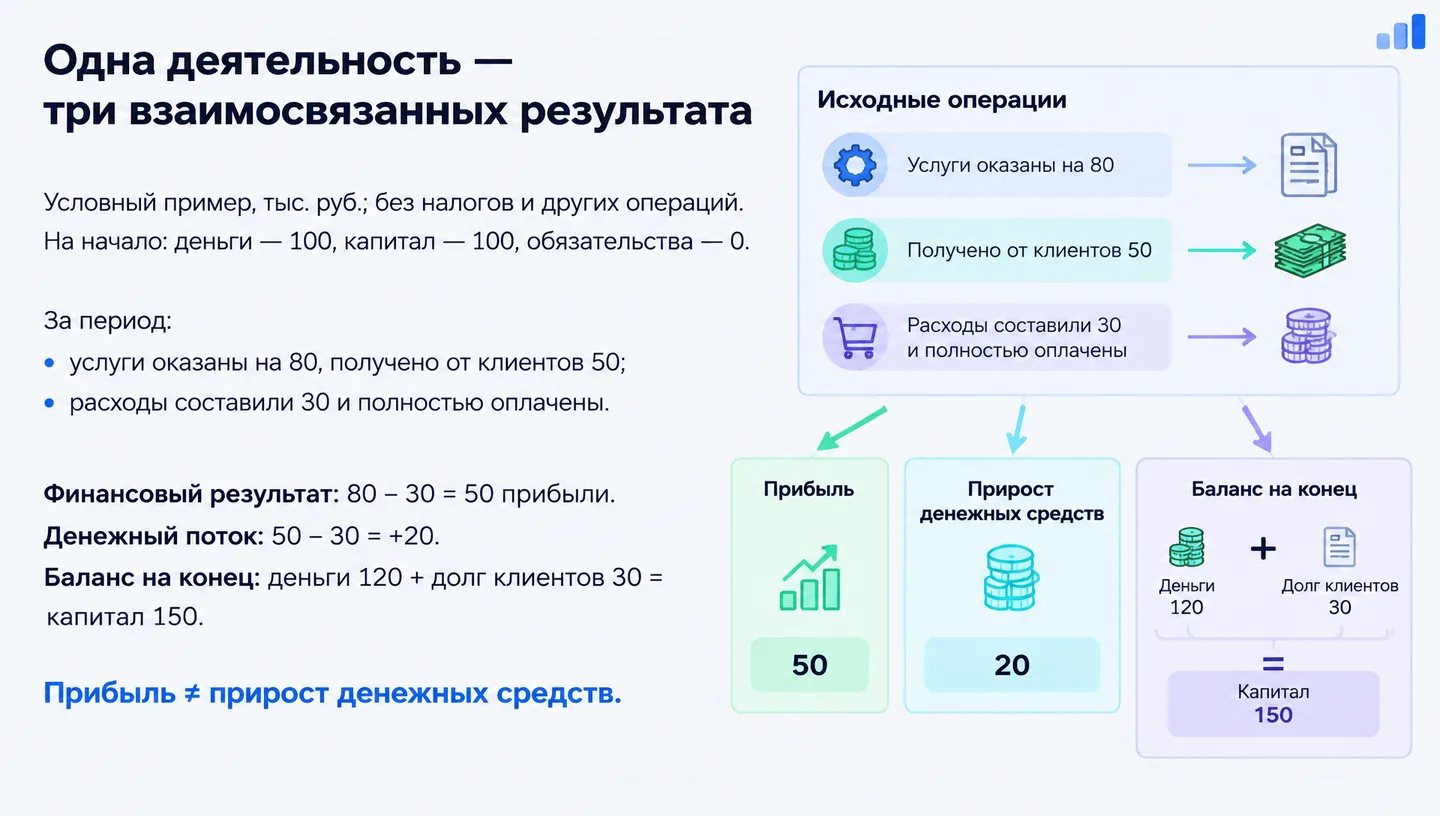
4. Одна деятельность — три взаимосвязанных результата
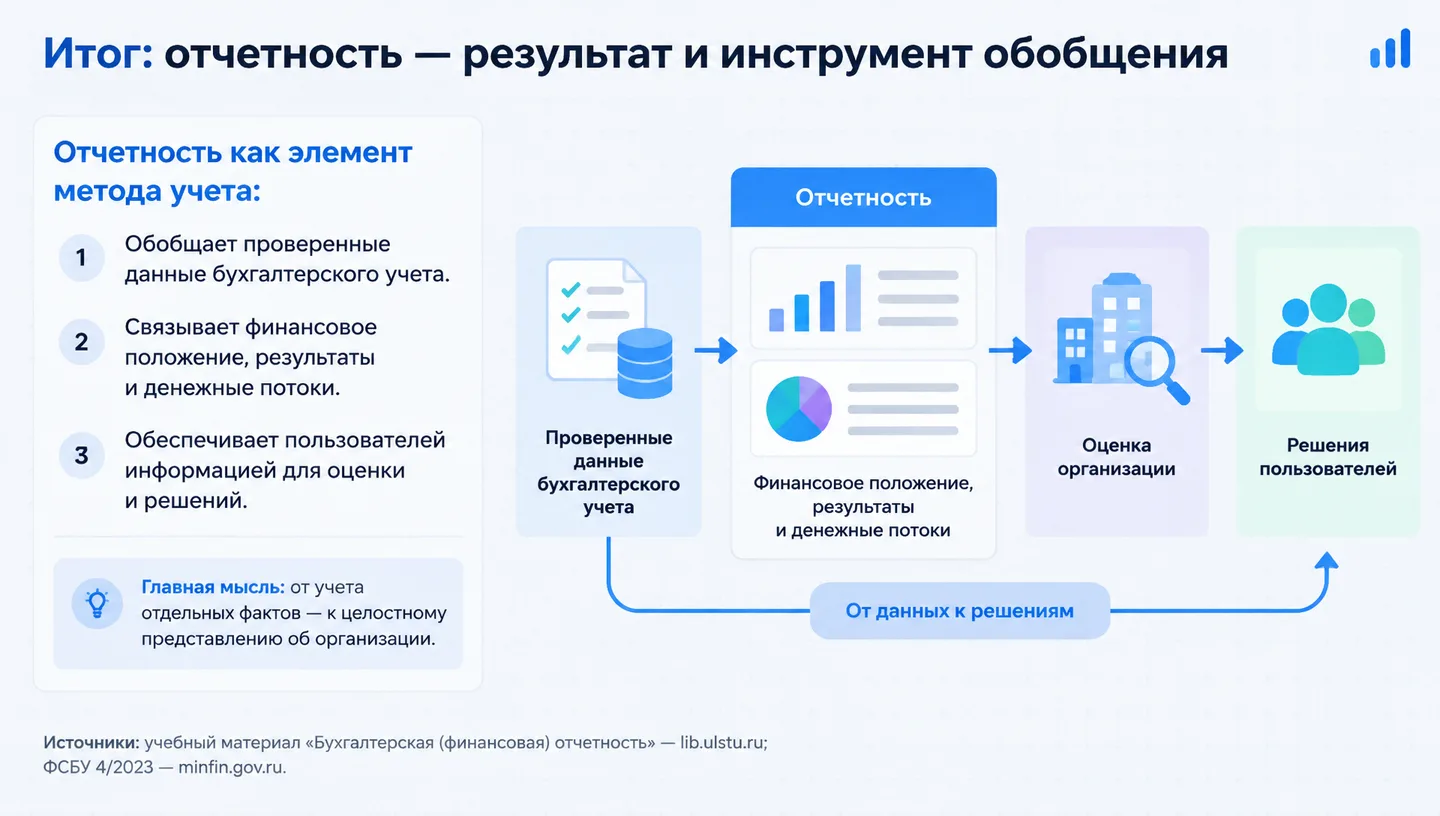
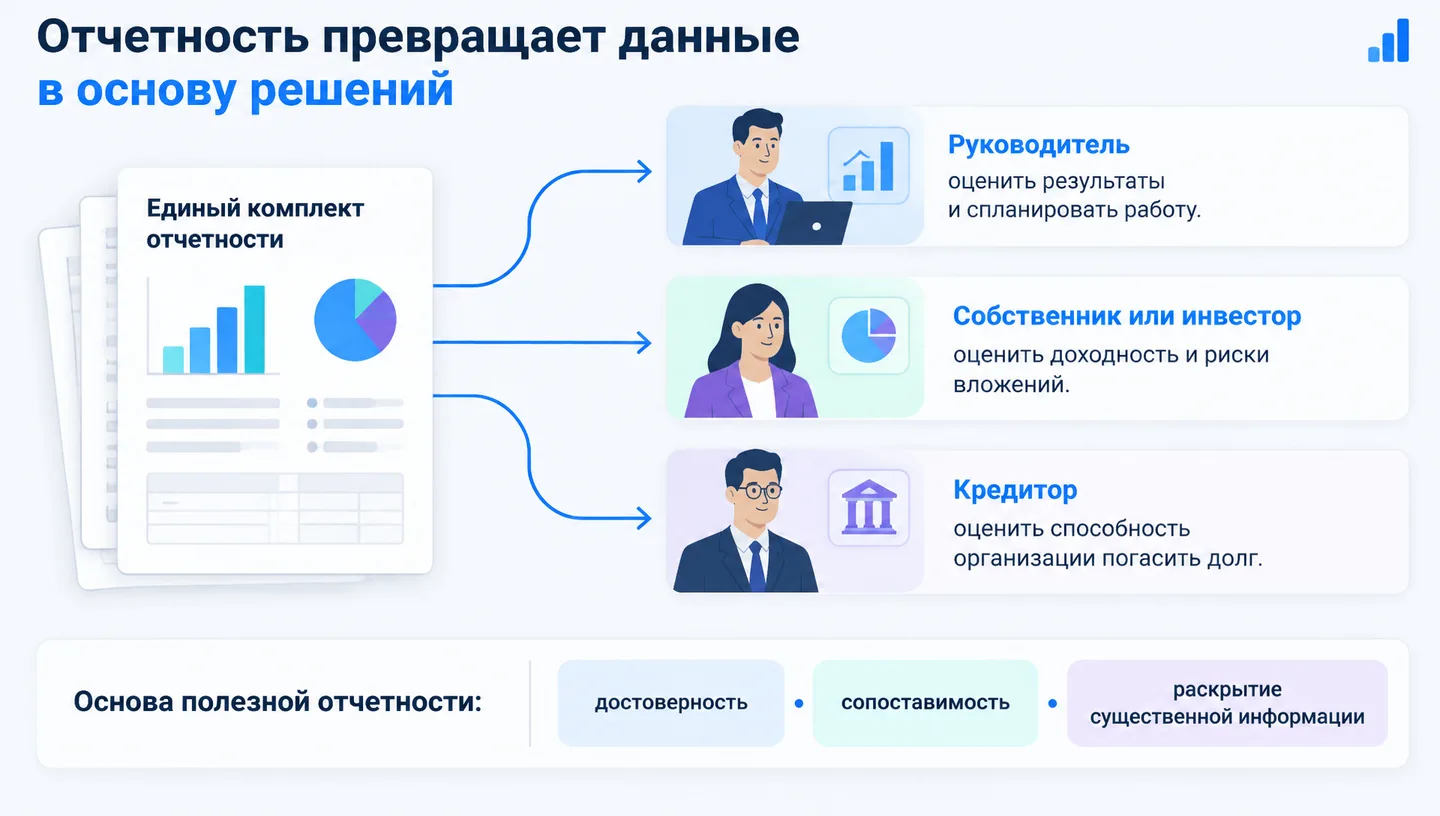
5. Отчетность превращает данные в основу решений
6. Итог: отчетность — результат и инструмент обобщения