Готовая презентация · 6 слайдов
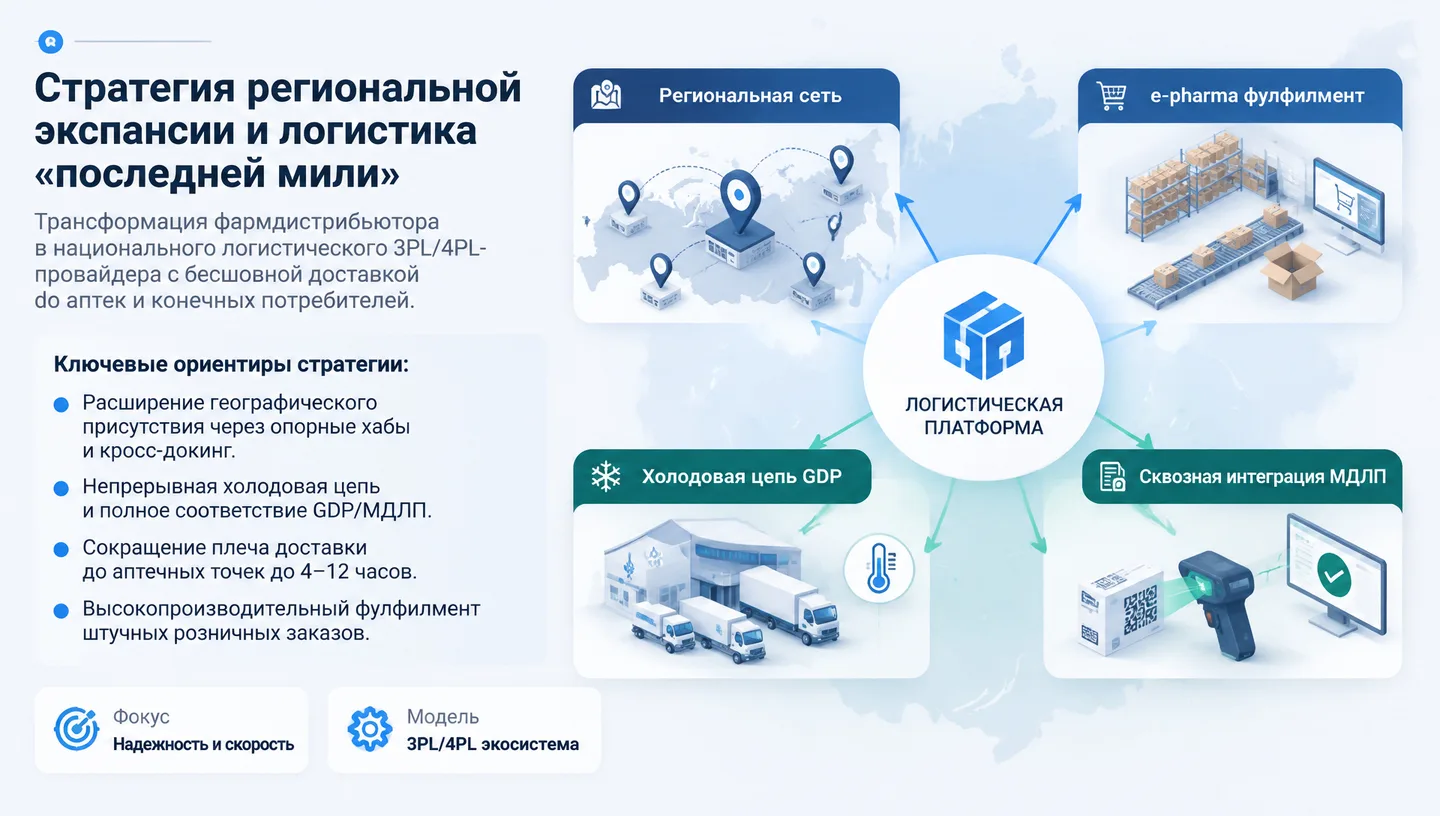
Стратегия региональной экспансии и логистика «последней мили»
Слайды и пояснения открыты без входа. Для скачивания PDF или PowerPoint понадобится войти.
 Смотреть слайды
План презентации
- Стратегия региональной экспансии и логистика «последней мили»
- Факторы трансформации рынка фармдистрибуции
- Переход от оптовой торговли к сервисной 3PL-модели
- Топология региональной сети: трехуровневая модель Hub & Spoke
- Специфика и барьеры логистики «последней мили» в фарме
- Холодовая цепь (Cold Chain Management) и стандарты GDP
2. Факторы трансформации рынка фармдистрибуции
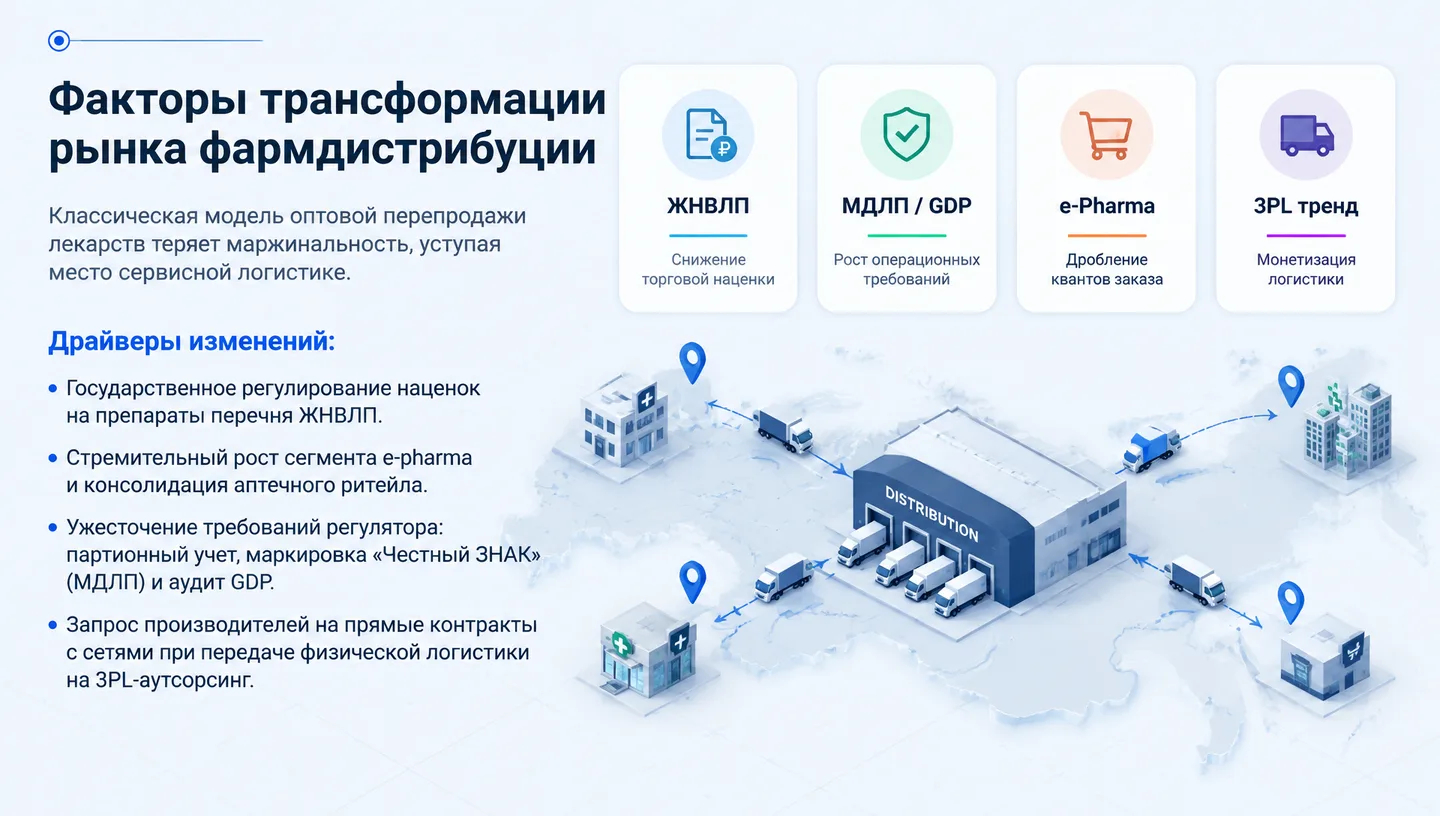
Классическая модель оптовой перепродажи лекарств теряет маржинальность, уступая место сервисной логистике. Драйверы изменений: • Государственное регулирование наценок на препараты перечня ЖНВЛП. • Стремительный рост сегмента e-pharma и консолидация аптечного ритейла. • Ужесточение требований регулятора: партионный учет, маркировка «Честный ЗНАК» (МДЛП) и аудит GDP. • Запрос производителей на прямые контракты с сетями при передаче физической логистики на 3PL-аутсорсинг. ЖНВЛП — Снижение торговой наценки МДЛП / GDP — Рост операционных требований e-Pharma — Дробление квантов заказа 3PL тренд — Монетизация логистики
Традиционная наценка больше не обеспечивает прежней рентабельности бизнеса. Ценовые войны и потолок цен на ЖНВЛП вынуждают игроков искать добавленную стоимость в сервисах хранения, предпродажной подготовки и мелкопартионной доставки.
3. Переход от оптовой торговли к сервисной 3PL-модели
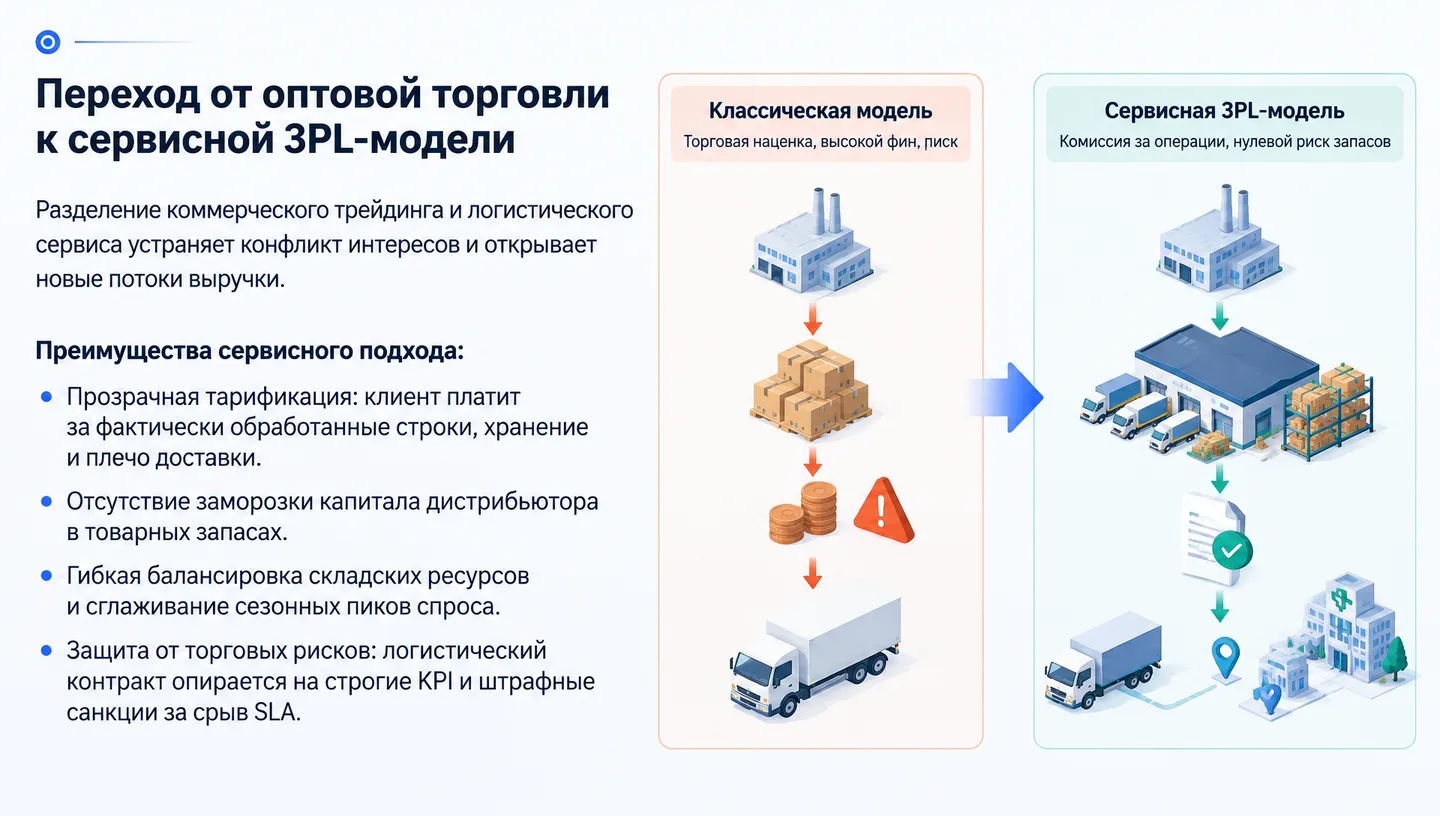
Разделение коммерческого трейдинга и логистического сервиса устраняет конфликт интересов и открывает новые потоки выручки. Преимущества сервисного подхода: • Прозрачная тарификация: клиент платит за фактически обработанные строки, хранение и плечо доставки. • Отсутствие заморозки капитала дистрибьютора в товарных запасах. • Гибкая балансировка складских ресурсов и сглаживание сезонных пиков спроса. • Защита от торговых рисков: логистический контракт опирается на строгие KPI и штрафные санкции за срыв SLA. Классическая модель — Торговая наценка, высокий фин. риск Сервисная 3PL-модель — Комиссия за операции, нулевой риск запасов
Производители часто опасаются совмещения торгового и логистического контрактов у одного юрлица. Наш подход гарантирует независимость 3PL-сервиса, полную прозрачность биллинга и жесткие юридические гарантии соблюдения KPI.
4. Топология региональной сети: трехуровневая модель Hub & Spoke
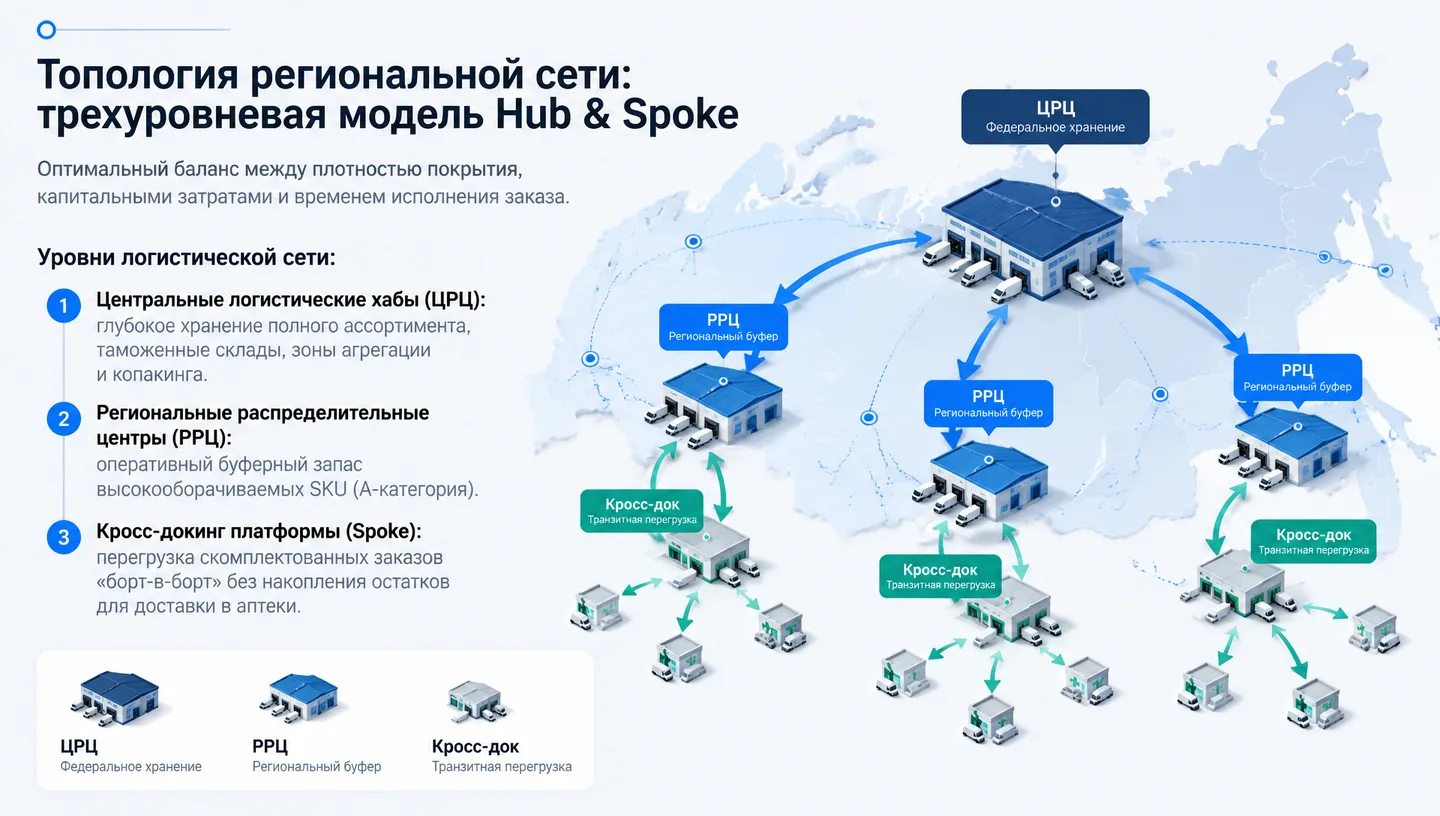
Оптимальный баланс между плотностью покрытия, капитальными затратами и временем исполнения заказа. Уровни логистической сети: 1. Центральные логистические хабы (ЦРЦ): глубокое хранение полного ассортимента, таможенные склады, зоны агрегации и копакинга. 2. Региональные распределительные центры (РРЦ): оперативный буферный запас высокооборачиваемых SKU (А-категория). 3. Кросс-докинг платформы (Spoke): перегрузка скомплектованных заказов «борт-в-борт» без накопления остатков для доставки в аптеки. ЦРЦ — Федеральное хранение РРЦ — Региональный буфер Кросс-док — Транзитная перегрузка
Строить полноразмерные склады класса А в каждом субъекте РФ экономически нецелесообразно. Модель Hub and Spoke с кросс-докингом позволяет доставлять заказы в радиусе 500 км за сутки с минимальными постоянными затратами на аренду региональных площадей.
5. Специфика и барьеры логистики «последней мили» в фарме
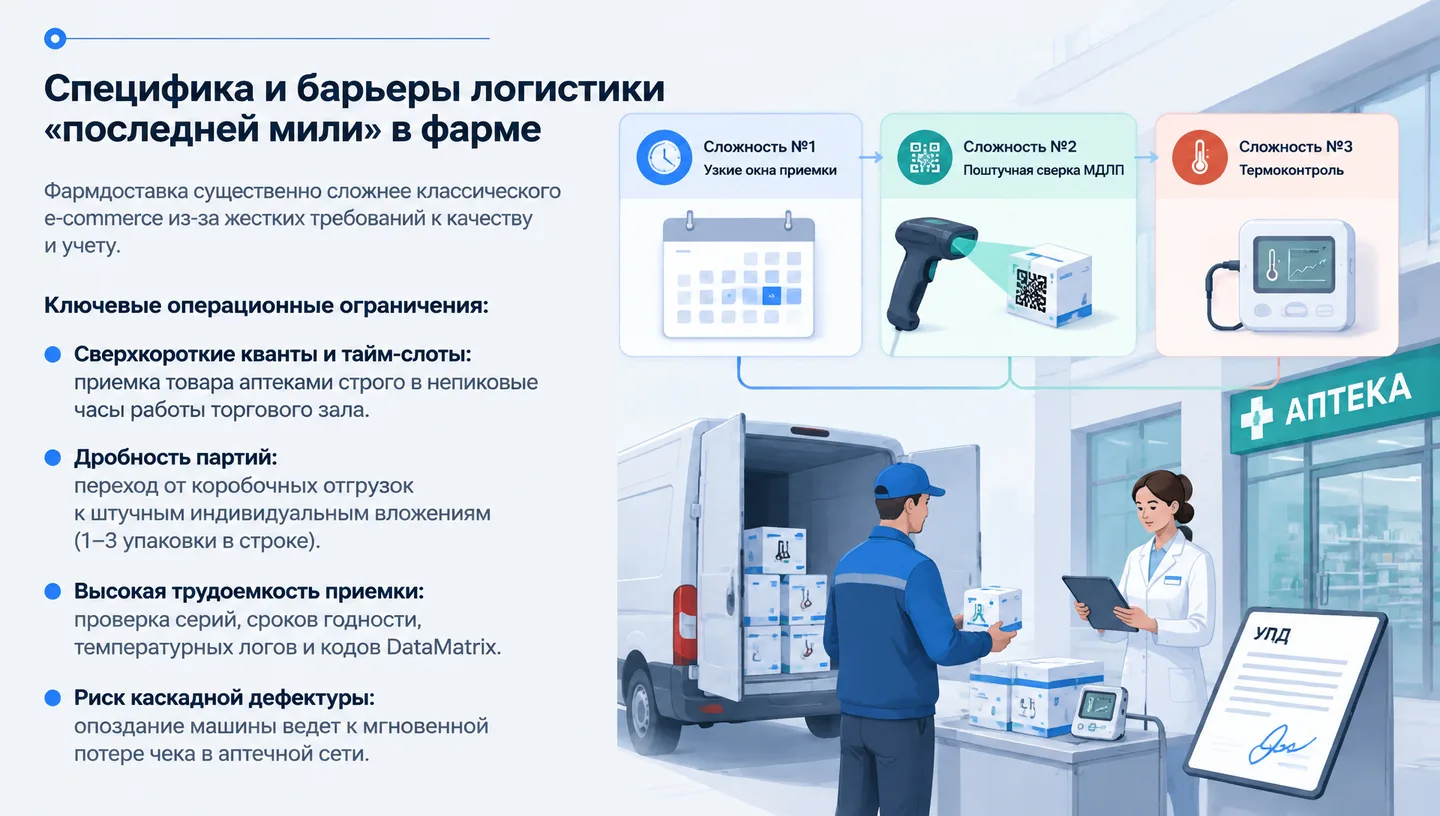
Фармдоставка существенно сложнее классического e-commerce из-за жестких требований к качеству и учету. Ключевые операционные ограничения: • Сверхкороткие кванты и тайм-слоты: приемка товара аптеками строго в непиковые часы работы торгового зала. • Дробность партий: переход от коробочных отгрузок к штучным индивидуальным вложениям (1–3 упаковки в строке). • Высокая трудоемкость приемки: проверка серий, сроков годности, температурных логов и кодов DataMatrix. • Риск каскадной дефектуры: опоздание машины ведет к мгновенной потере чека в аптечной сети. Сложность №1 — Узкие окна приемки Сложность №2 — Поштучная сверка МДЛП Сложность №3 — Термоконтроль
Последняя миля в фармацевтике — самое дорогое и чувствительное звено. Если в обычном ритейле задержка заказа вызывает лишь недовольство, в фарме опоздание грозит дефектурой жизненно важных препаратов и отказом аптеки от приемки.
6. Холодовая цепь (Cold Chain Management) и стандарты GDP
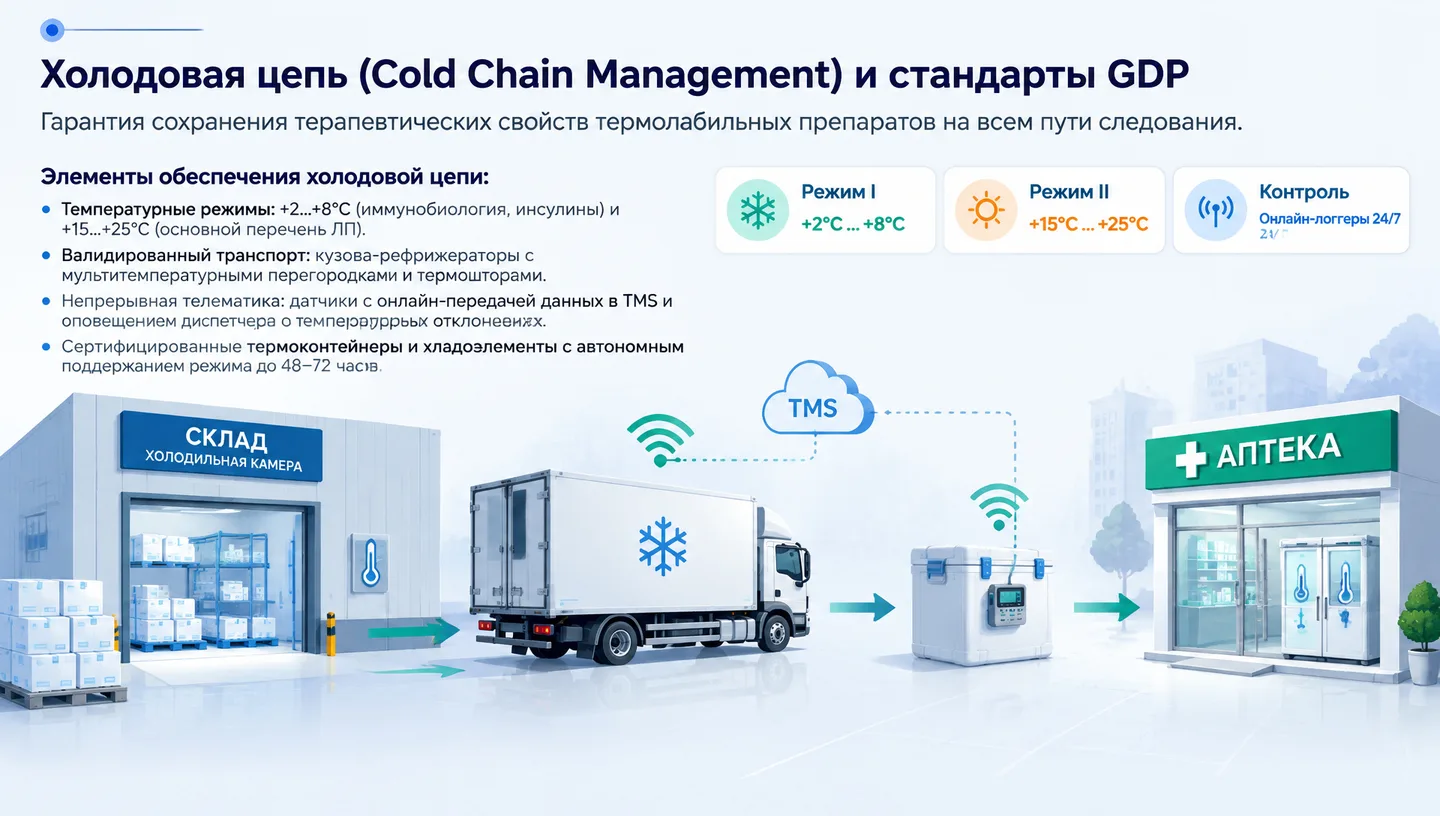
Гарантия сохранения терапевтических свойств термолабильных препаратов на всем пути следования. Элементы обеспечения холодовой цепи: • Температурные режимы: +2...+8°C (иммунобиология, инсулины) и +15...+25°C (основной перечень ЛП). • Валидированный транспорт: кузова-рефрижераторы с мультитемпературными перегородками и термошторами. • Непрерывная телематика: датчики с онлайн-передачей данных в TMS и оповещением диспетчера о температурных отклонениях. • Сертифицированные термоконтейнеры и хладоэлементы с автономным поддержанием режима до 48–72 часов. Режим I — +2°C ... +8°C Режим II — +15°C ... +25°C Контроль — Онлайн-логгеры 24/7
Нарушение терморежима — это мгновенная выбраковка партии и лицензионные риски. Мы внедряем сквозной мониторинг температуры в режиме реального времени от рампы распределительного центра до термосумки курьера.