Готовая презентация · 6 слайдов

Структура и принципы построения

Налоговая система Российской Федерации
Готовая презентация

6 слайдов · PDF и PowerPoint

Бесплатно после входа.

Собрать свою презентацию по этой теме →

В этой презентации

Слайды и пояснения

Показать план

План презентации

  1. Структура и принципы построения
  2. Ключевой вопрос
  3. Понятие налоговой системы
  4. Законодательная база
  5. Три уровня налоговой системы
  6. Виды платежей и режимы налогообложения
1. Структура и принципы построения

Налоговая система Российской Федерации

Подсказка для выступления

Представь тему и обозначь, что далее система будет рассмотрена как совокупность уровней, правил и функций.

2. Ключевой вопрос

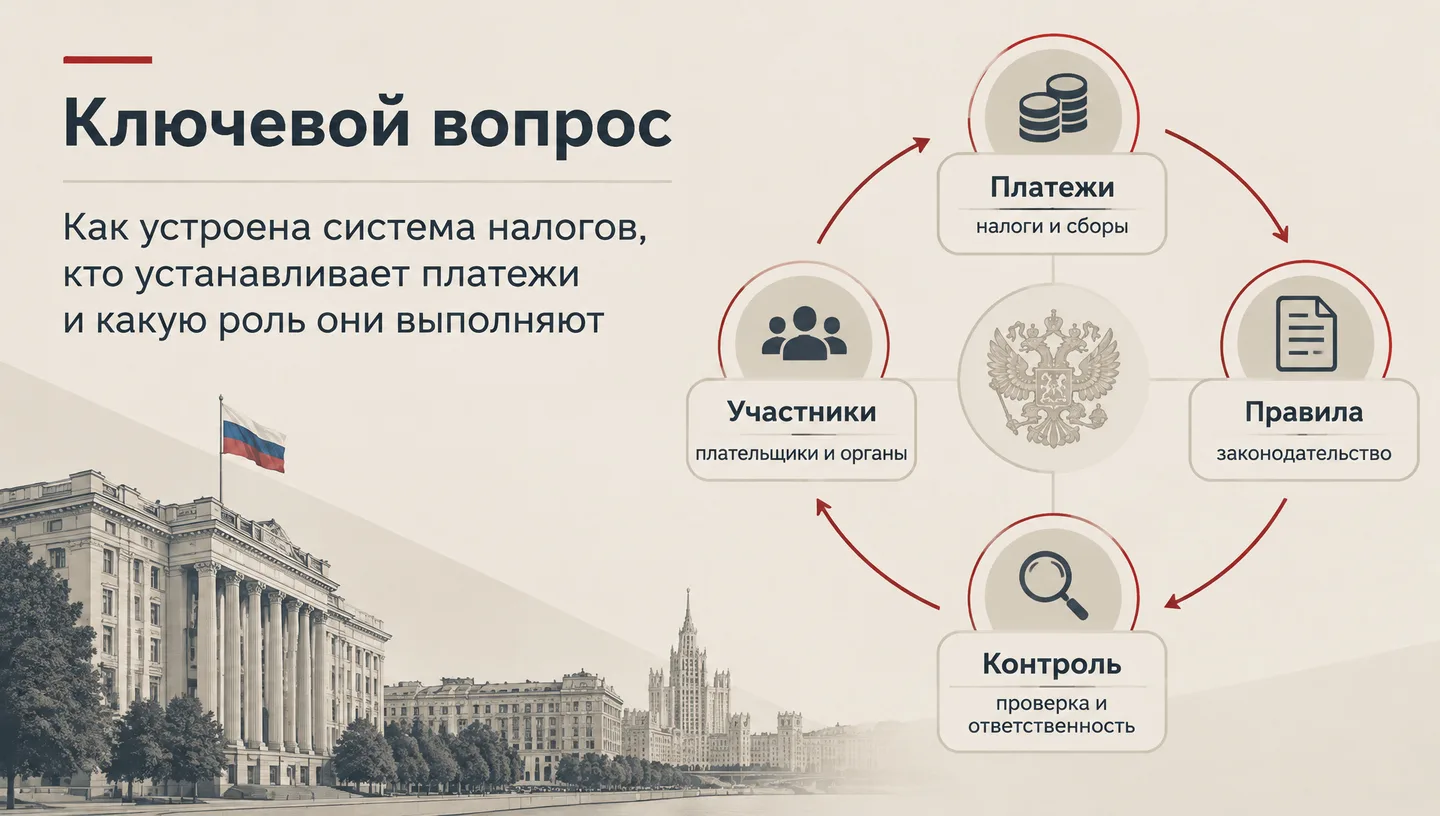
Ключевой вопрос

Как устроена система налогов, кто устанавливает платежи и какую роль они выполняют Платежи — налоги и сборы Правила — законодательство Участники — плательщики и органы Контроль — проверка и ответственность

Подсказка для выступления

Поясни, что важно различать сами платежи, органы, которые их администрируют, и правовые процедуры.

3. Понятие налоговой системы

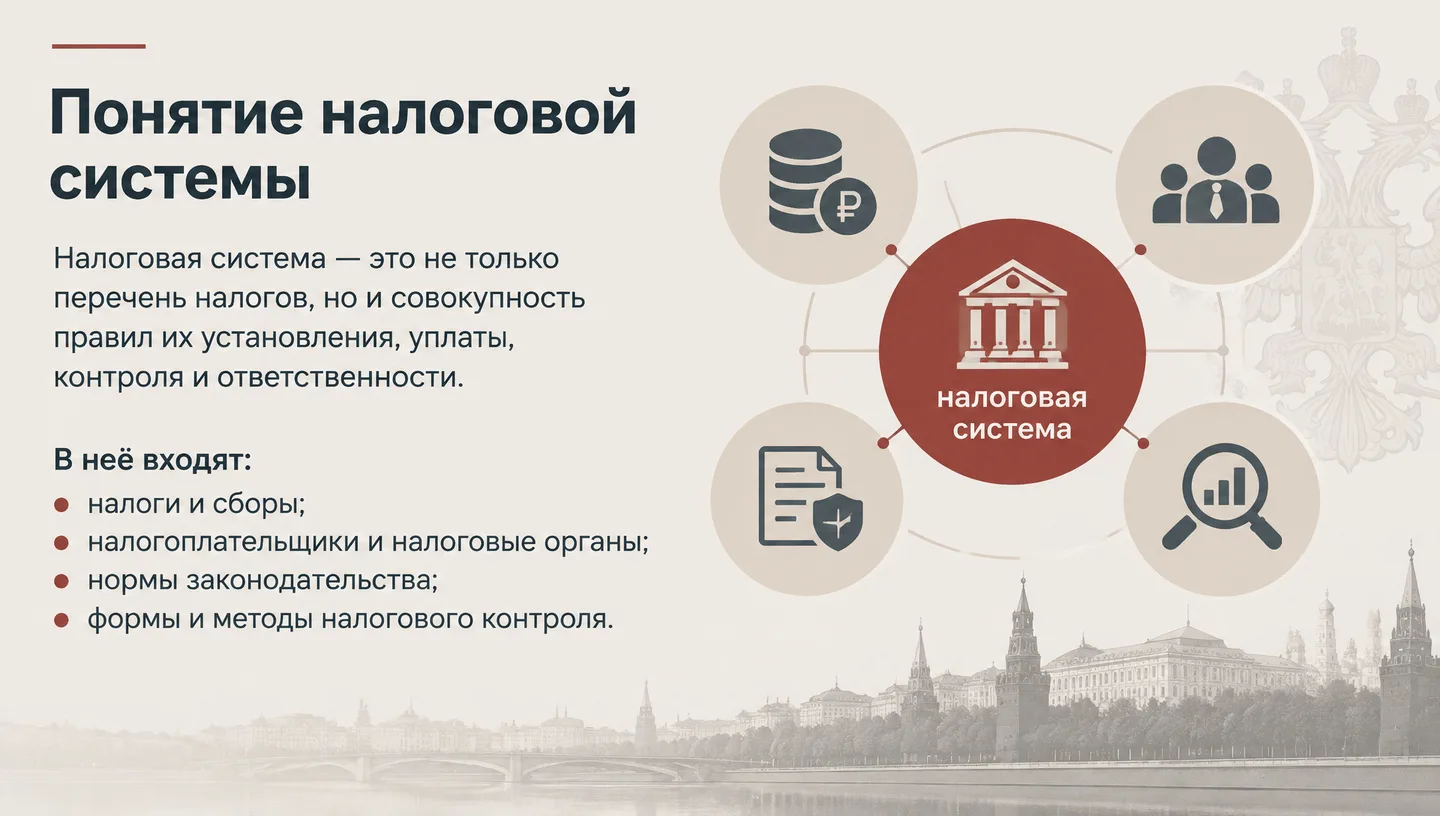
Понятие налоговой системы

Налоговая система — это не только перечень налогов, но и совокупность правил их установления, уплаты, контроля и ответственности. В неё входят: • налоги и сборы; • налогоплательщики и налоговые органы; • нормы законодательства; • формы и методы налогового контроля.

Подсказка для выступления

Отдели широкое понимание налоговой системы от узкого понимания как совокупности налогов. Для доклада используй широкое определение.

4. Законодательная база

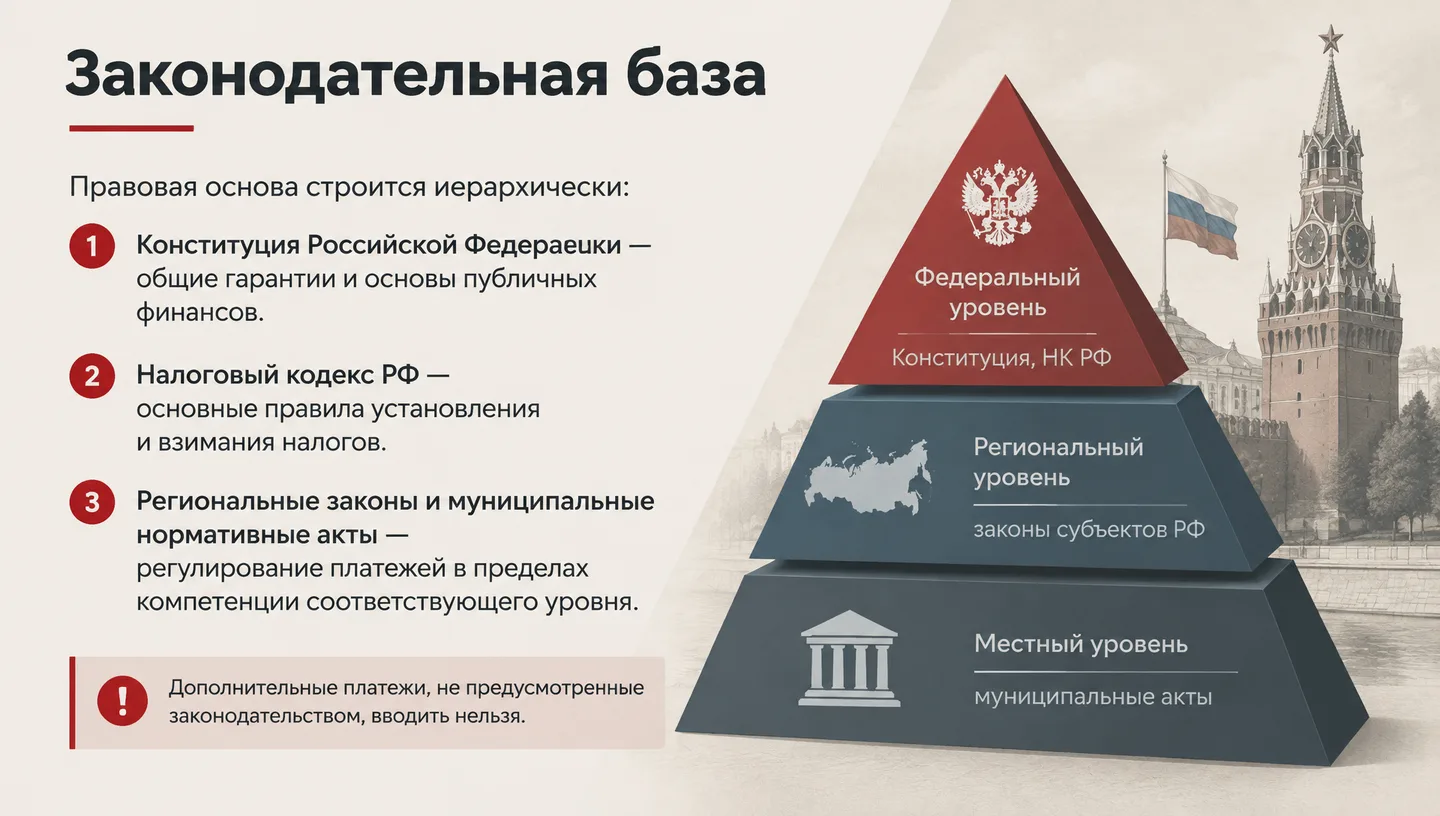
Законодательная база

Правовая основа строится иерархически: 1. Конституция Российской Федерации — общие гарантии и основы публичных финансов. 2. Налоговый кодекс РФ — основные правила установления и взимания налогов. 3. Региональные законы и муниципальные нормативные акты — регулирование платежей в пределах компетенции соответствующего уровня. Дополнительные платежи, не предусмотренные законодательством, вводить нельзя. Федеральный уровень — Конституция, НК РФ Региональный уровень — законы субъектов РФ Местный уровень — муниципальные акты

Подсказка для выступления

Обрати внимание на принцип законности: полномочия каждого уровня ограничены Конституцией, НК РФ и соответствующими нормативными актами.

5. Три уровня налоговой системы

Три уровня налоговой системы

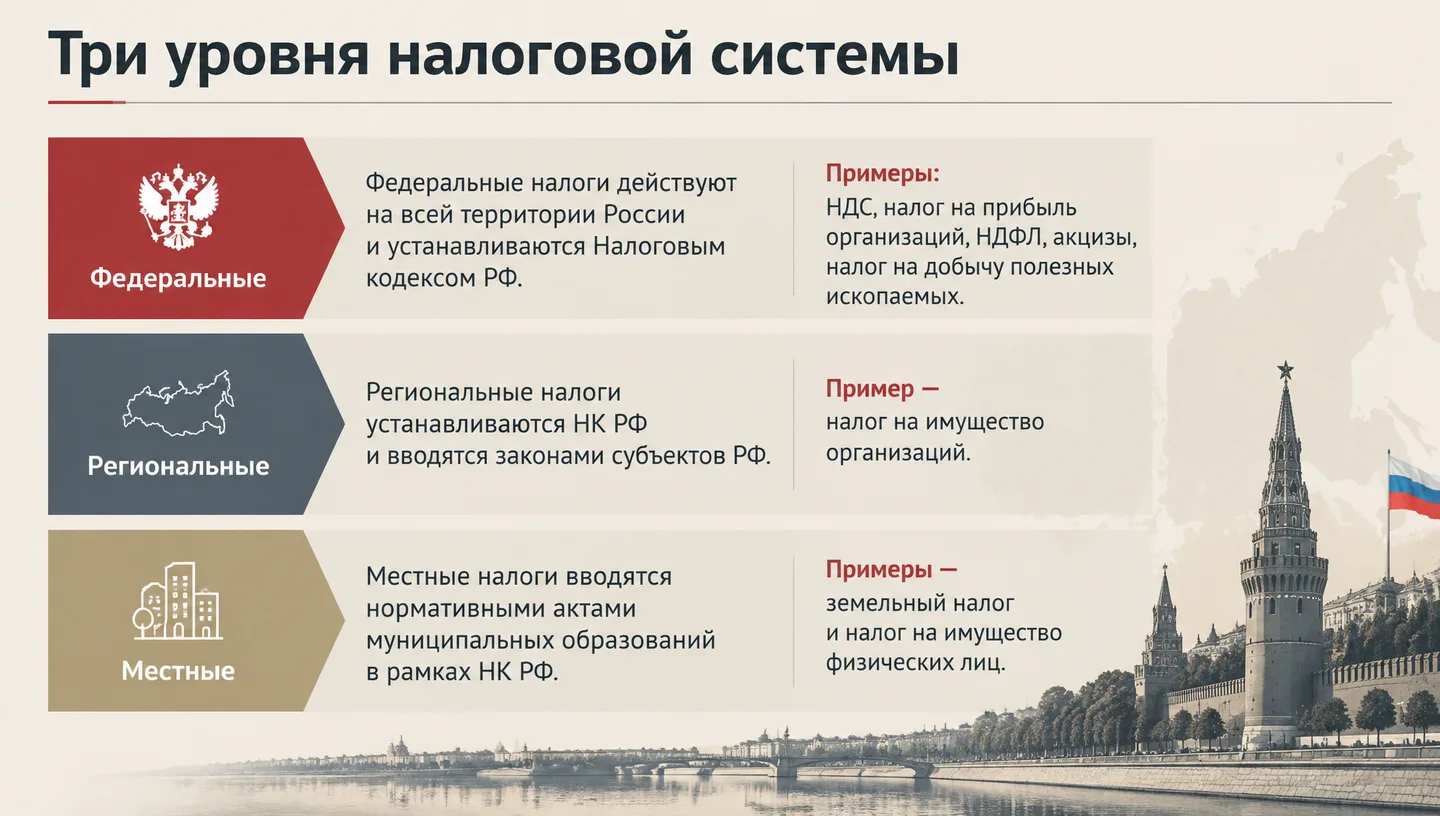
Федеральные налоги действуют на всей территории России и устанавливаются Налоговым кодексом РФ. Примеры: НДС, налог на прибыль организаций, НДФЛ, акцизы, налог на добычу полезных ископаемых. Региональные налоги устанавливаются НК РФ и вводятся законами субъектов РФ. Пример — налог на имущество организаций. Местные налоги вводятся нормативными актами муниципальных образований в рамках НК РФ. Примеры — земельный налог и налог на имущество физических лиц. Федеральные — НДС, НДФЛ, акцизы Региональные — налог на имущество организаций Местные — земельный налог, имущество физлиц

Подсказка для выступления

Покажи, что уровень налога связан с уровнем власти, но конкретные правила всегда должны соответствовать НК РФ. Не смешивай уровень установления налога и направление бюджетного зачисления.

6. Виды платежей и режимы налогообложения

Виды платежей и режимы налогообложения

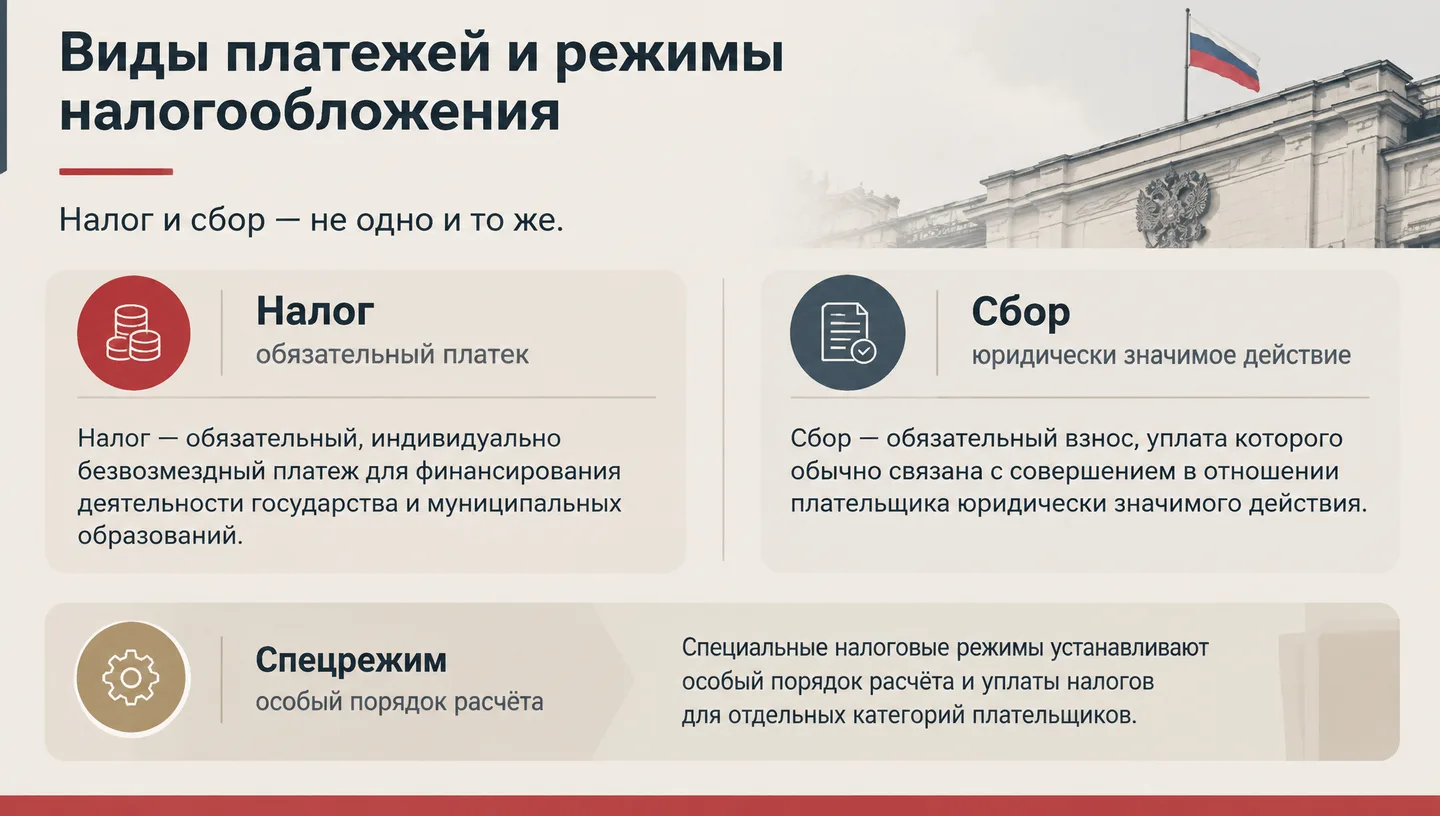
Налог и сбор — не одно и то же. Налог — обязательный, индивидуально безвозмездный платеж для финансирования деятельности государства и муниципальных образований. Сбор — обязательный взнос, уплата которого обычно связана с совершением в отношении плательщика юридически значимого действия. Специальные налоговые режимы устанавливают особый порядок расчёта и уплаты налогов для отдельных категорий плательщиков. Налог — обязательный платеж Сбор — юридически значимое действие Спецрежим — особый порядок расчёта

Подсказка для выступления

Подчеркни различие между налогом и сбором через критерий встречного юридически значимого действия. Специальные режимы представь как особый порядок налогообложения, а не как отдельный уровень власти.

Источники